

导语:2026年9月下半月,加密市场在ETF资金回流推动下完成阶段性修复,但情绪高位降温、增量需求尚未形成一致性,矿工盈利也继续受到算力与难度上升的挤压。
核心判断
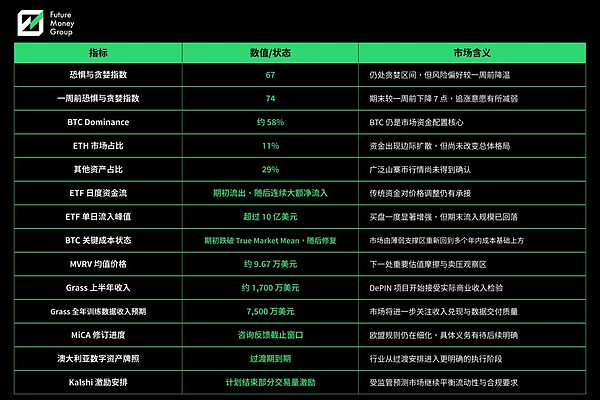
- 市场状态:恐惧与贪婪指数期末为67,市场仍处贪婪区间,但较一周前的74回落;价格修复与情绪降温并存,内部波动明显加大。
- 主要压力:BTC上方仍面临约9.67万美元的MVRV均值价格摩擦区,突破需要持续现货需求承接,而非依赖单日资金脉冲。
- 资金结构:BTC Dominance维持约58%,BTC仍是资金配置核心;ETH与其他资产出现边际扩散,但尚未形成广泛山寨行情。
- 链上结构:BTC期初跌破True Market Mean后,在ETF买盘回暖推动下重新站上年内多个重要成本基础,结构边际改善,但对资金延续性仍高度敏感。
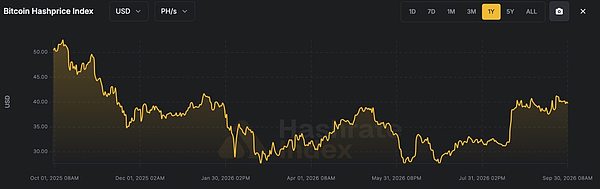
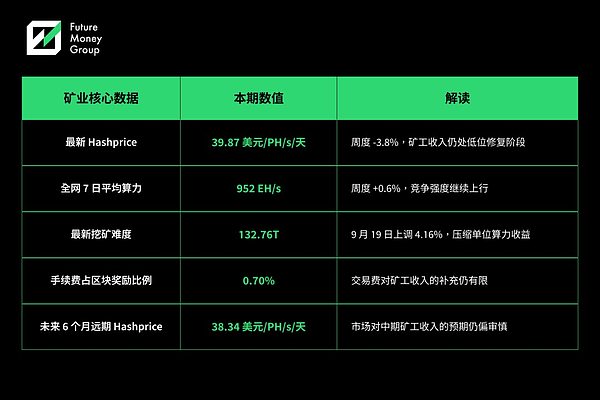
- 矿业状态:Hashprice最新为39.87美元/PH/s/天,周度下降3.8%;算力与难度继续抬升,矿工利润改善弱于币价表现。
- 监管方向:欧盟MiCA规则仍在细化,澳大利亚牌照框架进入更明确的执行阶段,美国预测市场则继续调整激励与合规安排。
市场概览
市场情绪仍偏积极,但追涨意愿有所降温
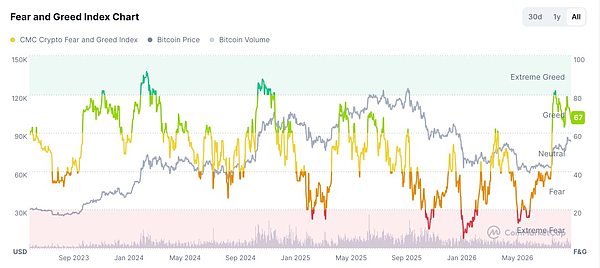
市场数据显示,期末恐惧与贪婪指数为67,仍处于贪婪区间,但较一周前的74回落。比特币价格在期内完成修复,风险偏好没有明显逆转,不过上行趋势仍需增量资金持续确认。
BTC继续占据资金配置核心
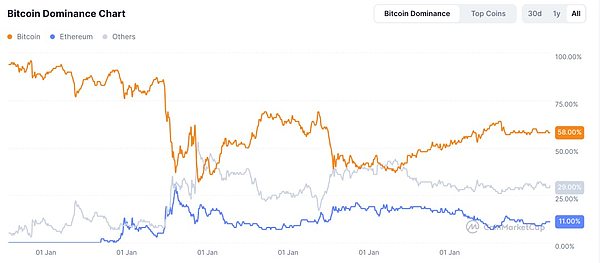
BTC Dominance期末约为58%,ETH占11%,其他资产占29%。BTC市占率处于高位但未单边快速抬升,资金向ETH及其他资产出现边际扩散,尚不足以确认广泛的山寨币行情。
ETF资金由集中流出转向连续流入
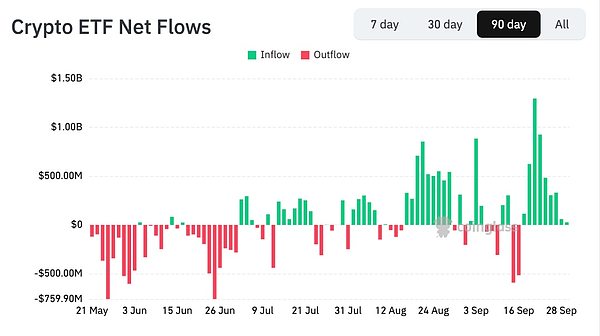
ETF资金流数据显示,期初曾出现较集中流出,随后快速转为连续大额净流入,单日流入峰值超过10亿美元;期末几日流入规模再次回落。传统资金对价格调整仍有承接,但不能仅凭个别大额流入判断趋势反转。
Hashprice修复后再度靠近盈利临界水平
矿业数据显示,Bitcoin Hashprice期末约40美元/PH/s/天,最新读数为39.87美元/PH/s/天。虽然较年中低位有所修复,但仍处于过去一年相对偏低区间;在算力和难度继续抬升的背景下,矿工利润改善弱于币价表现。
宏观链上表现
- 期初跌破关键成本锚,市场一度进入薄弱支撑区。BTC在期初脱离此前交易区间并下穿True Market Mean,反映持币者成本锚附近的承接不足。价格因此对边际卖压更敏感,修复需要新的现货需求配合。
- 增量需求曾同步放缓。链上资金流、ETF流量、稳定币扩张及企业买入在期初均表现疲弱。价格修复初期缺少单一且足够强的需求引擎,改善更多依赖存量筹码抛压减轻,而非全面新增买盘。
- ETF买盘回暖改善市场边际。随着ETF资金回流,BTC重新站上年内多个重要成本基础,同时获利了结压力仍相对有限。该组合缓和了期初的脆弱结构,但行情对资金流延续性依然敏感。
- 约9.67万美元构成下一处估值摩擦区。链上数据显示,MVRV均值价格附近约9.67万美元,是观察持续现货需求能否承接潜在卖压的重要位置。该水平是成本与估值观察点,并非价格预测。
热点市场新闻
- DePIN与AI数据网络转向商业化验证。Multicoin Capital投资Grass。该项目披露上半年收入约1700万美元,并预计全年训练数据业务收入可达7500万美元。市场关注点正在从去中心化数据采集概念,转向数据交付能力与收入质量。
- 安全事件后的协议修复仍影响DeFi估值。Velocity/Drift联创在协议重启过程中强调审计与开源治理。遭遇安全事件的平台能否恢复流动性、用户信任及开发者参与,仍需通过长期运营验证。
- 隐私与抗量子安全成为基础设施并行主题。Project Eleven收购Riva Labs,以补强后量子安全能力;Aztec则重新推出zk.money隐私钱包。基础设施竞争正在从性能扩容延伸至隐私保护与长期密码学安全。
- 机构产品覆盖继续向非主流资产延展。Grayscale Chainlink ETF持续增持LINK,显示ETF叙事正从BTC、ETH向具有明确基础设施定位的资产扩展。新增产品能否形成持续流动性,仍取决于真实申赎和配置需求。
矿业
Hashprice再度回落至盈利临界附近
最新Hashprice为39.87美元/PH/s/天,周度下降3.8%。在约40美元的水平,不同矿机型号和电力成本对应的盈利能力分化明显,部分高成本运营商的利润缓冲依然有限。
算力与难度继续抬升
全网7日平均算力升至952 EH/s,周度增加0.6%;最新难度在9月19日上调4.16%至132.76T。供给端竞争没有随币价修复而放缓,单位算力收入仍面临持续挤压。
公开矿企股价与现货价格出现背离
在BTC周度上涨的同时,多数公开矿企股价仍承压。资本市场正在更严格地区分币价beta与企业自身的现金成本、扩产节奏、负债结构及非挖矿收入质量。
AI/HPC转型需以已兑现收入衡量
本期未见足以统一比较的AI/HPC收入披露。对矿企而言,项目签约或机房规划不应替代经营验证;后续需重点跟踪电力资源、机柜交付、服务上线及财报确认收入。
监管
- 欧盟MiCA修订意见征集进入节点。本期为相关咨询反馈截止窗口,欧盟加密资产规则仍在持续细化。后续需关注稳定币、服务商准入与跨境合规义务的具体调整。
- 澳大利亚数字资产牌照过渡期到期。牌照与合规框架从过渡安排走向更明确的执行阶段,交易平台、托管和面向零售用户的产品将面临更清晰的经营边界。
- 美国预测市场调整平台激励机制。CFTC文件显示,Kalshi计划结束部分交易量激励安排。该变化并不等同于新规落地,但反映受监管市场仍在流动性补贴、用户激励与合规披露之间寻找平衡。
关键数据表
观察指标
- 关键成本区间:跟踪BTC能否稳定维持在True Market Mean及年内多个重要成本基础之上,并观察约9.67万美元的MVRV均值价格摩擦区;有效站稳并消化卖压将确认结构修复,重新跌破成本锚则削弱判断。
- 现货需求:跟踪链上资金流、稳定币扩张和企业买入能否与价格同步改善;多项需求指标共同增强将确认修复由新增买盘驱动,仅依赖存量抛压减轻则说明基础仍不稳固。
- ETF资金连续性:跟踪连续大额净流入能否延续,以及期末流入回落是否只是短暂降温;稳定流入将强化传统资金承接判断,再次转为集中流出则会削弱上行基础。
- 杠杆与流动性:跟踪价格修复是否伴随现货流动性改善,而非主要由杠杆推动;现货深度增强且波动收敛将提高修复质量,杠杆放大但现货需求不足则意味着回撤风险上升。
- 卖方出清程度:跟踪BTC重回成本基础后获利了结压力是否继续受控;潜在卖压被持续吸收将支持向上测试,卖方活动明显增强则表明上方估值压力尚未消化。
- 监管落地进度:跟踪MiCA修订后的具体义务、澳大利亚牌照执行细则,以及美国预测市场激励安排是否形成正式规则;可执行条款明确将提升合规确定性,持续停留在咨询或计划阶段则不会形成实质改善。