

RWA 浪潮下的 Hood Chain:meme 是手段,股票上链与资本效率才是目的
导语:DecadeX 争鸣学堂第六期(2026.09)围绕“下一轮新资产是什么、又将在哪里交易”展开讨论。分享从 RWA 的分发需求出发,推演 Hood Chain 的增长逻辑,再回到 Robinhood 的流量、ARPU 与资产收入。核心结论是:meme 只是冷启动手段,RWA 才是目的;股票代币化的终局在于分发、7×24 小时交易与可编程资本效率。
一、为什么研究 RWA:新资产与链上入口
过去两三个月,Robinhood chain 异军突起,带动 meme 热潮。小应曾写道,meme 本身是它所在链的一场营销活动,主角是背后的链;落到投资上,就是看 meme 背后的 chain。一级市场正在 consolidate,一二级界限消失,钱和项目向头部集中,动辄 20 亿、30 亿美元轮次。Robinhood Ventures 已到第二期,把二三十个一级项目做成 index。
RWA 被视为金融系统底层范式转移,可能是三四十年来金融业最重大变化,但推进速度会比 AI 慢得多。比特币 2008 年诞生至今近 20 年,把资产从链下整体搬上链可能要 50 年。本质是让金融信息像消息一样点对点自由流动。
二、RWA 是什么:与 Q 币同一逻辑
Q 币是 1 美元给腾讯、1:1 mint;稳定币是 1 美元给 Circle/Tether、mint USDC/USDT;股票代币化同理,把苹果股票交给发行方(如 Ondo,代币形如 AAPLon)或 Robinhood,1:1 mint 出代币。持有人拿到的是发行方承诺,而非资产本身。
三个作用:一是分发,拉美、非洲拿不到美元,USDT 把美元发到他们手上;股票同理,中国大陆和亚非拉用户可通过链上买美股,这是美元资产向全世界的分销渠道,终局是链上发股票、直接交易,绕开纳斯达克,打掉一二级界限。二是 7×24 小时交易,美国链下基础设施也在升级。三是一个大账本、可编程组合,例如抵押智谱借 Apple。
三、股票 RWA 的瓶颈:两套清结算并行
一笔股票交易分四步:收单、执行、清算、结算,链上也是四步。Native token 从收单、撮合到清结算都在链上闭环;股票代币在链上清结算后,链下还要再交割,因为法律权利、分红仍在链下。两套系统并行,效率由最低环节决定,所以 RWA 没有解决效率问题。稳定币最成功,不是因为最标准化,而是美元不需要链下再结算,所有清结算都能链上闭环。
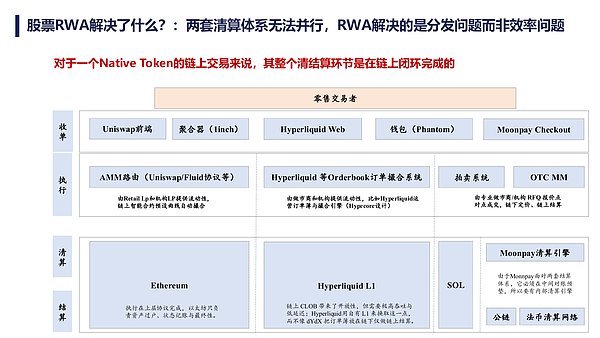
Native Token 的链上交易与清结算 · 原课件第 3 页
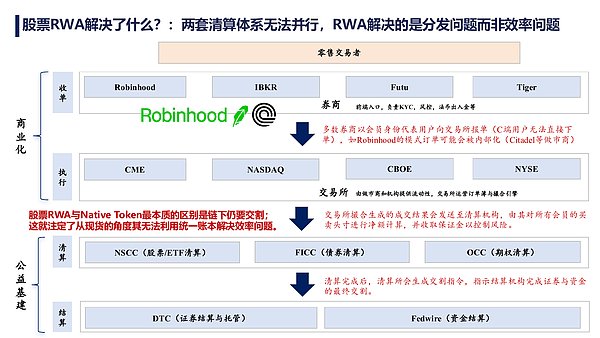
股票交易的链下交割与双重账本 · 原课件第 4 页
四、演进:1.0 / 2.0 / 3.0 与天时
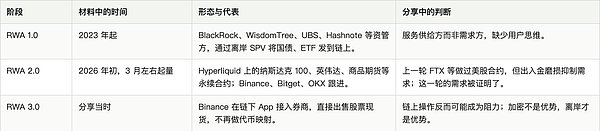
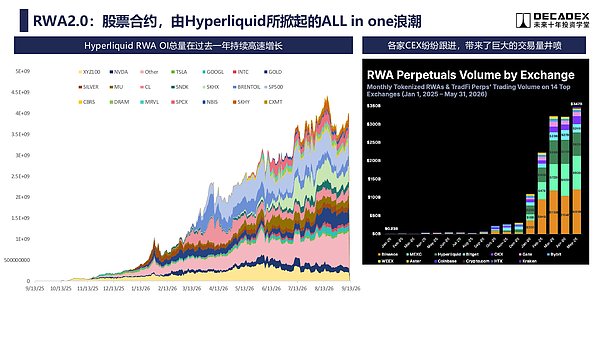
股票合约:课件中的 RWA 2.0 观察 · 原课件第 7 页
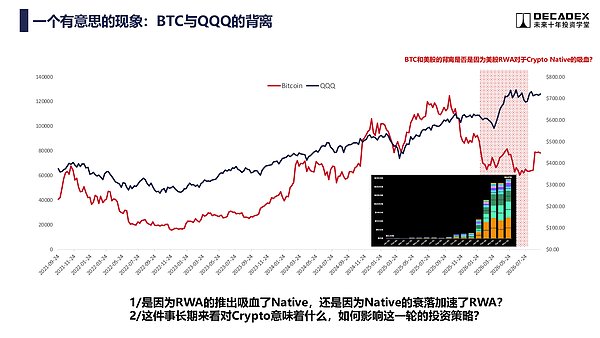
场内有钱,缺资产。Crypto native 盘子在衰落:CryptoVC 历史募资额、Coinbase 上币频率、市值前十以外山寨币总市值都在下降;稳定币总市值自 2025 年 10 月熊市开始后一直平线,钱还在场内但没有可投资产。交易所推 RWA 带有焦虑,因为赚的是手续费而非资产升值。BTC 与 QQQ 在 2021–2025 年高度相关,今年 6–7 月出现背离,同期 RWA 井喷。两个开放问题:RWA 推出吸走 native 资金,还是 native 衰落加速 RWA?长期对 Crypto native 意味着什么?
BTC 与 QQQ 的背离:分享中的开放问题 · 原课件第 9 页
五、现场讨论:背离、费用、合约与新资产
Kacey 认为,背离从去年 10 月 1 日后开始,主因是宏观高息下资金在美股与 BTC 间轮动。她不看好 CEX 股票现货,但合约是 Crypto 相对传统金融的巨大优势,机构用 1 倍合约当现货买,Jane Street 在币安基差交易量可能比传统市场还大。SEC 已允许 500 万美元以下融资直接用链上股票发行,新股会逐步直接在链上发。
Tron 强调分发,优质资产用户马上会用。币圈资产正在股票化:Hyperliquid 之后越来越多项目用营收回购销毁,相当于链上 IPO,这类资产才会变成蓝筹。交易所 listing 基本不再上 VC 币,本质是缺资产。TW 认为,优质资产肯定是股票大于币;CEX 原来兼有发行与交易功能,新资产品类变少后,发行功能会大幅减弱。YJ 不同意背离与 RWA 有关,链上 RWA perp 量不足以影响 BTC,背离主要是 AI 和半导体股票,加上 OpenAI、Anthropic、SpaceX 的虹吸效应。
费用与税方面,Binance 股票现货手续费约万五到千一,1 万 U 约七八美元,约为 IB 的 2–3 倍。IB 最便宜、流动性最好,但前提是开得了户。非 KYC 场景满足非合规地区需求,其中之一是避税,但 YJ 指出,在交易所交易美股赚钱不报税一定违法,IRS 四五年前已规定链上交易都要报税,目前量小尚未严查。避税只是早期、小规模监管套利,不会是核心刚需。
合约、pre-IPO 与新资产:本来就能买股票的人为什么买 RWA?一是新玩法,如 100 倍杠杆;二是买不到的资产,如未上市的 DeepSeek。合约不需要发行方或股东同意,也不需要 1:1 映射,直接开 ticker 就能交易,所以快。Kimi 等 pre-IPO 合约已上线,本质上和 pre-market 一样在赌大小。链上价格由池子流动性决定,靠申赎通道是否通畅吸引套利者拉回价格;USDT、USDC 都脱锚过,核心是相信项目方不作恶。只要真的买了底层,基本没问题;周末链上与传统的价差是做市商套利空间。
结算速度要从账本理解区块链:链上是交易即结算、真正交割;股票转给你,账户显示后也要 T+1 才真正属于你。同一个账本内秒到,跨系统才需要协调。区块链第一性原理就是账本。Vision 上,RWA 的本质是资本效率,即可编程、金融乐高,不只是分发。案例:一家衍生品机构把 BTC、ETH 期权 Delta 策略搬到 Hyperliquid,针对即将 IPO 的股票封装成折价买入产品。分发可以被替代,Kraken 已集成 Hyperliquid HIP-3,Hyperliquid 即将上线安卓 App,Robinhood Wallet 已可直接链上买股票,中长期不用担心入口。
六、Robinhood Chain:流量思维 vs ARPU 思维
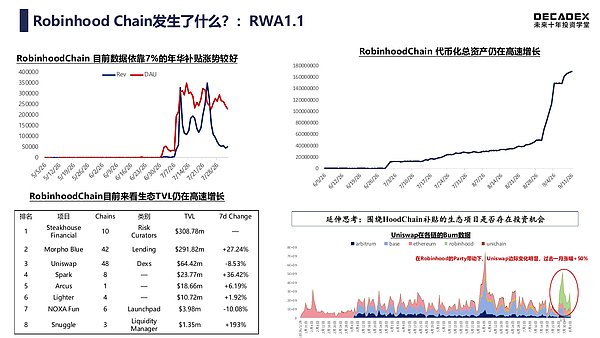
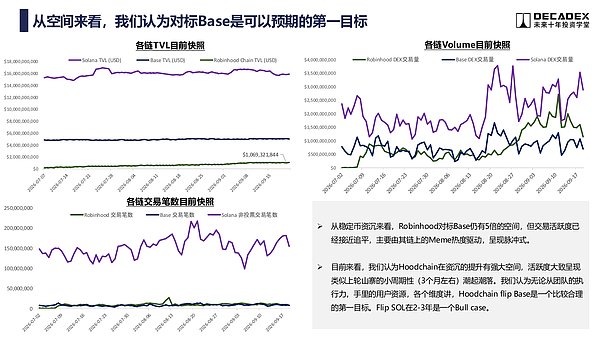
币圈 native 交易所做 RWA 解决 ARPU 问题:用户不想买币了,换资产继续收手续费。Robinhood 做 chain 解决全球化/流量问题:中国、欧洲都没做起来,用 chain 就不用逐个地区拿牌照、推监管。外部性投资思路是,Robinhood 投入资源发补贴,受益最大的不是它本身,而是盘子小的 Uniswap、Fluid、Pulse、Lighter,类比大厂投 CAPEX。玩法以股币配对为主,用股票买 meme,基于 AMM,加上各类 launchpad,抢走 SOL 上 meme 一部分份额。Vlad 决心大,想让 chain 成为财报能讲的业务。链上快照显示,Robinhood 交易活跃度已介于 Base 和 Solana 之间,预期本轮活跃度进第一梯队、比肩 SOL,TVL 对标 Base。
Robinhood Chain 的产品与资产 · 原课件第 14 页
TVL、交易量与交易笔数的对比 · 原课件第 17 页
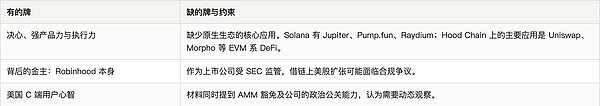
有什么牌、缺什么牌?结论:meme 只是手段,RWA 才是目的。Robinhood chain flip Base 是 base case,甚至是 bear case。
结论:meme 只是手段,RWA 才是目的。
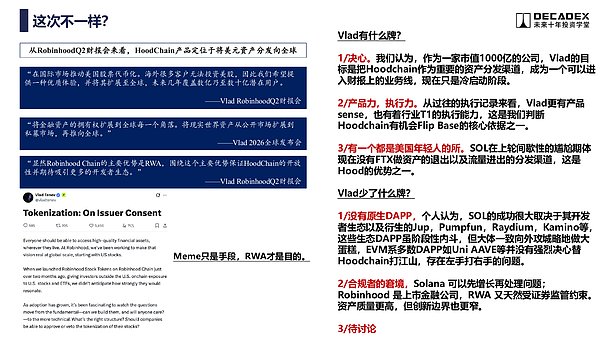
Robinhood 的优势与约束 · 原课件第 19 页
YJ 认为链上美股分两层:清结算上链必然发生,Vlad 推动 T+2→T+1→T+0,Robinhood、Coinbase、纳斯达克、DTCC 自上而下推动,本质是交易撮合更快的 SaaS;入口上链,即分发,不一定要在链上。Robinhood 做 chain 的三个原因:T+0;把美股分发到全世界;Vlad 的 democratize finance for all,让散户交易被 VC、PE 垄断的 pre-IPO 资产。北极星指标是 TVL,其次是交易量和 MAU,预计 TVL 追平 Base 需 2–3 年。这轮 meme 很难到上一轮高度:Trump 发币设了上限,供给端工业化,AI 让发币极快,需求端信仰下降;但仍会有 5 亿到 10 亿美元量级 meme。Vlad 只是借 Solana 车头冷启动,不会把链做成 meme 链。下一步是对接监管,把更多美股带上链,目标非美用户。美国用户约 2300 万,增长停滞;Crypto 占 Robinhood 收入约 20%–25%。员工视角:chain 不是最优先方向,公司在多条业务赛马,哪条跑得好就加人;Vlad 对外明确把 chain 列为 priority,员工不怎么看好。国际化一直没成:2021 年进英国因 PFOF 最后几天被砍;GME 后转向基础设施;2024–25 年重启,Crypto 产品已推到欧洲。矛盾是美国用户不需要 chain,需要 chain 的欧洲等地 Robinhood 品牌又弱。
WY 指出,机构看营收和利润率。股票现货费率难看,传统券商靠 0DTE 期权拉利润率。RWA meme 不一定是最好答案,但破圈想象在于:在正股基础上拉波动率,费率和交易频率一起上去。散户链上需求包括 pre-IPO、高杠杆。富途预测市场量爆发快,尤其 15 分钟合约。若他是 Robinhood,北极星是利润率,预测市场优先级高于 chain。meme 上限是背后金主上限,最终要折算成营销预算和收入。Tron 补充,Robinhood chain 外部性强,但链上地址显示大部分用户从别的链迁入,新用户不多。BSC 股票购买量主要来自 Alpha 积分刷量和套利,meme 带动股票购买很少。股票 meme campaign 真正好处是加速生态集成。Robinhood 优势是美股小盘股可直接上链,但以太坊 DeFi 和流动性难撼动。链的意义在于 permissionless。
七、Robinhood 公司与估值:券商框架
券商=流量×转化率:流量看 DAU/入金账户,转化率看 ARPU。发信用卡是提 ARPU,做 chain 是抓流量。新券商赛道七个字:流动性、流量、合规。研究富途、Robinhood 都从这七个字入手。
从嘉信思考 Robinhood:MAU 一直没超过 2021 年,美国年轻人这批用户已吃满。收入拆两块:交易收入周期性明显,2021 年靠 Crypto 和期权爆冲,2022–23 年回落 60%–70%;2025 年 12 月起 Crypto 业务萎缩,主要靠预测市场撑住。资产收入(净利息、资管)有复利属性,底层逻辑是美元超发、资产持续增值。嘉信 1993–2000 年交易收入占比约 70%–80%,Robinhood 现在约 60%。长期交易收入一定有顶,长期最大 beta 是资产。嘉信抓住婴儿潮一代和互联网流量,Robinhood 抓住千禧一代和移动互联网。流量先行,流动性收口。从资产收入看 Robinhood 是成长股,从交易收入看是周期股。嘉信真正相对标普跑出超额收益的阶段,是 1994–2000 年用户和交易收入高速增长期,之后资产收入提升,却没有再跑出超额。
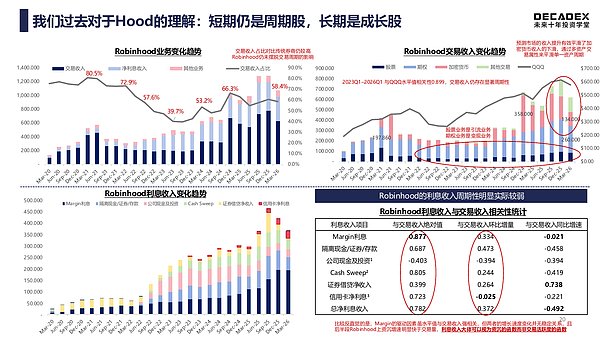
交易收入与资产收入 · 原课件第 20 页
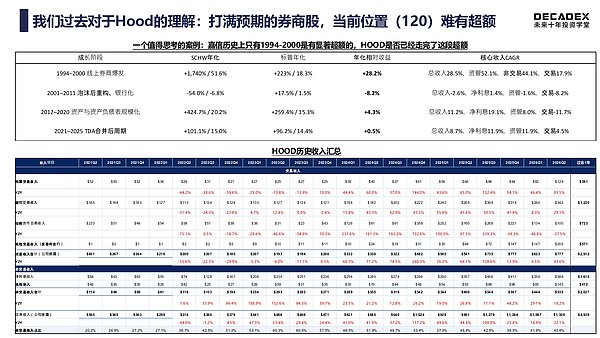
嘉信的历史与 Robinhood 的参照 · 原课件第 22 页
投资思路上,YJ 认为 Robinhood 会成为美国未来 10–20 年唯一的 super finance app for all,但它跟着美股大盘走,现在不是好点位,要等美股大跌、交易量萎缩时再买。
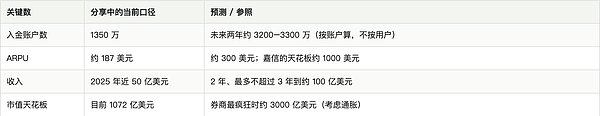
估值页:如果国际化受阻,主要驱动就是 ARPU 提升,发银行卡本质上是在洗存量用户。以后每出财报,就看四个数:用户数、ARPU、收入、对应市值。
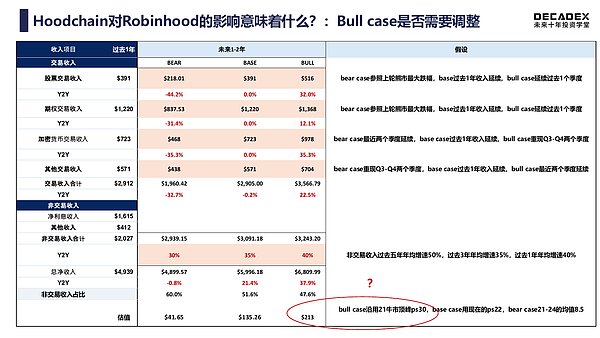
Robinhood 收入与估值情景:课件中的假设 · 原课件第 23 页
八、现场观点与组合:合规为分界线
从流量、流动性、团队执行三个维度看平台。以合规为主:中期选举如果民主党上台,可能打击非合规交易所,存在黑天鹅风险。非合规用来增加锐度(Hyperliquid、Binance),起量快、效率高,短期有 alpha。选四家平台的原因:RWA 本质是老资产、同质化,资产没有差异,平台的合规性、品牌和流动性会向头部集中。
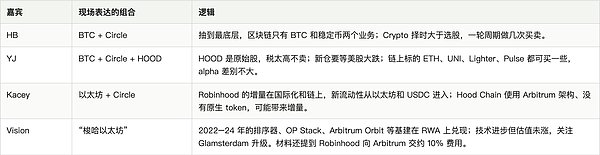
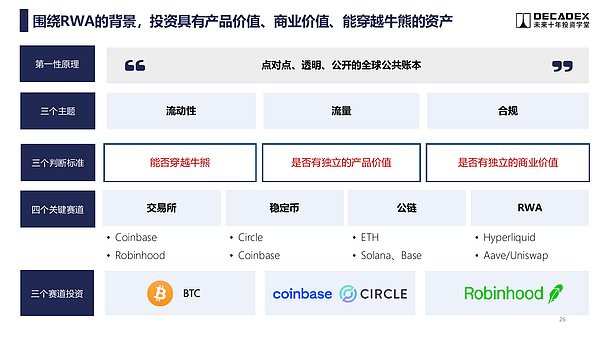
RWA 背景下的资产与平台研究框架 · 原课件第 26 页
结论:RWA 与 Hood Chain 的讨论最终落在资本效率、分发与平台估值上。meme 提供流量与波动率,股票上链提供长期资产收入,而合规、流动性与品牌将决定平台能否把叙事变成财报。