

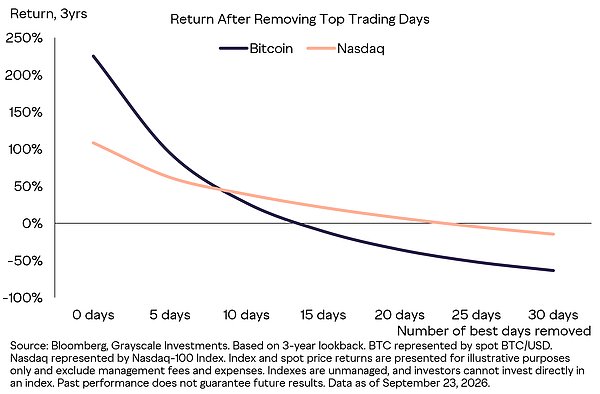
金色财经报道,Grayscale研究主管Zach Pandl在研究中指出,过去三年比特币(BTC)回报率约为225%,同期纳斯达克指数回报率为109%。但比特币收益并非均匀分布,表现最好的数个交易日对整体收益贡献极高。
收益高度集中:剔除最佳交易日影响显著
报告显示,若剔除比特币收益最高的5个交易日,其三年回报率将从225%降至95%;剔除收益最高的10个交易日,回报率回落至27%;若剔除前15个最佳交易日,三年收益将转为11%的亏损。相比之下,纳斯达克指数收益集中度更低:剔除表现最好的15个交易日,累计回报率仅从109%下降至21%。
这一数据凸显三点:a)很难择时布局比特币头寸;b)站在波动的“错误一侧”所带来的潜在成本;c)放弃潜在长期上行收益所要付出的代价。
持币观望也有机会成本
风险通常被定义为发生亏损的可能性。但报告认为,对于比特币这类收益与波动特征的资产,持币观望本身也存在机会成本。在统计区间内,仅占总交易日不足0.5%的少数几日贡献了大量涨幅;一旦去掉这几日,比特币累计回报直接腰斩。等待波动率回落、等待前景明朗的投资者,可能会发现资产重定价早已完成。
报告还指出,比特币的大涨交易日无法被可靠预测,想要吃到这波行情,必须在行情到来前保持持仓。
核心结论:放弃择时,长期配置
考虑比特币的收益与波动特征,追求长期资本增值的投资者应当放弃市场择时,转而持续、长期配置该资产。
图表1:剔除过去三年最佳交易日对收益率的影响
来源:金色财经;作者:Zach Pandl,Grayscale研究主管;编译:Shaw。