

周三,加密市场再度走低。比特币下跌1.7%,徘徊在约84,100美元附近;以太坊下跌3.5%。杠杆交易者此前重新入场,导致短时下跌在一小时内触发4.0358亿美元多头头寸被清算,市场对“10·10”式暴跌重演的担忧升温。
不过,衍生品数据显示,尽管杠杆已重新累积,但去年10月暴跌背后的压力源并未完全回归。与10·10相比,本次比较主要聚焦衍生品市场,因为当时正是一场由杠杆驱动的崩盘。
相似之处:杠杆重建
10·10前的上涨更多依靠借来的资金,而非新增买盘,最终约170亿美元多头被清算。如今,类似的杠杆累积正在重现。CoinGlass数据显示,未平仓合约(OI)本周增长4.0%,达到650,480 BTC;而在10·10前,该指标曾在五天内增长4.1%。
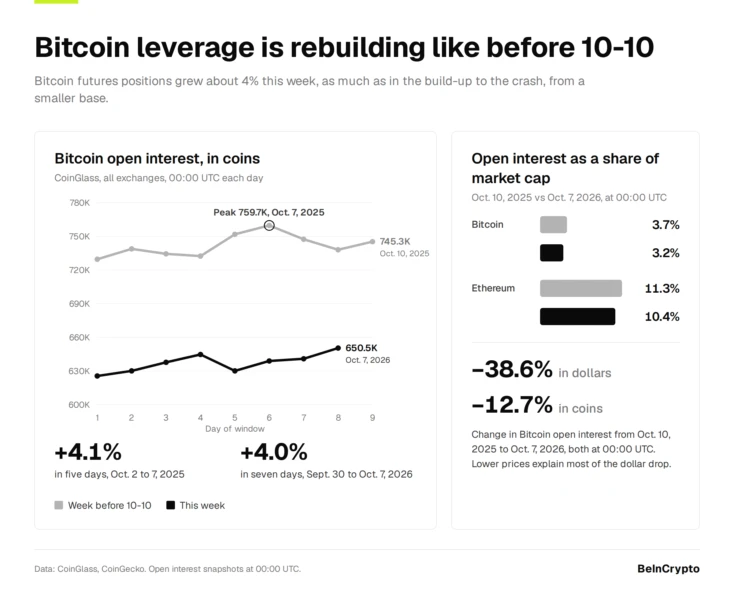
若按市场规模衡量,变化并不大。BTC未平仓合约占其市值的3.2%,而崩盘前为3.7%;ETH为10.4%,接近此前的11.3%。美元总额掩盖了这一点:从2025年10月10日至周三清算前,BTC未平仓合约以美元计下降38.6%,但以币数计仅下降12.7%。这一差距主要反映比特币价格下跌。换言之,当前市场相对其规模所承载的杠杆,几乎与10·10前相当。
BTC未平仓合约七日增长4.0%,ETH杠杆也回到崩盘前份额附近。问题在于,更多杠杆会把小幅下跌放大为强制卖出。
不同之处:杠杆成本更低
这一次,杠杆的成本要低得多。资金费率反映多头拥挤程度,即看涨交易者为维持头寸支付的小额费用。10·10前,Binance和Bybit上BTC与ETH资金费率在32个交易所-日中有18个超过8%年化;本周,28个中仅1次突破8%,并有3次转负。Deribit也显示同样转变:10·10前BTC日资金费率为26.9%,本周为7.1%。
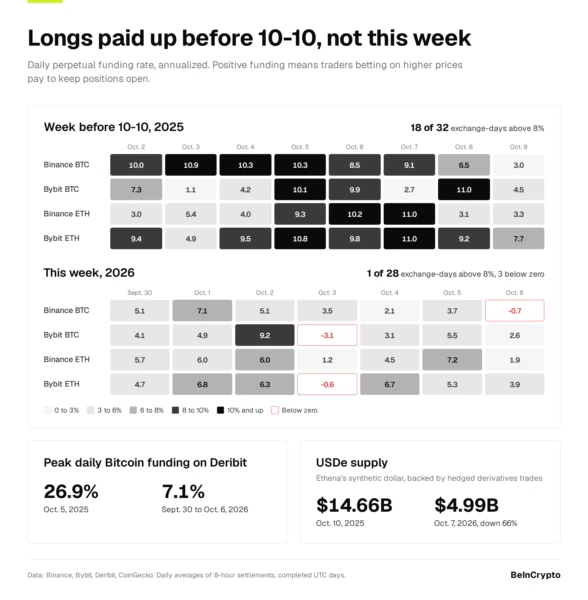
与此同时,一个关键燃料来源已经枯竭。CoinGecko数据显示,由对冲衍生品交易支持的美元代币Ethena USDe规模缩减66%,至49.9亿美元。这与去年10月以来的更广泛去杠杆趋势一致。结果是,头寸在增长,但并没有大量拥挤的多头为此支付高额成本,这意味着可被一次性击垮的过度拉伸多头更少。
为何周三清算规模有限
这种差异体现在周三的多头清算中。截至周三早间的24小时内,随着BTC下跌1.96%,4.8702亿美元多头被清算,相当于每下跌1%约有2.48亿美元强制卖出。而在10·10,该指标约为每下跌1%对应22亿美元,是此次的约九倍。相比之下,2025年普通清算规模在每1%跌幅1.57亿至5.04亿美元之间。
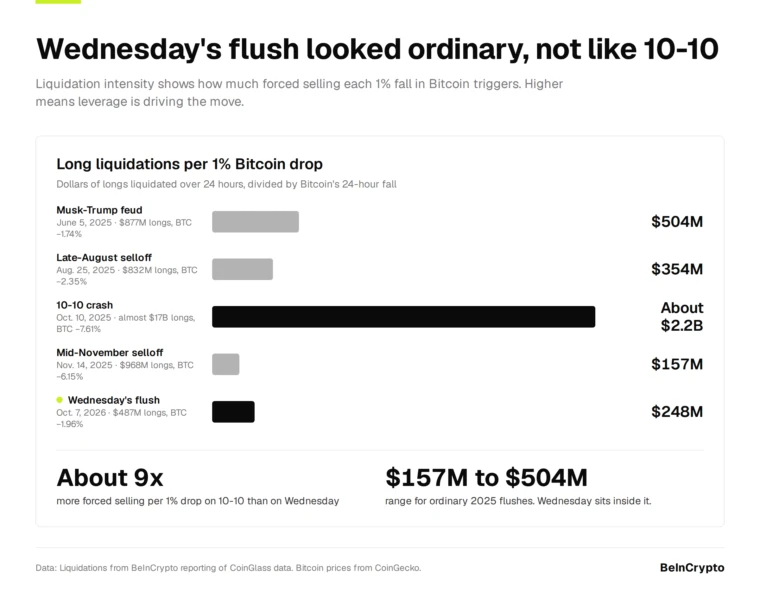
由于强制卖出规模有限,本轮下跌看起来更像一次重置,而非连锁瀑布。BTC目前交投于84,100美元附近,支撑位为82,300美元,阻力位为86,000美元。
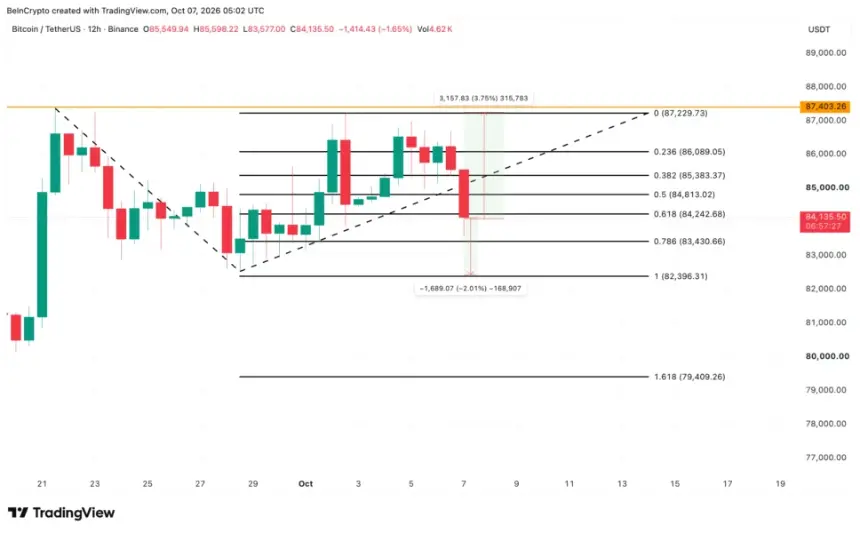
不过,若BTC跌破82,300美元,且资金费率重新升破8%,则可能重演10·10。若重新站上86,000美元,则确认重置。关键指标为:每下跌1%清算2.48亿美元;底部支撑为82,300美元,接近9月28日低点;触发警报为:资金费率高于8%且未平仓合约持续上升。
分析师观点
接下来最明确的触发因素是10月27日至28日的美联储会议。在9月加息之后,若再次加息,可能推高债券收益率,并推动BTC跌向82,300美元。如果资金费率在该测试期间保持低于8%,则10·10式连锁暴跌的可能性看起来不大。