

导语:美联储10月7日公布的9月FOMC会议纪要显示,委员会以12票赞成、0票反对将联邦基金利率上调25个基点至3.75%—4.00%,但并未正面确认“为维护信誉而加息”。纪要主导表述为“从风险管理角度审慎”,令市场对后续路径的解读偏向谨慎而非自动收紧。
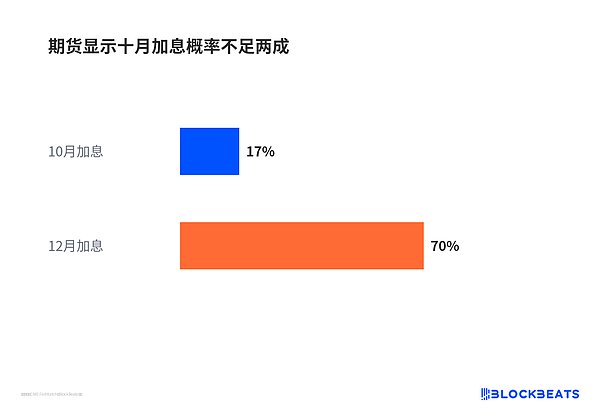
纪要公布后,联邦基金期货隐含的10月加息概率降至两成以下,12月约为七成。10年期美债收益率在5.28%附近,美股自纪录高位小幅回落,美元仍停在一年半高位附近。
“信誉加息”检验未获正面回应
BMO美国利率策略主管伊恩·林根在9月议息会议前提出检验题:9月加息是新任主席沃什为修补政策信誉的一次性动作,还是新一轮紧缩周期的起点。所谓“信誉加息”,指央行担心市场认定其不敢把通胀打回2%,因此先加一脚,用行动而非措辞撑住预期。
林根认为,若纪要讨论信誉成分多,说明加息是补信誉的一次性动作,后续路径更渐进;若讨论实际约束成分多,则可能是周期起点。纪要给出的答案是第三种:没有正面回应信誉问题,而是把加息理由整体框进“保险”框架。
加息理由分歧:买保险,还是主路径上移
纪要内部的分歧不在是否有人反对加息,而在加息的依据。一派认为,更高利率路径“从风险管理角度是审慎的”,可为需求强于预期或供给冲击再次出现提供保险;另一派基于主预测模型,认为基准路径本身就要求更高利率水平。前者是买保险,后者则意味着主预测已指向更紧政策。
支持后一种判断的证据也在纪要中:声明删掉了此前“部分反映供给冲击”的表述,换上一句更硬的承诺——委员会将交付价格稳定。几位参与者认为,当前政策利率不具限制性或仅有轻微限制性,个别人上调了对中性利率的估计。少数派担心的不是通胀预期脱锚的尾部风险,而是政策本身还没真正踩下刹车。
多数人支持年底前再加一次,但不肯把10月写成自动挡
纪要的关键路径表述是,多数参与者认为年底前再加一次很可能是合适的,但同时强调每次会议保持开放、取决于新信息。下次会议在10月27日至28日。
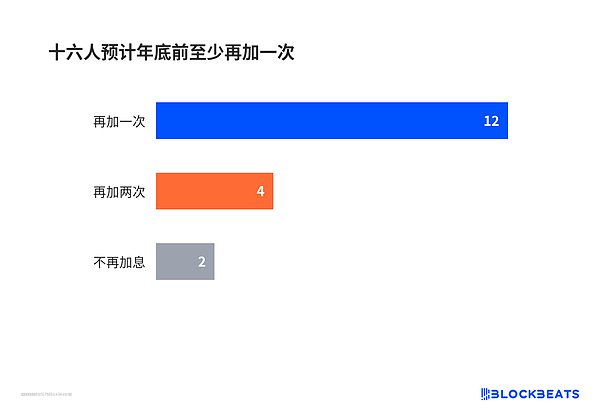
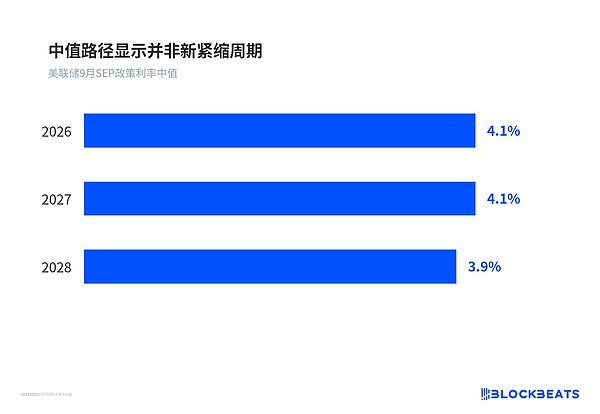
预测材料也指向同一方向。委员的经济预测中值显示,今年年底政策利率约4.1%,2027年仍是4.1%,18位提交预测的参与者中有16位预计至少再加一次。
但这份预测的长度并不支持新紧缩周期说法:加息只有一段,之后是长期按兵不动。
工作人员的通胀预测也偏慢,认为要到2029年才会回到2%。会后讲话进一步校准节奏。威廉姆斯9月29日说,9月行动已经买到等待时间,无需急于行动,年内晚些时候可能再加一次。更鹰的洛根则认为目标区间还需上调至少50个基点,但他同时承认期限溢价上行可能减少加息必要。
会后数据已走在纪要前面
需要提醒的是,纪要复述的是9月15日至16日会议,其中所有判断都建立在当时信息上。当时工作人员对通胀的评估偏高,会后公布的数据比该口径更温和,就业也弱于会时叙事。这正是10月加息定价迅速坍塌的直接原因。
三大变量决定后续路径
决定接下来路径的,是三个尚未落地的变量:能源价格与AI资本开支带来的涨价是否会向核心通胀扩散;中性利率上修讨论是否从个别人扩大到主流;长端收益率上行能在多大程度上替代政策加息。纪要显示,委员们对最后一点的看法并不一致。
如果这几条都朝缓和方向走,纪要里那句“风险管理”就只是一次保险。如果其中任何一条反向,少数派关于政策还不够限制性的判断就会被重新拿到台面上。