

导语:2026年第三季度,美伊冲突反复推高油价,美联储完成2023年以来首次加息,10年期美债利率升至5.25%。在利空不断中,比特币季度上涨42%,资金却主要经由ETF流入;币安新增交易品种中TradFi永续与股票/ETF占绝大多数,RWA永续合约成为行业主要成交增量。ArkStream Capital认为,Crypto正从“原生试验场”走向RWA融合,“币安”正在变成“股安”。
TL;DR
- 美伊冲突反复推高油价,汽油价格带动通胀预期上行,美联储9月完成2023年以来首次加息。
- 比特币与纳指同涨同跌,与黄金脱钩,油价和利率仍是主要变量。
- 三季度比特币上涨42%,资金主要通过ETF进入,meme牛市一去不复返。
- Robinhood与Circle公司链交易仍以meme为主,尚未带来新资产类别。
- RWA牛市主要体现在股票等RWA永续合约,成为2026年加密行业最主要成交增量。
- 有协议收入、持续回购的代币明显跑赢其他山寨币,协议收入可持续性成为筛选标准。
宏观环境:从油价到利率
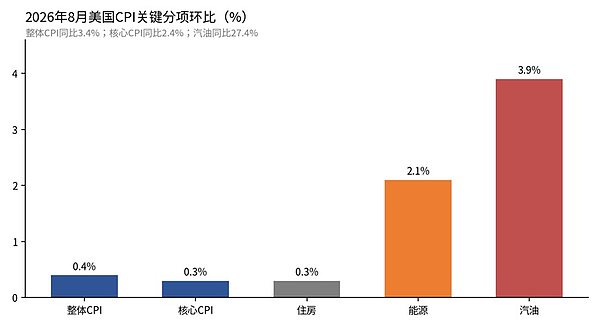
三季度宏观链条清晰:美伊冲突升级→油价上涨→汽油价格推高通胀预期→美联储加息、国债利率走高→股票、黄金、比特币波动。7月和9月冲突两次升级,布伦特原油从6月底73.74美元涨至9月中旬108.35美元;8月汽油价格同比上涨27.4%,整体CPI环比上涨0.4%,消费者一年期通胀预期升至4.6%;美联储9月加息25个基点,10年期国债利率9月28日升至5.25%,30年期9月29日升至5.56%。9月21日油价跌破100美元,纳指与比特币同日创阶段新高;9月28日油价重回108美元,纳指、黄金和比特币同时下跌。
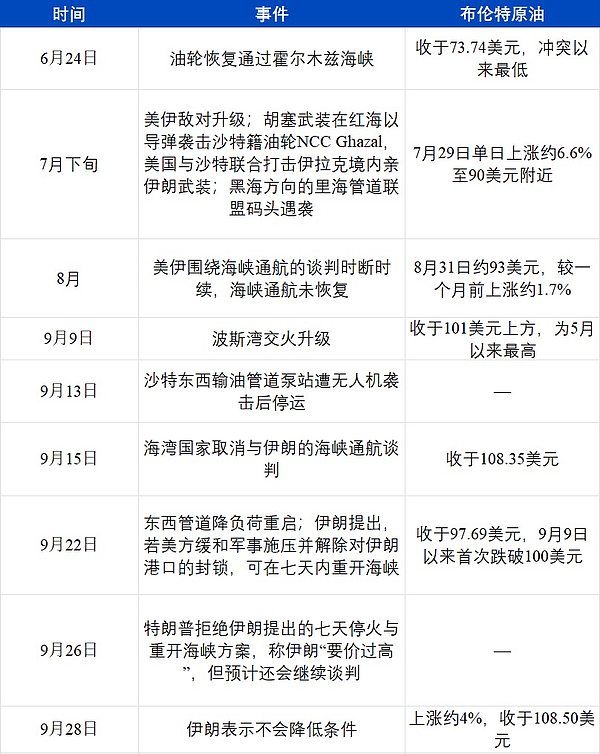
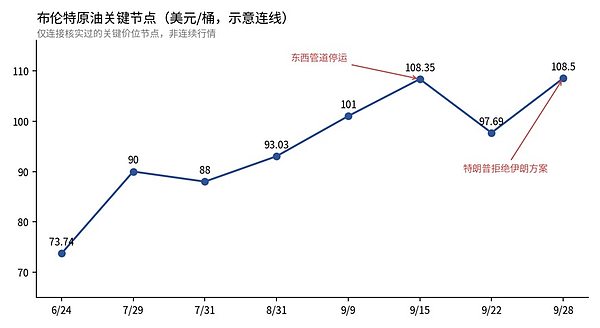
2026年三季度布伦特原油关键节点(ArkStream整理)。油价上涨最先反映在汽油价格:8月美国汽油价格环比上涨3.9%、同比上涨27.4%,贡献当月整体CPI涨幅三分之一以上;能源分项环比上涨2.1%。8月非农新增就业16.2万人,远超市场预期5.3万人,失业率4.1%。密歇根大学9月终值显示,消费者未来一年通胀预期4.6%,五年通胀预期从3.3%升至3.4%;债券市场10年期盈亏平衡通胀率2.33%,家庭与债券投资者的通胀判断出现分化。
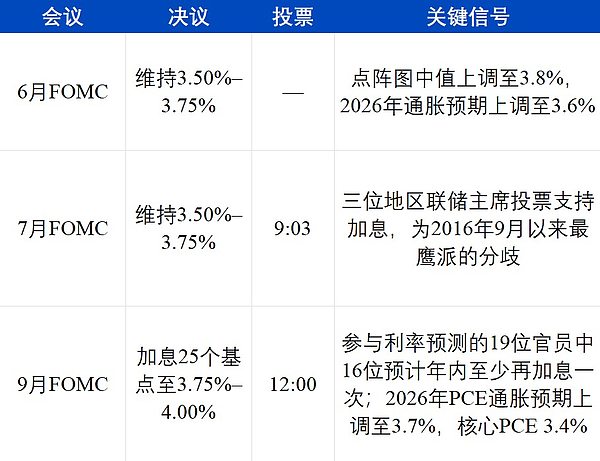
美联储在三次会议中逐步明确立场。7月声明认为经济稳健扩张、通胀仍高于2%目标,并将原因指向能源供给冲击;9月决议称“通胀仍然偏高,今天的政策行动将支持通胀更及时地回到2%目标”。9月经济预测将2026年PCE通胀由3.6%上调至3.7%,并把通胀回到2%的时间推迟到2029年;16位官员预计年内至少再加息一次,其中4位预计再加两次。9月28日CME FedWatch显示,年底前至少再加息一次概率约94%,10月加息概率约70%。ArkStream Capital认为,本轮通胀主要由油价等供给因素推动,加息无法让海峡通航,高利率持续时间大概率拉长。
金融市场:美股、黄金与比特币
利率与油价最终落在资产价格上。比特币与纳指9月21日同日创阶段新高,9月28日又一起下跌;黄金整个9月走弱。9月21日纳指上涨由芯片和AI股带动,Meta上涨约11%,AMD和英特尔上涨8%至11%,AMD市值升至1万亿美元。9月28日标普500下跌0.77%,纳指下跌0.92%,道指下跌0.67%,布伦特原油上涨约4%。过去一年,比特币与黄金走势脱钩,与纳指代表的风险资产更近。
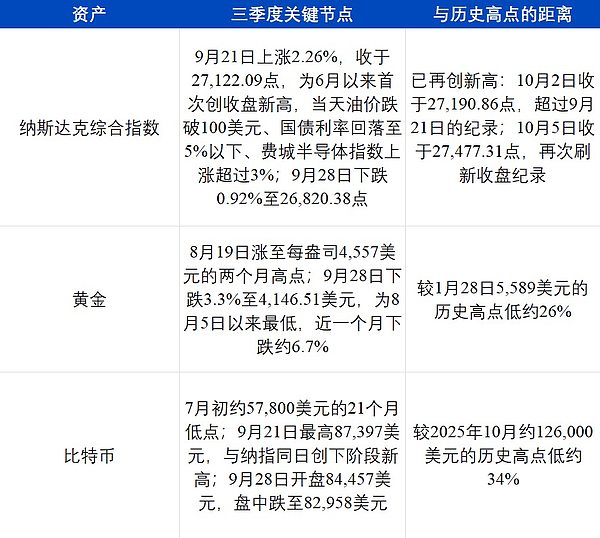
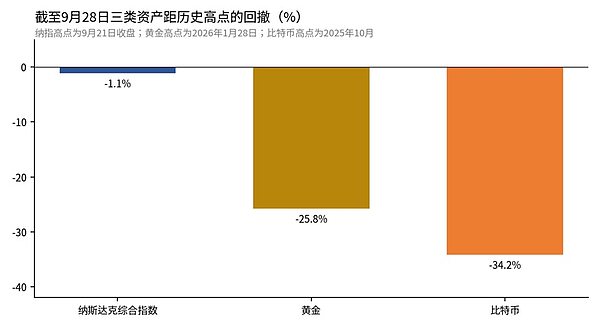
黄金在2026年1月28日创下5589美元历史高点,比特币则从2025年10月高点回落至7月初约57800美元,最大回撤约54%。两者过去一年滚动相关系数为-0.17,春季一度低至-0.88;比特币与美股相关系数曾在两周内从-0.68升至+0.72。8月财政部扩大回购后,市场对美元贬值讨论升温,比特币与黄金一度同涨,90日相关系数从接近0升至0.5左右,比特币与纳指90日相关系数从约0.6降至0.33。进入9月,黄金下跌,比特币与纳指同步涨跌,二者再次分开。Glassnode历史数据显示,这类短暂相关性切换通常持续时间不长。
ArkStream认为,比特币与黄金脱钩、与纳指同向主要有四个原因:买家不同,黄金有央行购金支撑,比特币新增资金主要来自现货ETF和机构;对利率反应相同,二者均无稳定现金分红,估值依赖未来预期;黄金涨跌另有驱动,受央行购金和外汇储备配置影响;杠杆更高,比特币期货和永续未平仓量9月约615亿美元,波动时易触发连锁清算。宏观层面可归纳为三点:美伊冲突推高油价和通胀预期;美联储加息并准备再加,10年期美债利率升至19年新高;比特币跟随纳指、与黄金脱钩。
加密市场与公司链
2026年前两个季度市场磨底修复,进入8月情绪出现拐点。8月18日至19日,三项利好集中出现:美国财政部长贝森特宣布将长期国债回购规模至少翻倍,单次操作由20亿美元提高到至少40亿美元;SEC发布《Regulation Crypto Assets》征求意见稿,拟允许加密发行人在四年内豁免募资不超过500万美元,或每年豁免募资不超过7500万美元;特朗普在白宫召集Coinbase、Gemini、Ripple、Chainlink Labs等高管,推动CLARITY法案。三项消息叠加引发空头挤压:比特币两日上涨近8%,一度逼近7万美元;以太坊两日上涨18%至20%,突破2250美元;24小时清算约19亿美元,绝大部分为空头仓位。
“8·19行情”带动季度修复。比特币三季度整体上涨42%,季末报83161美元;年内仍下跌约5.13%,距离12.6万美元历史高点仍有约34%差距。但资金仍集中在比特币:8月比特币上涨近25%期间,山寨季指数从约67回落至8月25日39,比特币市占率维持60%左右。美国比特币现货ETF年内累计资金在7月中旬一度净流出约58亿美元,9月下旬重新净流入;稳定币总市值从5月约3206亿美元降至9月24日3066亿美元。新增资金主要通过ETF进入比特币,链上美元并未增加。
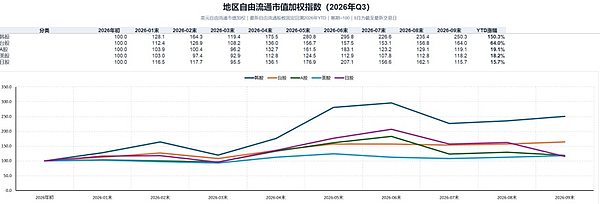
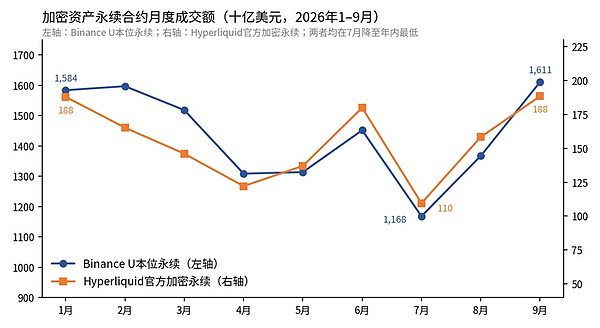
美股节奏与比特币高度一致:7月见底,8月至9月修复,9月创季度新高。Binance与Hyperliquid数据同样显示,8月之后Crypto交易开始回暖。7月Binance U本位永续月成交额降至1.17万亿美元,Hyperliquid官方加密永续降至1095亿美元,均为年内最低;9月分别回升至1.61万亿美元和1884亿美元。Binance现货成交同期从1937亿美元回升至3066亿美元。三季度Binance U本位永续成交4.15万亿美元,比一季度减少约12%,现货成交减少约28%;Hyperliquid官方加密永续成交4562亿美元,比一季度减少约9%。行业成交增量来自股票等RWA永续合约。
Robinhood Chain三季度数据
Robinhood Chain是Robinhood主导的以太坊Layer2,2026年7月1日上线主网,三季度是首个完整运营季度。核心产品是股票代币,面向美国以外120多个国家用户,支持7×24小时交易,并可作为抵押品存入借贷池。截至9月30日,Robinhood Chain DEX日成交额约13亿美元,活跃地址39.4万个;9月4日单日收入达到827万美元,为季度最高。
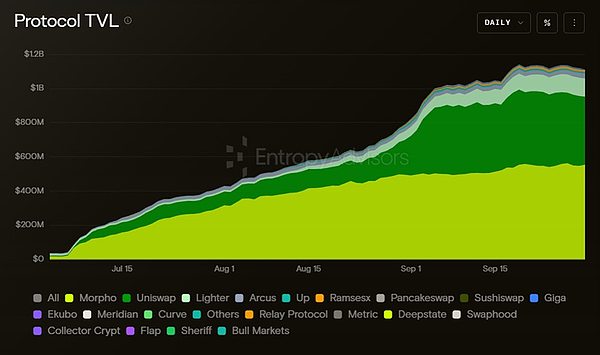
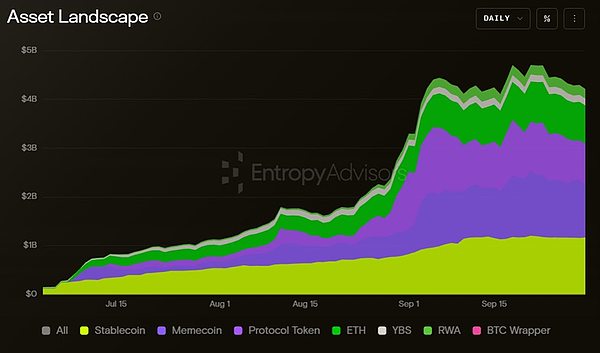
按Entropy Advisors统计,Robinhood Chain TVL在9月底达到11.2亿美元,用时三个月。作为对照,Hyperliquid的HyperEVM上线后约7个月才在2025年9月初达到1.9亿至2亿美元TVL;Base链上线后约13个月才在2024年9月突破20亿美元。链上资产总规模9月底达到42.1亿美元。9月初快速增长主要来自meme代币和协议代币;稳定币绝对规模同步扩张,但占比被稀释;RWA和收益型稳定币规模缓慢增加。此阶段正值发币平台Pons交易与铸造热潮,Pons累计平台成交已达45亿美元级别。
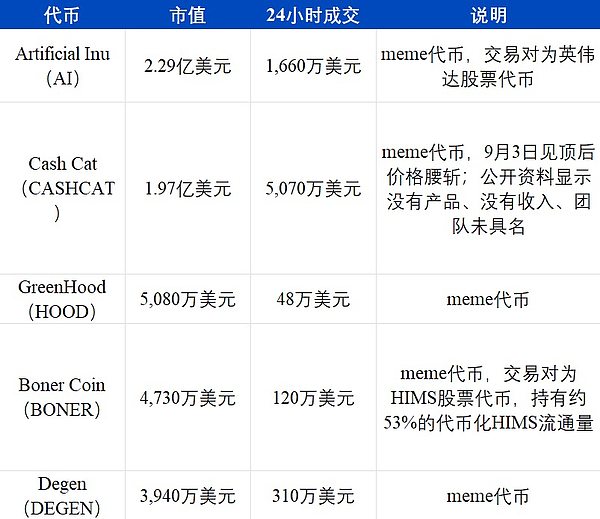
链上市值较高资产以meme代币和发币平台代币为主。9月29日,Robinhood Chain上meme代币总市值约8.71亿美元,24小时成交约1.46亿美元;Pons平台代币PONS在8月市值从2000万美元涨到2亿美元以上。市值第一的AI和第四的BONER都以股票代币作为交易对:前者以代币化英伟达股票计价,后者囤积超过一半的代币化HIMS股票;meme代币A Meme Coin则以代币化AMC股票作为交易对。发币平台是链上收入最高应用,Pons在9月2日单日发出约2.5万个新代币,累计手续费收入1.746亿美元。
股票代币成交增长很快,但与meme交易交织。CoinDesk Research统计,9月Robinhood代币化股票成交65.7亿美元,环比增长407%,占全市场42.0%。Token Terminal统计,截至9月23日30天里,Robinhood Chain股票代币DEX成交104亿美元,约占同期全链DEX成交19%,上线头两个月约8.7%。股票代币中英伟达成交最多,累计约21亿美元,苹果、GameStop和SpaceX也较活跃。该统计未剔除meme代币与股票代币交易对,部分meme交易计入股票代币成交。锁仓数据显示,链上代币化资产约1.25亿美元,仅占TVL约6%,上线之初接近三分之一;链上约6.4亿美元稳定币中,USDG占54.8%,USDe一个月增长167%。
Circle与Arc
Circle的Arc公链9月16日上线主网,设计几乎每处都指向机构:11家创始验证者全部来自传统金融与支付行业,包括贝莱德、DTCC、洲际交易所、Visa、Mastercard、渣打银行、MoneyGram、SBI、住友商事、Global Payments和Galaxy;交易手续费以USDC支付;结算一秒内完成确定。5月Circle以30亿美元估值完成ARC代币预售,募资2.22亿美元,由a16z领投,贝莱德、Apollo等参与。
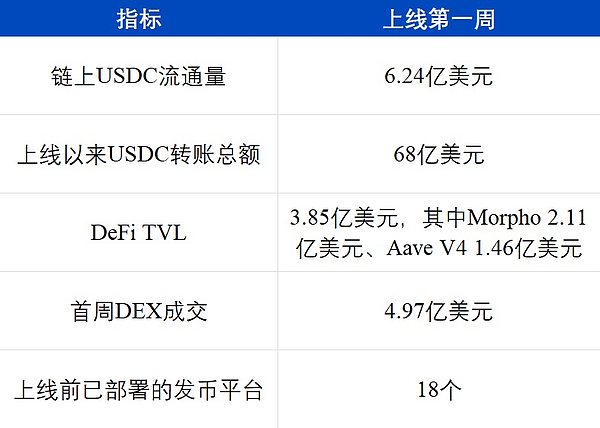
资金端集中在借贷协议和USDC转账。3.85亿美元TVL中,超过九成存放在Morpho和Aave两个借贷协议;稳定币转账是链上最主要活动。尽管Circle希望拓展机构业务,Arc交易端仍以meme代币为主。9月19日,Arc上24小时成交额前五代币依次为:发币平台代币ARGUS(424万美元)、meme代币BCAT(411万美元)、借用USDC名字的社区meme代币(179万美元)、发币平台代币TOLLY(93万美元)和meme代币DUKE(84万美元)。在机构公链上,前五名有三个meme代币。ArkStream认为,公司链目前还没有带来新的资产类别,若Gas补贴与交易激励退坡后仍以meme为主,真实价值有待检验。
Crypto的RWA融合之路
回顾历轮牛市:2017—2018年ICO牛市是全民造富运动,散户主导,叙事为“去中心化颠覆”,但基础设施不成熟,许多项目后来被证伪甚至为骗局。2020—2021年DeFi+NFT牛市发生在全球宽松背景下,稳定币链上流通爆发,DeFi与AMM跑通,流动性挖矿推动财富效应,但多数叙事在熊市中证伪。2024—2025年ETF/Meme牛市标志资金入场方式根本转变,现货ETF与DAT成为合规入口,比特币获得机构资金,但没有山寨普涨。Pump.fun把meme发币推向工业化流水线,meme供给远大于散户流动性,“公平分发”认知破裂,meme牛市一去不复返。
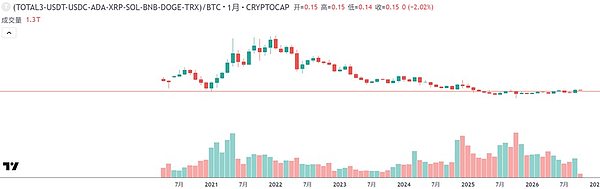
2026年无疑是Crypto的RWA元年。若用一个词定义本轮牛市,“融合”最贴切:Crypto正从全球金融创新试验场融入现实生活,一方面是稳定币全球化扩张,另一方面是股票代币化流动性改造。前三轮牛市共同特征是“单向渗透”,本轮以RWA为核心叙事的浪潮则是“双向奔赴”:Binance、Coinbase、Kraken等头部交易所把股票、商品、指数搬上链;Robinhood等互联网券商反向进入,自建公链、发行代币,把证券经纪根基迁移到链上。
交易所与RWA永续合约
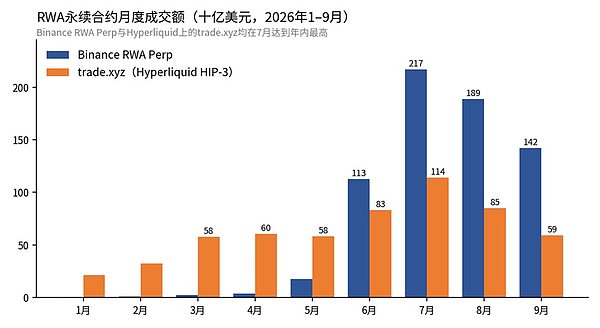
本轮RWA牛市最直接体现,是Binance、Hyperliquid上股票等RWA永续合约成交量。Binance RWA Perp月成交额从1月4.1亿美元增至7月2169亿美元,Hyperliquid上HIP-3框架下trade.xyz在7月达到1141亿美元,均为年内最高。8月后两者回落,9月分别为1420亿美元和593亿美元,仍显著高于二季度。三季度Binance RWA Perp成交5477亿美元,是二季度4倍多,占其永续合约总成交11.7%,一季度不到0.1%。
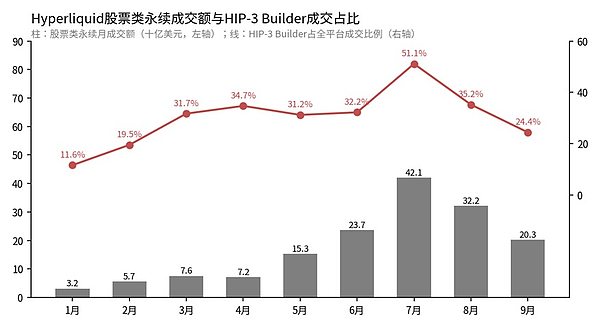
Hyperliquid上,HIP-3 Builder成交从一季度1324亿美元增至三季度2612亿美元,股票类永续从165亿美元增至946亿美元;HIP-3 Builder成交占比7月达51.1%,9月回落至24.4%,股票类永续月成交额从7月421亿美元降至9月203亿美元。同期Binance与Hyperliquid加密资产永续成交均低于一季度,行业成交增量几乎全部来自RWA永续合约。CryptoRank统计,RWA永续DEX三季度总成交3650亿美元,环比增长32%,股票类资产贡献1750亿美元,占比约48%;CoinDesk Research统计,2026年上半年加密交易所处理RWA相关交易量接近1万亿美元,Binance占60.9%市场份额。
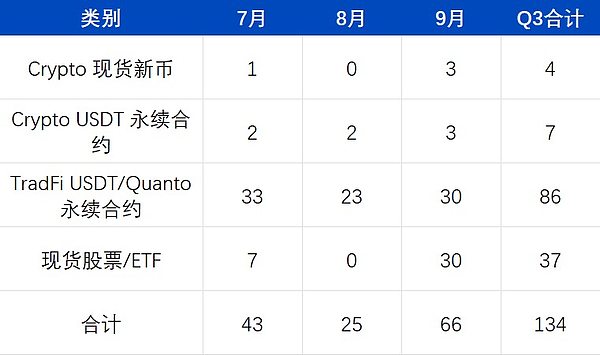
交易所正从单纯加密资产撮合平台加速转型为“万物皆可交易”的综合金融基础设施。Coinbase联手雅虎财经打通加密资产与传统股票行情和交易入口,推进“万物交易所”;Kraken基于xStocks框架推出受监管代币化股票永续合约,面向非美用户提供最高20倍杠杆的7×24小时交易;Binance通过Binance Alpha引入Ondo Finance提供的代币化资产敞口。三季度币安共新增134个交易品种,其中TradFi类永续合约86个、现货股票与ETF 37个,加密资产现货新币和永续合约合计只有11个,可以说币安已经变成“股安”。
代币化股票与链上RWA
币安研究院统计,截至9月15日,链上RWA规模达341.8亿美元,年内增长85.2%;其中美债与货币市场基金182.9亿美元,贡献年内增量54.7%;代币化股票44.3亿美元,年内增长390.4%,在RWA中占比由年初4.9%升至13.0%。私人信贷是增速最快非国债品类,黄金等大宗商品、企业及政府债券、房地产、航运融资、可再生能源等另类资产也在加速上链。贝莱德、富兰克林邓普顿、富达、摩根大通、Apollo等老牌机构,与Securitize、InvestaX、IXS等代币化平台构成机构侧供给主力。DTCC已联合约40家机构完成代币化证券、ETF及国债生产环境实盘交易测试,计划10月全面商业化;新加坡“Project Guardian”参与机构扩容至40余家。
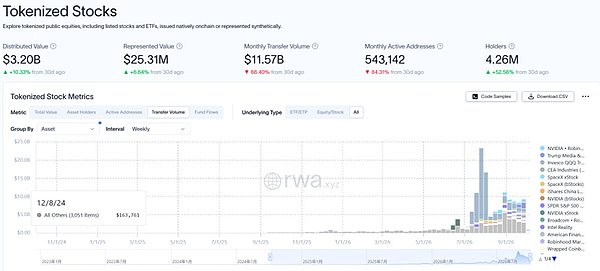
代币化股票是增长最快品类。CoinDesk Research统计,9月全市场代币化股票市值达48.7亿美元,当月成交156亿美元,均创历史新高;链上代币化股票转账量7月达峰后回落,但8月、9月仍明显高于6月前水平;持有地址达426万个。Robinhood本季度成为最大代币化股票交易场所,占全市场成交42.0%;但Robinhood Chain上市值较高资产仍以meme和发币平台代币为主,股票代币只占锁仓约6%。其优势更多在于覆盖38个国家、超过2800万客户的入口。行业观察者总结,数字资产与传统资产边界正从两个方向同时消融:加密交易所更像传统交易所,传统券商更像加密交易所。从成交增量看,交易所一侧走在前列。
用户与技术的融合
无论Binance还是Robinhood,在融合之路上的目标一致:成为全球化、多品种投资品入口。用户层面,截至2025年末,全球加密资产持有人约7.2亿至7.4亿,占全球人口约9%;但去重后活跃加密用户约4000万至7000万,仅相当于持有人群6%至10%。技术层面,2025年Stripe与Shopify宣布让34个国家数百万商户接受USDC付款,消费者用链上USDC支付,商户直接收到本地法币。Polymarket保留区块链可见性,利用稳定币结算、公开持仓和智能合约托管,创造实时概率市场。Crypto正成为现实生活的一部分,也在现实生活中获得成长养料。
回购型代币的市场表现
当增量资金越来越多被RWA、代币化股票、稳定币等“类TradFi”资产吸引,纯加密原生代币如何留住资金成为核心考验。回购型代币,即把协议收入一部分用于二级市场回购并销毁或再分配的项目,典型如Hyperliquid的HYPE、Pump.fun的PUMP,是市场检验“协议能否产生真实现金流、能否反哺代币价值”的标尺。ArkStream统计币安上项目表现,口径以现货为主、合约为补充。三季度整体,回购组33个代币平均上涨78.6%,比特币上涨42.6%,8个大市值山寨币平均上涨69.2%,544个小市值山寨币平均上涨58.8%;从8月19日比特币真正转强到季度末,回购组平均上涨71.6%,比特币上涨29.2%,大山寨上涨55.4%,小山寨上涨41.4%。回购组表现均优于其他山寨币。
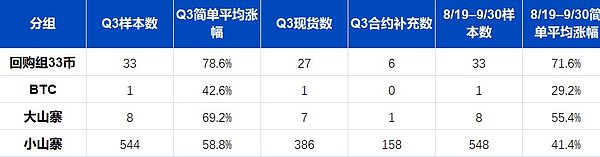
大山寨比比特币有更大弹性,小山寨整体表现不如大山寨。小市值山寨币对比特币汇率仍处多年低位。ArkStream认为,绝大部分山寨币如果没有回购支撑价值捕获,也无法像meme那样吸引注意力,后续只会逐步凋零。未来几个季度,“协议收入与回购的可持续性”将取代单纯TVL或交易量,成为衡量加密项目基本面质量更重要的指标。投机需求不会消失,meme和叙事型项目仍有市场空间,但对绝大部分项目而言,发币圈钱黄金年代已经过去。行文期间,Blast与Abstract宣布关闭;币安三季度累计下架15个现货资产和13个合约资产。出清不会很快结束,这是Crypto在RWA融合之路上的阵痛。
总结
宏观层面,美伊冲突反复升级,布伦特原油从73.74美元涨至108美元以上,汽油价格同比上涨27.4%,消费者一年期通胀预期升至4.6%;美联储完成2023年以来首次加息,市场认为年底前再加一次概率约94%;10年期国债利率9月28日升至5.25%,为2007年6月以来最高。比特币与纳指同涨同跌,与黄金走势脱钩。
加密层面,8·19之后市场明显修复,比特币三季度上涨42%,但山寨季指数和比特币市占率显示资金仍集中在比特币;加密资产永续合约7月见底、9月回升,三季度成交仍低于一季度。Robinhood Chain与Arc上线后交易规模增长很快,但交易仍以meme为主,股票代币与机构结算仍处早期。
行业层面,本轮RWA牛市主要体现在Binance、Hyperliquid上股票等RWA永续合约成交增长,它是2026年加密行业最主要成交增量;链上RWA规模年内增长85.2%。meme牛市一去不复返,新增资金主要通过ETF进入比特币;加密原生项目中有协议收入、持续回购的代币明显跑赢其他山寨币。ArkStream基本判断是:在霍尔木兹海峡恢复通航、油价和国债利率明显回落之前,比特币大概率仍将跟随美股风险偏好波动;加密项目分化可能继续扩大,协议收入与回购可持续性将成为更重要筛选标准。