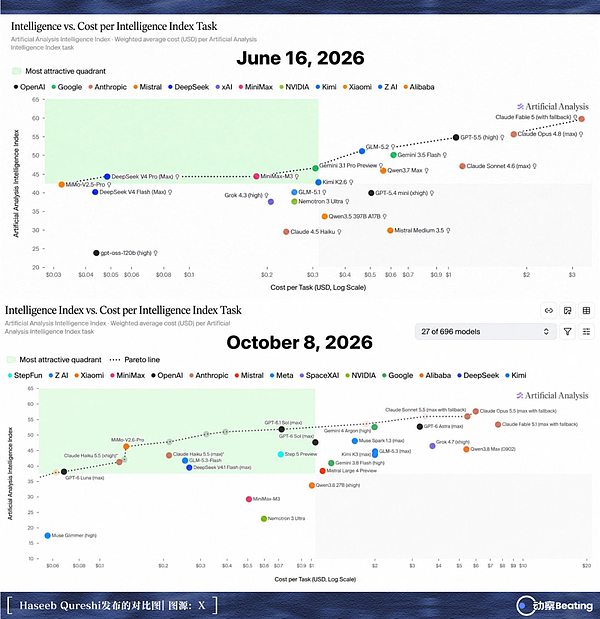
【币圈梦 观察】10月8日,Anthropic发布Haiku 5.5,将不超过10万token的短请求价格压至每百万输入0.1美元、输出0.5美元,仅为上一代Haiku 4.5的十分之一。Artificial Analysis散点图显示,大模型性价比前沿的便宜一端已由Anthropic和OpenAI接管,中国模型仅MiMo勉强留在边缘,智谱GLM-5.3-Flash和DeepSeek V4.1 Flash被推至Haiku 5.5右下方。当日港股大模型概念股下挫,MiniMax盘中跌逾10%,智谱跌5.6%。过去两年由中国开源与高性价比模型焊死的“斩杀线”,如今被美国巨头反杀。
一、斩杀线如何形成
2023年3月GPT-4上线,8K上下文版本每百万输入30美元、输出60美元,智能稀缺且供给垄断。转折发生在2024年5月6日,DeepSeek推出V2,总参数2360亿、每token激活210亿,MLA架构与工程剪裁将KV cache削减93.3%,吞吐量提升5.76倍,输入降至每百万1元、输出2元。
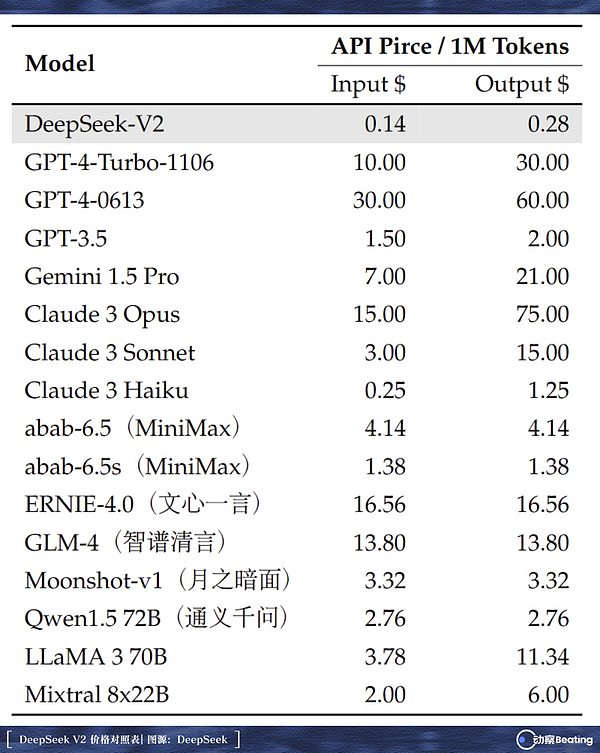
国内大厂被拖入价格战。字节豆包给出0.0008元/千token企业价,阿里云Qwen-Long输入折合每百万0.5元,百度文心两款主力模型宣布免费。2024年8月,DeepSeek引入硬盘缓存,缓存命中输入每百万仅0.1元。2025年1月,DeepSeek-R1推理表现逼近OpenAI o1,输出每百万仅2.19美元,而o1报价60美元。英伟达单日市值蒸发近5890亿美元,Marc Andreessen称其为AI领域的斯普特尼克时刻。
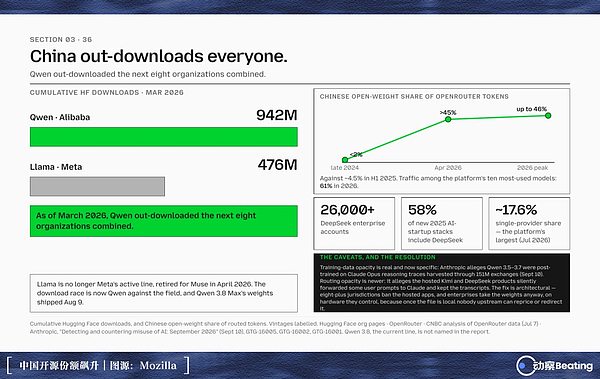
开放权重让利刃更锋利。开发者可私有部署或在第三方推理云运行同一模型,供应商溢价空间被压缩。Airbnb、Cognition、Cursor等美国公司被曝采用中国基座;Mozilla报告显示,中国开放权重模型在OpenRouter上的token份额从2024年底不足2%升至2026年4月超过45%。
二、代价:增长与亏损并行
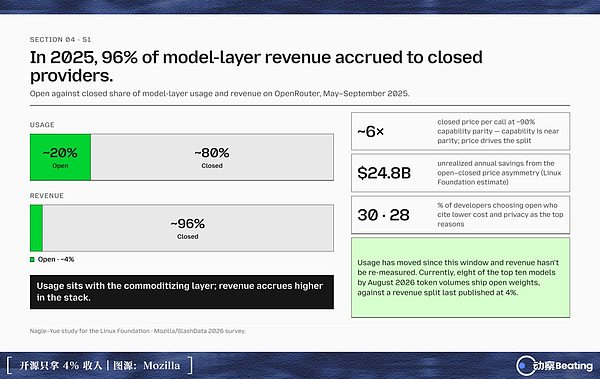
斩杀对手不等于自己体面。Mozilla同一份报告显示,2025年5月至9月,开放模型约占OpenRouter平台两成使用量,却只获得约4%的模型层收入。创造价值不等于捕获价值。智谱上半年收入9.54亿元,开放平台及API收入8.25亿元,占比86.5%,毛利率转正至24.6%,但整体净亏损约20.72亿元。MiniMax上半年营收约1.17亿美元,净亏损约3.58亿美元,经调整净亏损约2.93亿美元,同比扩大111.2%。
今年春末,Agent浪潮推高算力消耗。OpenClaw至3月初在OpenRouter累计token消耗突破8.52万亿;3月中旬一周内,中国模型单周跑出7.36万亿token,环比激增56.9%。GLM-5上线后登顶调用榜,需求击穿基础设施配额,GLM Coding Plan出现秒级延迟与高频限流。2月23日,智谱单日股价暴跌近23%,蒸发逾700亿港元市值。随后,防御性涨价出现:GLM-5-Turbo价格上浮20%,整体较上一代平均贵83%;DeepSeek V4-Pro先给75%峰值折扣,8月中旬转入分时计费,高峰期输出每百万升至3.96美元;Kimi K3 API标价升至输入3美元、输出15美元。意外的是,智谱一季度调价83%后API调用规模反而激增400%,MaaS平台年化收入摸高至16亿美元。
三、美系巨头闪电战
夏天,大洋彼岸完成战略调头。6月底,Anthropic发布Sonnet 5,给出每百万输入2美元、输出10美元促销价,原计划9月恢复至3美元和15美元。7月,OpenAI推出GPT-5.6系列,三周后Luna降价80%,输入降至0.2美元、输出降至1.2美元。OpenAI称重写GPU kernel将端到端服务成本压低约20%,投机解码草稿模型令生成吞吐提速15%以上。8月10日,Anthropic撤回涨价,Sonnet 5永久锁定低价。9月22日,Opus 5.5综合使用成本下调40%,GPT-6 Sol与Luna同日登场,Luna入门价锁死在输入0.1美元、输出0.5美元。随后,Haiku 5.5亮相。
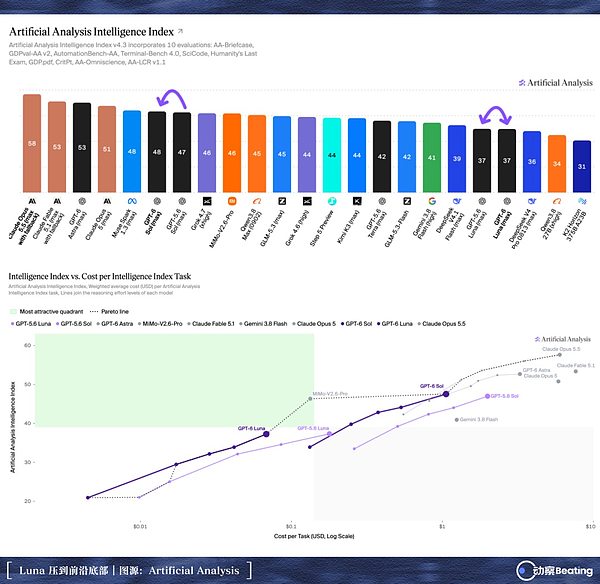
Anthropic还宣布向订阅用户配发API额度,Max级别每月赠送100至200美元,企业Team用户最高享500美元抵扣。价目表折扣影响单次调用,但一旦客户代码工程与Agent编排完成适配,迁移壁垒将高如城墙。资金层面,Anthropic年化营运收入从2025年底约90亿美元升至今年7月底超650亿美元,5月完成650亿美元融资,估值推上9650亿美元;算力上与Google、博通扩大合作,获多吉瓦级下一代TPU容量。智谱年内配售及可转债筹资700余亿港元,不及Anthropic单轮弹药的七分之一。
四、二级市场清算
智谱1月8日登陆港股,发行价116.2港元,6月22日冲至2980港元,市值一度触碰1.33万亿港元。随后漫长下跌。7月限售股解禁,两轮配售将定增价从1588港元砸至714港元。7月16日Kimi K3登场次日,智谱全天下挫28.48%。9月22日Opus 5.5与GPT-6联袂出击,智谱跌幅再超10%。9月25日,智谱盘中探底610.5港元,市值缩水至3000亿港元附近,自历史高点回撤近八成。MiniMax自1330港元峰值下坠,解禁当日重挫17.98%,7月中旬收于216港元;其上半年近六成收入仰赖海外客户,而海外正是美国巨头降价风暴首当其冲的战场。杰富瑞据报将智谱云业务2026年预测年化收入估值倍数从50倍下调至30倍。
五、0.1美元的幽灵
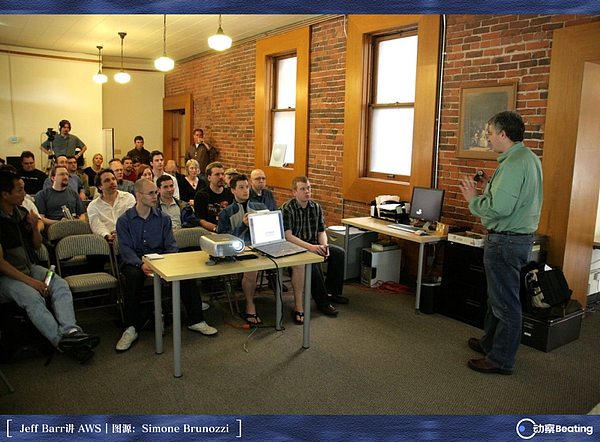
2006年8月25日,Jeff Barr介绍Amazon EC2测试版,写下虚拟计算实例每小时0.1美元。AWS此后十余年主动降价逾百次,2014年S3存储费率腰斩51%,最终成长为年营收近1300亿美元、营业利润率35.4%的现金奶牛。价格战,是规模垄断者最后的围剿战术。今天能把模型价格压到一折、发布即铺满全球三大公有云货架的公司,不仅在贩卖token,更在消化token。Anthropic一边血洗API价格,一边用庞大推理算力反哺Claude Code、Cowork与端到端Agent产品。
中国大模型团队仍未放下武器。9月DeepSeek下调Flash系列资费,小米将MiMo-Flash推向1元/百万token,智谱将GLM-5.3-Flash定价死磕在微利区间。但牌桌筹码规则已经改写:低价本身不再具备排他性护城河。在Artificial Analysis实时散点图上,GLM、DeepSeek、Kimi、千问、MiniMax依然在列,只是它们现在已划不出那条斩杀线。