

导语:Hashrate Index 2026年第四季度全球算力热力图显示,比特币全网算力在连续两个季度下滑后趋于平稳,30日移动平均算力约941 EH/s,环比仅增0.1%,但同比仍下降8.7%,较2025年11月约1110 EH/s峰值低约15%。总量止跌不等于复苏,算力正在全球范围内重新分配:美国份额连续第三季度下降,俄罗斯升至本系列数据最高份额,巴基斯坦和委内瑞拉等新兴市场加速回归,埃塞俄比亚因干旱限电遭遇大幅逆转。
核心要点
- 算力萎缩暂告一段路:全网算力稳定在约941EH/s,环比+0.1%,此前两个季度分别为-6.3%和-5.8%。同比仍下降8.7%,较2025年11月约1,110 EH/s的峰值低约15%。
- 美国算力份额继续流失,俄罗斯持续增长:美国算力降至约335EH/s,份额从36.7%降至35.6%,连续第三个季度下降。俄罗斯算力升至约170EH/s,涨幅18.1%,为本系列数据中的最高份额。
- 算力集中度小幅缓解:前三大国家合计占比65.4%,低于此前的66.2%。前十名与第三季度是同样的十个国家,只是排名有所调整。
- 新兴市场回归:巴基斯坦环比+220%、委内瑞拉环比+67%,贡献本季度大部分增量,印度尼西亚升入前八。
- 埃塞俄比亚算力大幅逆转:国家电力公司将矿工供电削减至合同电量的23%后,算力从约23EH/s降至约15EH/s,环比-35%。
全球算力从下滑到持平
2026年第三季度网络算力趋于平稳。30日算力移动平均值约为941EH/s,第二季度约为940EH/s。这是2026年首个算力未再下滑的季度。但持平不等于复苏,全网规模仍比一年前约1,031EH/s小8.7%,比2025年11月峰值低约15%。真正变化的是“失血”速度:边际矿机大部分已下线,挖矿难度也已调降到让幸存者保持盈利的程度。
国家层面变动因此极为显著。有五个国家的算力波动超过4EH/s。在总量几乎未变的情况下,这纯粹是算力的重新分配,比特币算力网络正在发生地理迁移。
全球算力前十(2026年Q4)
- 美国:35.6%(约335EH/s)
- 俄罗斯:18.1%(约170EH/s)
- N/A:11.7%(约110EH/s)
- 巴拉圭:4.8%(约45EH/s)
- 阿曼:3.0%(约28EH/s)
- 阿联酋:2.8%(约26EH/s)
- 加拿大:2.3%(约22EH/s)
- 印度尼西亚:2.1%(约20EH/s)
- 挪威:1.7%(约16EH/s)
- 埃塞俄比亚:1.6%(约15EH/s)
前十名成员与第三季度完全一致,但有五个位次发生交替:阿曼超越阿联酋升至第五;印度尼西亚凭3EH/s净增量从第九升至第八;埃塞俄比亚从第八跌至第十。哈萨克斯坦连续第二个季度以约15EH/s排名第11,与埃塞俄比亚几乎并列。
前三大国家集中度从66.2%降至65.4%,为连续第二个季度下降。美国失去份额的速度快于俄罗斯吸收份额的速度。
环比变化:新兴前沿扩张,发达核心收缩
2026年第四季度与第三季度相比,全球版图呈现“缩减的发达核心区”与“扩张的新兴前沿区”的清晰分化。
- 主要上升:俄罗斯+8EH/s(+5%),从162EH/s升至170EH/s;巴基斯坦+5.5EH/s(+220%),从2.5EH/s升至8EH/s;委内瑞拉+4EH/s(+67%),从6EH/s升至10EH/s;印度尼西亚+3EH/s(+18%),从17EH/s升至20EH/s;阿曼+2EH/s(+8%),从26EH/s升至28EH/s。
- 主要下降:美国-10EH/s(-3%),从345EH/s降至335EH/s;加拿大-2EH/s(-8%),从24EH/s降至22EH/s;埃塞俄比亚-8EH/s(-35%),从23EH/s降至15EH/s;阿联酋-2EH/s(-7%),从28EH/s降至26EH/s。
本季度增量不再是微不足道的舍入误差。巴基斯坦净增+5.5EH/s超过其以往任何时候的增量;委内瑞拉净增+4EH/s后,已成长为约10EH/s规模的市场,规模超过老挝、芬兰或马来西亚。
同比视角:长期趋势
年度变化剔除季度噪音,显示哪些趋势持久。同比增长最多的国家包括:巴基斯坦+2,567%(0.3→8EH/s)、吉尔吉斯斯坦+167%(1.5→4EH/s)、委内瑞拉+122%(4.5→10EH/s)、玻利维亚+33%(3→4EH/s)、马来西亚+27%(5.5→7EH/s)、印度尼西亚+18%(17→20EH/s)、巴拉圭+12%(40→45EH/s)。同比下降最多的国家包括:伊朗-62%(8→3EH/s)、哈萨克斯坦-32%(22→15EH/s)、加拿大-27%(30→22EH/s)、阿根廷-25%(4→3EH/s)、埃塞俄比亚-25%(20→15EH/s)、阿联酋-21%(33→26EH/s)、美国-14%(389→335EH/s)。
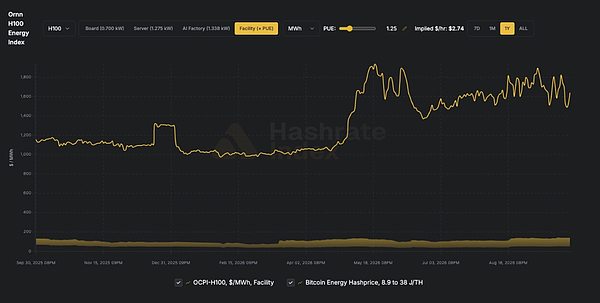
十二个月趋势更清晰:每一个保持增长的市场,背后都是低成本电力或闲置/弃电的故事。但下降市场原因不尽相同。加拿大和阿联酋并非电力昂贵地区,其算力下降是因为电力找到回报率更高的用途。两地矿业运营商深度参与2026年“AI/HPC转型”,AI计算每兆瓦时可产生1500至3500美元收入,而比特币挖矿仅为50至150美元。
Ornn H100能源指数
这一区别对未来走势至关重要。因哈希价格下跌而关机的边际矿机,随时可以重新开机;但已签署多年合约租给AI租户的电力,即使比特币大涨、挖矿难度下降,也无法再收回用于挖矿。因此,算力下降的国家可分为三类:一、转向AI/HPC导致算力下降:美国、加拿大、阿联酋;二、监管压力造成算力下降:哈萨克斯坦、伊朗;三、宏观经济恶化导致算力下降:阿根廷。埃塞俄比亚不属于上述任何一类,单独讨论。
亮点解析:算力稳固建立的阵地
巴拉圭继续充当“逆周期增长”的锚定者,凭借伊泰普水电站电力,本季度再增1EH/s达到约45EH/s,全球第4,同比+12%。印度尼西亚是本季度最明确的结构性赢家,约20EH/s,跻身前八,同比+18%,建立在东南亚水力发电多元化布局基础上。挪威自2026年第一季度以来连续四个季度精确维持在约16EH/s。在网络算力不再缩减背景下,维持平稳不再像第三季度那样自然提升市场份额。
埃塞俄比亚:当水资源枯竭时
埃塞俄比亚算力从约23EH/s暴跌至约15EH/s,单季环比暴跌35%,排名从第8位滑落至第10位,回落至2025年中期水平。从2026年第一季度约27.5EH/s峰值计算,三个季度内已缩水45%。原因有据可查,且并非政策转向所致。
在厄尔尼诺现象引发干旱条件下,水库入流量下降约20%。9月15日,埃塞俄比亚电力公司将供应给比特币矿工的电力削减至合同采购量的23%左右,削减近四分之三。
- 电网完全依赖水力:EEP已安装产能中约95%为水力发电,仅复兴大坝一处就提供全国过半发电量。今年装机容量增长23%达到9.73GW,但受限于水量,利用率从67%目标降至约60%。设备在,水没了。
- 矿工是最大客户,因而最容易被切断:上一财年挖矿企业贡献EEP约35%收入,并消耗全国近三分之一发电量。在用电配给时,占总负荷三分之一且可随时中断的单一客户群体,成为限电首选目标。EEP首席执行官已明确居民用电和战略产业优先。
- 算力价格周期消除缓冲空间:限电当天比特币交易价格在77,000美元附近,网络算力已从2025年11月峰值下跌15%。高算力价格下,被限电77%的运营商或还能消化亏损、迁移矿机或加价争取电力;但在当前利润率下,亚的斯亚贝巴被限电矿机只能直接停机。
由于入流量尚未恢复,预计埃塞俄比亚算力在2027年第一季度将继续下滑。EEP表示将在10月重新评估配给方案;若水库水位持续偏低,不排除进一步限电,甚至限制向邻国出口电力。
新兴“前沿”市场重新加速
巴基斯坦和委内瑞拉本季度合计增加约9.5EH/s,几乎单凭两国之力抵消美国下降份额。巴基斯坦算力从约2.5EH/s飙升至8EH/s,此前最高记录为2026年初约4EH/s,本季度突破是真正阶梯式跨越,使其追平不丹、超越芬兰和马来西亚,仅次于老挝约9EH/s。委内瑞拉算力跨入两位数达到约10EH/s,同比+122%;值得注意的是,这是在自2024年中期以来一直实施的“全面挖矿禁令”下实现,结合地理定位流量分析,存续挖矿活动主要表现为合规或半合规形式,而非国家运营,当地热力图报道也指出其本质上主要属于非正式挖矿。伊朗自2026年2月与美国局势升级以来首次回升,从约2EH/s微增至约3EH/s。
区域动态
北美:美国仍以35.6%份额保持主导,但连续第三个季度下滑,降至约335EH/s,同比-14%;加拿大继续下滑至约22EH/s,同比-27%,为发达市场中同比降幅最大。
欧洲与中亚:俄罗斯是本季度绝对增量最大国家,+8EH/s至约170EH/s,份额18.1%。哈萨克斯坦在长达一年失血后稳定在约15EH/s,刚好处于前十门槛外。挪威保持约16EH/s,格鲁吉亚保持约11EH/s。
亚太地区:印度尼西亚约20EH/s,同比+18%;马来西亚约7EH/s,同比+27%,继续吸收区域内的算力转移;老挝增加1EH/s达到约9EH/s。
中东:阿曼止跌回升,增加2EH/s至约28EH/s,反超降至约26EH/s的阿联酋,后者同比-21%。伊朗微幅复苏至约3EH/s是该地区另一动向。
拉丁美洲:巴拉圭以约45EH/s领跑并保持增长。委内瑞拉攀升至约10EH/s是该区头条新闻。玻利维亚升至约4EH/s,同比+33%;阿根廷受宏观经济动荡影响,继续降至约3EH/s。
非洲:埃塞俄比亚单季35%跌幅将非洲旗舰市场算力拉低至约15EH/s,排名第10,这是其在该数据系列中的首次重大逆转。非洲大陆上尚无其他市场大到足以抵消这一缺口。
新兴市场(全球份额<1%)
多个较小市场展现值得关注的增长轨迹:老挝约9EH/s,同比+12%,以水电为主,稳步增长;芬兰约7EH/s,从约8EH/s回落后连续两个季度持平;马来西亚约7EH/s,同比+27%,本季度东南亚低调上升节点;吉尔吉斯斯坦约4EH/s,同比+167%,连续四个季度定格在4EH/s;玻利维亚约4EH/s,同比+33%,受补贴天然气影响仍具波动性。
核心结论
- 算力“失血”停止,但毫无复苏迹象:连续两次大幅下跌后仅环比增长0.1%,意味着边际算力已全部离线。接下来走势将完全取决于算力价格。
- 算力重分配取代整体收缩:在总量几乎未变情况下,有五个国家算力变动超过4EH/s。计算能力只是在迁移,并没有离开网络。
- 美俄差距首次收窄:美国35.6%与俄罗斯18.1%之间差距缩至历史最近,这主要由美国下滑导致,而非俄罗斯爆发式加速。
- 新兴前沿市场规模扩大并回归:巴基斯坦约8EH/s和委内瑞拉约10EH/s已不再是舍入误差,两者算力规模现已超过数个老牌欧洲市场。
- 埃塞俄比亚是水文预警,而非政策预警:水库入流量减少20%,就让非洲头号挖矿市场在一个季度内失去三分之一算力。
全球算力热力图每季度更新一次。完整交互式数据集及历史对比请访问:数据 > 网络数据 > 全球算力热力图。
本内容仅供信息参考之用,不应将任何信息或其他材料解释为法律、投资、财务或其他建议。