

同一天的三件事,指向同一场战争
2026年10月6日,稳定币圈子在同一天传出三起关键事件:Arbitrum One原生上线USDG,并加入Paxos牵头的Global Dollar Network;ArbitrumDAO同步提出治理提案,计划追加1亿枚ARB用于USDG激励;OKX宣布完成新一轮战略融资,投前估值250亿美元,投资方包括Circle、QRT、Ripple和渣打银行旗下SC Ventures;Stripe稳定币负责人Henri Stern则称,年底要把稳定币卡铺到100多个国家,用户可用钱包里的稳定币在Visa的1.75亿商户直接消费。
链、交易所、支付公司同一天向同一个方向伸手。它们争的不是多发一种稳定币,而是稳定币背后越来越多的接口、场景和收益分配权。稳定币战争,正在从印钱转向修路。
发行商的黄金时代与渠道焦虑
Tether仍是加密圈最赚钱的稳定币发行商。2025年净利润超过100亿美元,员工约300人,人均创利约3300万美元。其模式简单:用户拿1美元铸1枚USDT,Tether把储备买成美国国债,吃下利息,持币人拿不到收益。到2025年底,Tether直接持有的美国国债超过1220亿美元,加上回购和货币市场基金等间接敞口,总美债头寸约1416亿美元;同时持有127.5吨黄金和96185枚比特币。
但Tether的优势不只是印钱,而是分发高度分散。研究显示,Tron上约93%的USDT存在普通钱包,Andersen Institute估算约95%处于中心化交易所之外。中美洲便利店、非洲乡村市场、东南亚电话充值点,这些找不到Coinbase和Circle合规通道的地方,却能找到USDT。没有单一渠道能卡住Tether的脖子,也就没人能轻易分走它的利润。
Circle也赚钱,但越来越吃力。2025财年总收入27.47亿美元,同比增长64%,核心盈利指标RLDC Margin约39%,意味着六成以上收入要分给帮它铺币的渠道。2025年分销、交易及其他成本达16.64亿美元,其中付给Coinbase的分销成本约14亿美元。更关键的是,Circle超过九成收入来自储备利息,降息会直接压低收入。2026年第二季度,USDC链上交易量同比暴涨151%,储备收入却只增长5%,交易量与储备收入开始脱钩。
最后一公里:链上到账不等于商业支付
稳定币圈有一个词叫“最后一公里”。钱在链上一秒钟从委内瑞拉飞到越南,技术上没有问题;难的是把链上USDT按本地监管要求换成越南盾,打进正确银行账户,并完成对账。跨境转移已解决,换汇基本可控,真正卡脖子的是本地支付通道接入和合规对账。
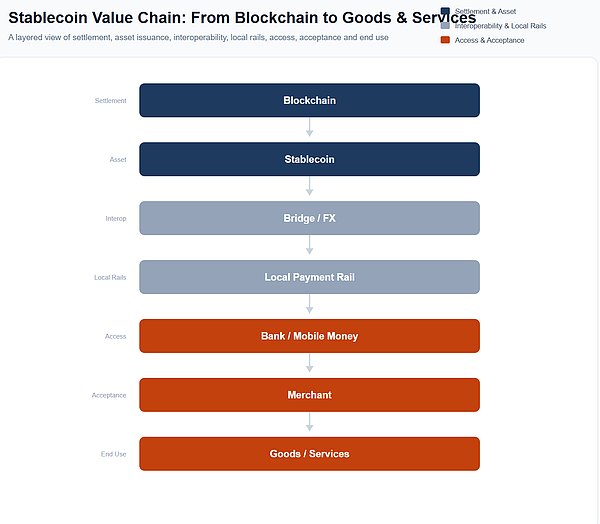
现实数据更冷。BCG和Allium清洗62万亿美元链上稳定币转账后,认为真正经济活动约4.2万亿美元,其中可识别为商品和服务支付的只有3500亿至5500亿美元,占比不到2%。欧洲央行调查显示,欧元区仅0.2%的在线商户接受加密资产,实体零售接受率两年来低于1%。万事达卡首席产品官直言,约90%的稳定币交易量与加密交易相关,稳定币在常规个人对商户支付中缺乏明确价值主张。义乌实地走访中,多数商户没听说过稳定币,少数用过的发现传统结算能拿6%到13%出口退税,用USDT反而丢了这笔钱。
一批修“最后一公里”的公司已经出事。BitPay卡自2023年6月停止新用户申请;Dupay因合规与资金流通障碍停运;OneKey U卡停用;Binance在欧洲和拉美终止卡服务;巴黎Kulipa一夜资不抵债,波及Solflare、Ready等20多家钱包客户;柬埔寨汇旺支付链上余额被抽空;2026年波兰监管吊销Quicko牌照,CEX.IO、Trustee Plus、IN1三张卡同时失效。共同死因是:前端品牌掌握用户,后端发卡行、牌照、结算和合规节点才决定生死。
Visa为何仍是修路者
很多人以为Visa只是抽过路费的中间商,其实Visa卖的是一整套基础设施:交易授权、网络路由、规则体系、反欺诈、跨机构清算、拒付争议和全球受理网络。到2026年9月,Visa网络上已有160多个稳定币相关卡项目,稳定币结算年化run-rate超过200亿美元,同比增长超过15倍。加密行业不是把Visa消灭了,而是在给Visa新修的稳定币高速公路交过路费。
平台开始向发行商收租
真正捅破窗户纸的是Hyperliquid。2025年9月,Hyperliquid把生态稳定币USDH发行权公开招标,Paxos、Frax、Ethena、Sky、Agora等参与竞标,最终Native Markets获胜。但USDH运行8个月后巅峰流通量仅1亿美元,无法对抗平台上50多亿美元USDC。2026年5月,Hyperliquid、Circle、Coinbase、Native Markets宣布USDH停止,USDC重新成为唯一结算资产。
看似Circle赢了,条款却显示平台赢了。新协议AQAv2规定:成本调整后的USDC储备收益约90%流向Hyperliquid生态;Circle和Coinbase各质押50万枚HYPE;收益不足覆盖成本时质押可被罚没;Coinbase负责treasury deployment,Circle负责技术部署和跨链。2026年10月3日第一笔付款到账,金额1458万美元。Hyperliquid没有赢得自己发稳定币的战争,却赢得了谁来发行都得给平台交租的战争。
Polymarket走得更直接。2026年4月,它把平台抵押品从USDC.e换成pUSD。pUSD由USDC 1:1支持,智能合约强制执行,用户可充入二十多种代币,系统自动桥接兑换成pUSD,在平台内结算。底层储备仍锚定USDC,但Polymarket获得平台内结算层控制权,并拿储备资产赚利息,一年少说5000多万美元进账。它没有替代发行商,而是把发行商变成底层资产。
Pump.fun财库已攒近20亿美元,联合创始人Noah Tweedale在2026年9月称团队在讨论推出自有稳定币。Four.Meme将UXUY的UUSD指定为官方发射代币,在发射流程中把UUSD焊死为默认报价资产。LetsBonk与特朗普家族相关的World Liberty Financial合作,用USD1配对发射就给激励,2026年1月3日单日代币创建数冲到8800个,市场份额从3%飙到30%。连发meme的平台都明白,谁把稳定币嵌进场景,谁就握住钱的水龙头。
三代演化:从发行商自有到平台控制结算
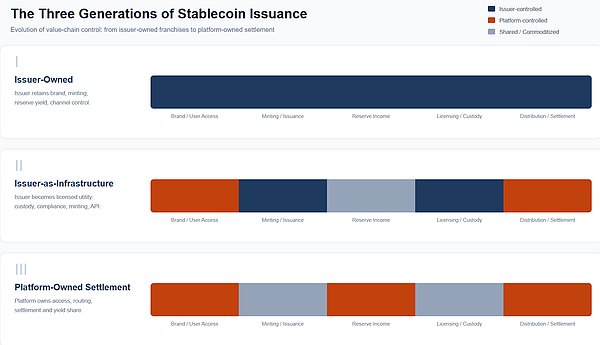
稳定币已经走完三代。第一代是Issuer-owned,发行商自有,Tether和Circle掌握品牌、铸币权、储备收益和渠道关系。第二代是Issuer-as-Infrastructure,发行商退化为基础设施,Paxos给币安做BUSD、给PayPal做PYUSD、给Global Dollar Network做USDG,变成稳定币富士康。第三代是Platform-owned Settlement,平台控制结算层。OpenUSD拉140多家机构入伙,Visa、Stripe、Shopify各管场景,收益按流量分账;PayPal推出PYUSDx,让企业发自有品牌稳定币,发行变成可配置服务。平台掌握用户入口、报价资产、场景结算、交易路由和收益分成,稳定币本身越来越像底层商品。
但发行方也在反击。Circle推Arc链,Stripe做Bridge、收购Privy、铺稳定币卡,Visa搭Stablecoin Platform,Tether向支付、公链、钱包和实体基础设施扩张。所有人都在修路,所有人都怕被挤回只负责印钱的富士康位置。
接口的权力
USDT和USDC合计仍占八成以上市占率,但盯着这个数字已没意义。发行权在贬值,分发权在升值。跨链桥和智能路由让稳定币兑换几乎零成本,用户拿USDT、USDC还是pUSD越来越不重要,重要的是谁能让用户在花钱时第一个想到用你的通道,谁能把结算层焊进交易、支付、跨境和银行清算场景。
未来不会有超级稳定币一统天下,而会有无数场景里的结算币。交易所有交易所的,预测市场有预测市场的,meme平台有meme平台的,银行有银行的,发卡网络有发卡网络的。底层可能共享同一套储备和合规,表面各走各的渠道,收益按流量分配。a16z认为,稳定币真正机会不在颠覆Visa的1.5亿商户,而在服务Visa从未覆盖的商家——没有网站、没有法律实体、没有信用记录的个人开发者和小型工具商,他们批不了银行卡受理资格,但一个钱包地址就能收USDT。AI代理之间的机器交易更直接,x402协议把稳定币支付嵌进HTTP请求,刷卡手续费对AI来说只是一个可被优化掉的税。
从印钱到修路,稳定币战争进入接口争夺时代。谁掌握最后一公里,谁掌握结算层,谁就能向印钱的人收租。