

导语:2026年9月,美国债券市场遭遇一轮剧烈抛售,但股票市场内部却出现罕见分化:AI与半导体相关资产继续走强,利率敏感板块和中小盘股承压。最新拆解显示,10年期美债收益率单月上行54个基点,其中实际利率贡献约49个基点,通胀补偿仅升约5个基点。这意味着,市场交易的核心并非通胀预期失控,而是长期实际回报要求明显提高。
作者:Harry Mamaysky|QuantStreet Capital;编译:区块律动
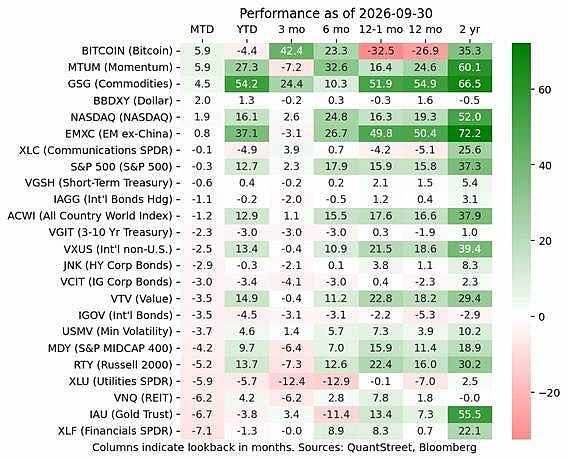
一、10年期美债收益率飙升,实际利率是主因
美国财政部数据显示,10年期美债收益率从8月底的4.75%升至9月底的5.29%,一个月内上涨54个基点。QuantStreet Capital统计显示,部分美国固定收益资产当月下跌2.3%至5%。
将名义收益率拆解后可见:10年期实际收益率从2.44%升至2.93%,上涨49个基点;隐含通胀补偿从2.31%升至2.36%,仅上涨5个基点。也就是说,9月收益率涨幅中超过九成对应实际利率上行,而非通胀补偿增加。
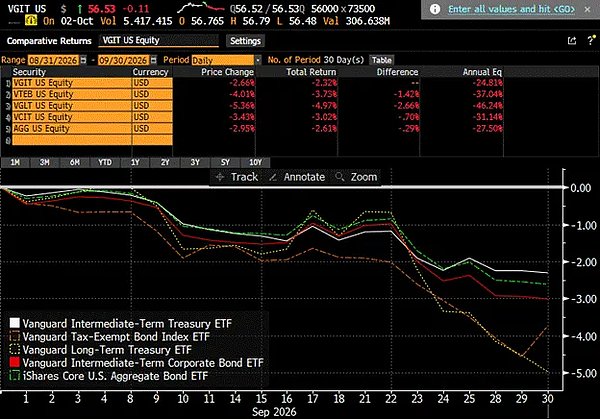
名义利率包含通胀补偿、实际回报要求及其他风险因素;实际利率通常借助通胀保值国债(TIPS)观察;两者之差为盈亏平衡通胀率,常被用作长期通胀预期参考,但也包含通胀风险与流动性因素。
二、不是单纯担忧通胀,市场或重估增长与AI资本需求
QuantStreet Capital创始人Harry Mamaysky在最新月度投资信中指出,实际利率上涨可能有多种解释。美元在9月有所升值,与美元信用全面受损的叙事不符;若市场主要担忧美国财政信用并通过未来通胀风险体现,长期通胀补偿应更明显上升,但9月数据并未显示这一特征。
Mamaysky更倾向于另一种解释:市场可能正在预期更强的经济增长,并为大型科技公司持续扩张AI基础设施所产生的资本需求重新定价。大型云服务商正投入巨额资金建设数据中心、采购GPU、扩张算力,并配置电力及网络基础设施。这首先意味着对资本的需求。
从宏观层面看,如果企业希望同时扩大投资,而可供配置的长期资金没有同步增加,资金价格可能面临上行压力;如果投资者认为AI会提高未来经济生产率、创造更多企业利润,也可能上调对长期实际回报率的要求。ING研究也提出类似方向,认为AI对债券收益率的影响不只来自科技企业举债融资,还可能通过生产率和长期经济增长预期反映在实际利率中。
三、AI股票逆势上涨:分子与分母之争
传统估值逻辑下,长期实际利率上行通常不利于成长股,因为折现率上升会压低未来现金流现值。但9月AI相关股票仍表现强劲。半导体ETF(SMH)上涨约9.4%,等权重标普500指数(SPW)下跌约4.8%,科技板块与大盘明显分化。
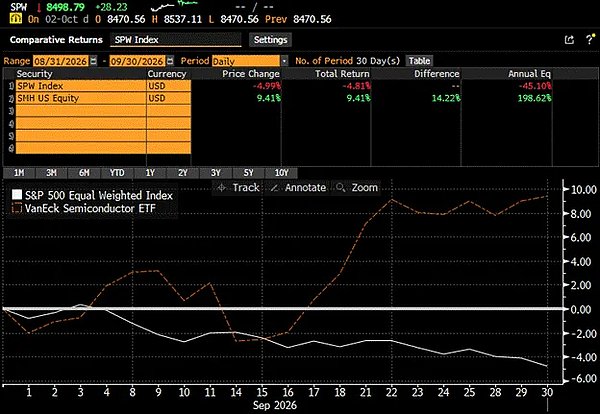
Mamaysky将其理解为估值中的“分子与分母之争”:折现率上升推高分母,对估值形成压力;但预期未来利润增长推高分子,又可能抵消部分甚至全部负面影响。市场并非一定忽略高利率,而是可能认为AI带来的未来盈利增长足以覆盖更高资本成本。
不过,这种走势也暴露关键问题。半导体股持续上涨,等权重标普500指数却表现疲弱,说明资金对AI基础设施供应商的盈利前景与更广泛企业部门的预期存在明显分化。Mamaysky将半导体之外的企业称为ROCS(Rest of the Corporate Sector,其他企业部门)。
购买AI芯片的企业之所以愿意投入大量资金,是因为相信未来能通过生产率提升获得经济回报;市场也愿意提前为尚未兑现的利润提供融资。但真正令人困惑的是,股票市场具有前瞻性。如果投资者已确信AI会显著改善其他企业未来盈利能力,相关公司估值也应逐步反映。9月市场并未出现广泛上涨,芯片供应商已在赚钱,购买芯片的企业却尚未普遍获得相应利润改善。当前AI交易仍需要一个商业闭环:上游企业获得的收入,最终需由下游企业持续创造的经济价值支撑。
四、实际利率上行不一定是利好,期限溢价是另一重风险
长期国债收益率除了反映投资者对未来短期利率的预期,还包含期限溢价,即投资者因承担长期债券价格波动等风险而要求的额外补偿。期限溢价可反映利率不确定性、财政供给、市场供需及其他风险因素。即使通胀补偿没有明显上升,只要投资者不愿长期锁定资金、要求更高风险补偿,长期收益率仍可能走高。
路透社10月7日市场分析指出,美国10年期国债的期限溢价已升至约12年高位。这说明长期收益率上涨不仅可能包含经济增长预期,也可能反映投资者对财政、货币政策及长期持债风险的重新评估。实际利率与期限溢价并非可以简单相加的两个独立指标,TIPS实际收益率本身也可能包含实际期限溢价,因此9月实际利率上涨约49个基点,并不意味着全部来自增长预期增强。
两种不同驱动力对资产市场影响不同:若实际利率上升主要反映经济增长预期改善,企业未来利润可能同步提高,部分股票能够承受较高折现率;若实际利率和长期收益率上升更多来自期限溢价,企业面对的可能是融资成本持续提高,而未来盈利没有相应改善,高利率将对股票估值、债券价格和企业投资形成更直接压力。
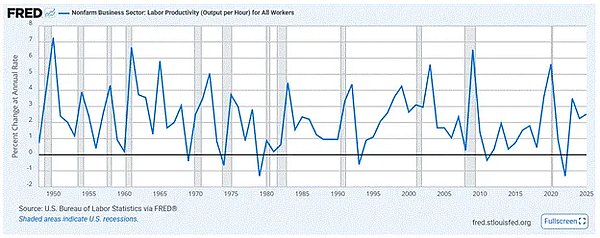
美国劳工统计局公布的劳动生产率数据已显示一定积极迹象,近年生产率增长高于2010年以来长期平均表现。但这种改善不能全部归因于AI,更不能直接证明企业已获得足以覆盖投资成本的新增利润。债券市场和股票市场实际上在等待同一个答案:未来经济增长能否兑现当前被提前定价的回报?
五、配置与后市关注信号
QuantStreet仍相对超配价值股和低波动率股票,希望保留对更广泛企业部门的敞口,同时在风险承受能力较高的组合中继续持有部分科技股。债券配置出现微调:当10年期美债收益率达到约5.25%时,债券潜在吸引力有所提高,该机构开始在低风险组合中适度延长久期,但模型仍不偏好较长久期资产,整体债券久期仍低于基准,只是低配幅度有所收窄。
作者还提到,对于适合的投资者,部分常青型私募股权基金等另类资产可能提供一定分散配置作用,但相关产品的流动性及估值风险仍需单独考虑。
接下来,市场需要关注三类信号:第一,长期实际利率与期限溢价如何变化,以区分增长预期和风险补偿;第二,AI投资是否开始真正改善非科技企业的生产率、利润率和现金流;第三,美联储政策预期、财政融资需求以及长期国债供给,是否继续对收益率形成上行压力。
如果经济增长和企业盈利持续改善,高实际利率与强势股票就可能在一段时间内并存;但如果期限溢价不断抬升,而AI投资回报迟迟未能兑现,当前看似能够抵御高利率的科技股,也将面临更严峻的估值考验。9月美债抛售最重要的信号,并不是通胀预期再次失控,而是投资者要求的长期实际回报明显提高。真正尚未解决的问题是:这种更高回报要求,究竟来自未来经济能够创造更多利润的信心,还是持有长期资产所需承担的风险正在增加?