

导语:过去两年,市场最拥挤的叙事是AI:算力、芯片、数据中心、云服务。但更底层的问题是,AI不只要算力,还要天量、长期、低容错资本。与此同时,美国政府、欧洲政府、日本政府也在为赤字、债务滚动再融资和利息支出“要钱”。两股融资需求正同时挤向同一个债券市场,全球“资本争夺战”已经打响。
AI融资进入“天量天价”阶段
AI竞争进入深水区后,决定胜负的变量是资本开支能力。训练和部署大模型需要高端芯片、服务器、网络设备、冷却系统、土地、电力接入以及海量数据中心。每一项都意味着重资产投入,且投入发生在收入兑现之前。AI正从技术革命演变为全球级别的基础设施“融资革命”。
数据显示,五大AI超大规模数据中心运营商今年已发行约2200亿美元债务,规模超过去年的两倍。华尔街预计,AI相关资本开支可能从今年约7000亿美元,进一步升至明年1万亿美元附近。过去两年,企业已为数据中心和AI投资借入约6250亿美元,整个建设周期到2030年底耗资可能接近5万亿美元。
融资压力已体现在科技巨头现金流上:Alphabet第二季度出现有史以来首次负自由现金流,烧掉59亿美元,并将2026年资本支出预测上调至最高2050亿美元;亚马逊2026年资本支出计划升至约2200亿美元,过去12个月自由现金流转负76亿美元。
更值得警惕的是,AI融资曲线正在上移。CoreWeave、Lambda、Crusoe等规模较小、信用评级较低的“新云”公司,高成本杠杆贷款市场成为重要出路。Volta Infrastructure Holdings为挪威数据中心项目推出50亿美元杠杆贷款,综合融资收益率一度接近11%。高盛统计显示,今年已有约880亿美元低评级AI相关借款进入市场,AI融资正沿信用等级逐步下沉。
美国政府也在“疯狂要钱”
如果只是AI行业融资扩张,市场或许还能消化。真正麻烦的是,全球最大借款人——美国政府——也在以惊人速度吸收资本。美国国会预算办公室数据显示,截至9月30日的2026财年,美国联邦预算赤字升至1.993万亿美元,同比增长12%,为2021年以来最高水平。联邦支出达7.4万亿美元,财政收入为5.4万亿美元,赤字占GDP比例预计超过6%。
历史上,美国赤字率超过6%通常出现在战争、金融危机或经济衰退期间。但当前美国经济并非衰退状态。这意味着,美国财政已在非危机时期进入危机式赤字状态。更棘手的是,赤字正在产生自我强化效应:美国净利息支出已突破1.1万亿美元,占全部税收收入超过五分之一,已超过国防开支和Medicare支出。高利率推高再融资成本,利息支出吞噬税收,赤字扩大,政府又需要更多发债,形成危险循环。
日本廉价资金时代正在落幕
两股融资洪流之外,全球债市还面临一个长期被低估的需求端收缩变量:日本投资者正变得更加挑剔。截至7月,日本投资者持有约23万亿日元(1450亿美元)法国国债,是欧元区最大的超配仓位。但随着日本10年期国债收益率上月升破3%,创30年新高,经汇率对冲后,法国10年期国债相对日本国债的收益率优势已收窄至仅约40个基点。
收益优势消失,叠加法国财政持续恶化,日本资金开始松动。日本持有的法债较去年底减少2.5%。三井住友DS资产管理由Shinji Kunibe负责的全球固收团队旗下基金,已因财政担忧清仓法债。美债同样难以幸免:今年上半年,日本本地投资者净卖出4.45万亿日元(约280亿美元)美国长期国债,为2022年以来首次出现半年净卖出,同时大规模增持本国国债。市场人士指出,日本并不需要“抛售”才能让美国借贷成本上升,只要少买就够了。
AI和政府争夺同一池资本的代价:利率上升
摩根大通CEO杰米·戴蒙给出直接判断:“利率正在上升,资本需求旺盛,政府融资也很多。”AI要钱,政府也要钱。企业要建设数据中心,政府要弥补赤字;私人部门要融资买GPU,公共部门要融资支付福利、利息和国防。当资本需求同时暴涨,除非储蓄供给同样大幅增加,否则资本的价格——利率——只能上升。
戴蒙并不否认AI的长期价值,甚至认为AI会像互联网一样最终创造巨大生产力回报。但他强调,问题不只是AI有没有价值,重点在于建设AI基础设施的资金成本、建设周期、监管阻力、法律诉讼、电力瓶颈和技术路线变化。一个长期正确的产业趋势,也可能在中短期制造严重的资本市场压力。
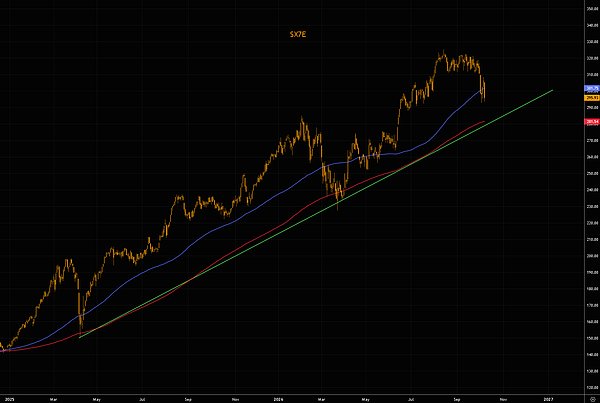
全球资本紧缩正在从宏观压力转化为市场损伤。随着主权融资与AI融资需求之间的资本争夺加剧,欧洲银行股急跌,10月9日欧洲银行板块SX7E盘中低点一度下跌约4%,并跌破100日均线;法国资产也正被重新定价,意大利和西班牙10年期国债相对法国国债的利差已大幅下降,并跌破零。
高盛分析师Privorotsky认为,后金融危机时代,世界经济依赖充裕储蓄和结构性低利率运转,各国财政体系也建立在廉价资本长期存在的假设之上。而如今这一假设正在瓦解。主权融资需求仍然巨大,人工智能又带来前所未有的资本需求。若AI投资能够产生20%-30%的内部收益率,以接近两位数的利率融资仍然合理,但其他同样需要资本的部门怎么办?若市场预期大量高质量私营部门债券即将发行,投资者购买主权债券的吸引力就会下降。
达利欧将这种结构称为债务诱发的“心肌梗死”:当资金成本上升至足以筛掉边际借款人的水平,市场将进入一场被动而残酷的“需求配给”。政府与AI巨头融资扩张,推高无风险利率和信用利差;中低资质融资主体随之被挤出;房地产、消费、制造业和中小企业投资走弱;信用风险暴露,最终压力传导至实体经济。房贷借款人和普通房主可能被率先挤出,随后压力才冲击更广泛的资本市场。
结语:钱不是无限的
AI的长期价值未必值得怀疑。但“AI有价值”不等于“任何价格的AI投资都合理”;“政府可以发债”也不等于“债务可以无限扩张而不付出代价”。当AI建设数据中心需要钱,美国政府弥补2万亿美元赤字需要钱,欧洲财政修补需要钱,日本利率正常化又在吸走本国资金时,全球资本市场竞争将不可避免地加剧。债券市场最深刻的变化,或许并非收益率升至某一个具体点位,而是市场开始重新认识到一个事实:钱不是无限的。全球“资本争夺战”已经打响,而债券风暴,可能才刚刚开始。