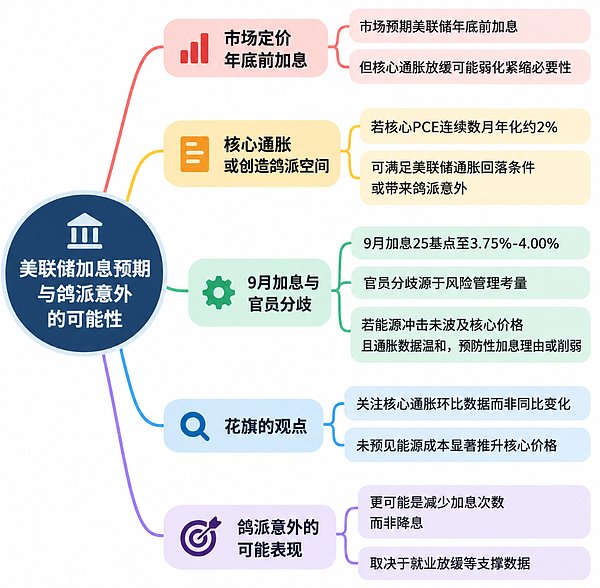
花旗最新报告认为,市场仍在围绕美联储年底前可能再次加息定价,但近期核心个人消费支出(PCE)价格指数的运行速度,可能正在削弱进一步收紧政策的必要性。
花旗经济学家安德鲁·霍伦霍斯特表示,花旗并不认为美国经济处于过热状态,因此“一直没有看到强烈的加息理由”。他指出,美联储9月会议纪要显示,至少部分官员也未将经济判断为明显过热,而是在通胀存在上行风险的情况下,基于“风险管理”考虑同意加息。
核心PCE短期速度成关键
美联储9月将联邦基金利率目标区间上调25个基点至3.75%-4.00%,为三年来首次加息。会议纪要显示,多数官员仍认为年底前再加息一次可能合适,但未表现出必须在10月连续加息的紧迫性。
花旗关注的是核心PCE环比变化,而非仍处较高水平的同比数字。美国8月核心PCE环比上涨0.2%,7月修正后为0.1%;8月同比上涨3.0%。若近期较低的月度涨幅延续,核心通胀短期年化水平可能逐渐接近2%。霍伦霍斯特认为,连续数月年化约2%的核心PCE,应可被视为通胀正以美联储所要求的“足够速度”下降。
能源冲击未必形成核心通胀二轮效应
今年以来能源价格大幅上涨,是美联储维持偏紧政策的重要原因之一。中东冲突推高原油和成品油价格,市场担忧企业最终会把能源、运输和原材料成本转嫁给消费者。但花旗对这一传导链条较为谨慎。
霍伦霍斯特表示,花旗目前没有预计能源价格上涨会明显推升核心通胀。从今年春季能源价格开始上行以来,企业并未出现大范围将相关成本转嫁至核心消费价格的迹象。如果高能源价格主要影响整体通胀,而未持续进入剔除食品和能源后的核心价格,美联储通过连续加息应对的理由会减弱。
“鸽派意外”更可能是少加息,而非立即降息
花旗所说的“鸽派意外”,并不意味着美联储即将转向降息。目前多数官员仍预计年底前可能需要再次提高利率。美联储理事克里斯托弗·沃勒周四表示,可能仍需要进一步加息才能让通胀回到2%,但政策制定者在节奏上具有“灵活性”,没有必要连续加息。
纽约联储主席约翰·威廉姆斯和美联储副主席菲利普·杰斐逊此前均表示,没有必要急于采取下一步行动。最新会议纪要也未显示10月会议存在迫切加息需求,市场目前认为10月维持利率不变的可能性明显更高。
花旗判断因此更接近另一种政策路径:9月加息后,美联储观察数月数据;如果核心PCE继续以接近2%的年化速度运行,同时就业增长放缓、能源冲击没有明显进入核心价格,原本预计的后续加息次数可能减少。在这种情形下,“鸽派意外”首先体现为加息周期比点阵图和当前市场基准预期更早结束,而非迅速进入降息周期。
9月核心通胀数据成短期观察点
短期内,9月核心通胀数据是重要观察点。霍伦霍斯特认为,该月数据存在特定下行风险,因为8月手机服务价格曾大幅上涨,相关涨幅可能在9月逆转。如果手机服务价格回落,9月核心通胀就可能低于预期,为潜在通胀持续降温提供新证据。
美联储主席凯文·沃什尚未明确界定,通胀需要以多快速度下降才算达到“足够速度”。霍伦霍斯特认为,在缺乏明确标准的情况下,可以将连续数月核心PCE折年率维持在2%左右视为一个合理参考。