

金色财经报道,Castle Labs 最新研究报告《Mapping the Perpetual Trading Ecosystem》对永续合约交易场所在设计、GTM 与微观结构上的差异进行了对比。报告指出,永续合约已成为加密行业最重要的产品之一,它让用户无需持有标的资产即可持续获得带杠杆的价格敞口。
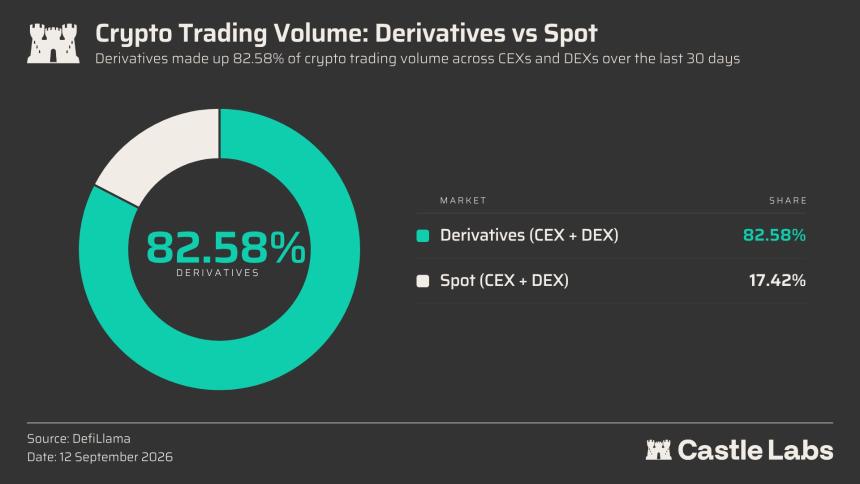
在多数主流交易所,永续合约交易量是现货的 4.7 倍,过去 30 天占加密总交易量的 82% 以上。大部分交易仍发生在中心化交易所(CEX),过去 30 天成交超 4.56 万亿美元,而去中心化交易所(DEX)仅为 6145 亿美元,这一差距甚至比现货更大。
DEX 份额提升,CEX 仍占主导
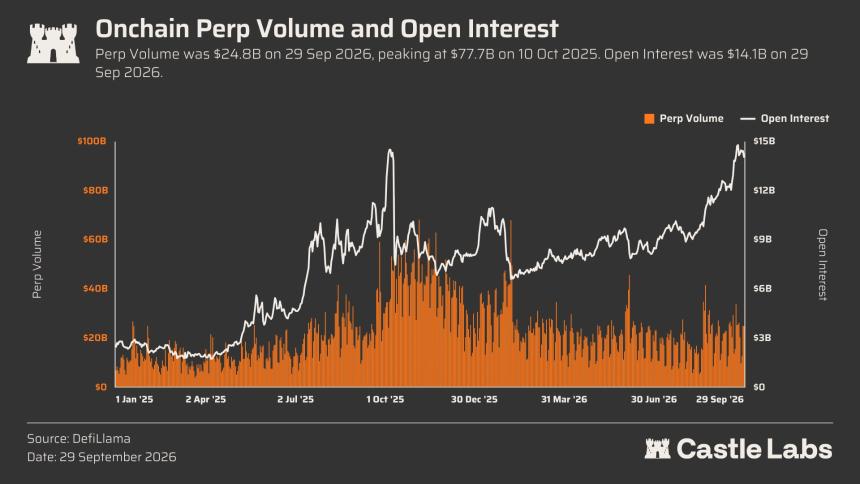
报告称,DEX 永续合约占比已从 2024 年的 4% 升至 13% 以上,峰值出现在 2025 年 12 月,一度超过 14.25%。尽管 CEX 优势明显,链上永续合约仍在持续增长,2024 年底交易量开始回升,恰逢 Hyperliquid 上线并取得成功。
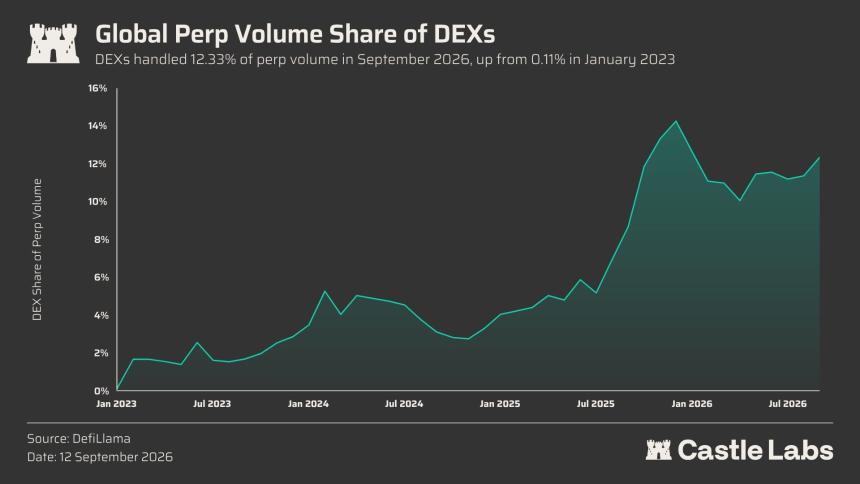
2026 年最新一波激增可归因于 RWA 资产崛起,以及 Lighter、Variational、Extended、Entropy 等新交易所涌现。报告称,Hyperliquid 之后已有超过 261 家永续合约 DEX 上线。
早期版图:dYdX 与 GMX 的设计取舍
早期链上永续合约版图由 dYdX、GMX 等玩家主导。dYdX 基于 Cosmos SDK 构建,是最早意识到垂直化价值、并采用 CLOB(中央限价订单簿)做成应用链的协议之一。应用链带来更强掌控力、更高去中心化程度和主权基础设施,但也增加跨链桥、资金和入金流程摩擦,并伴随宕机、验证者延迟等技术挑战。去中心化治理拖慢产品迭代,并在持有人仍有流动性和资产的情况下关停代币跨链桥,侵蚀了社区信任。
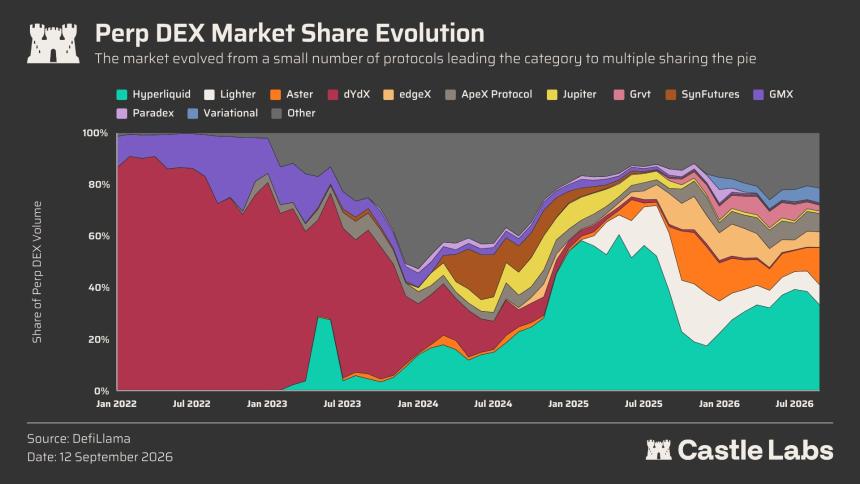
GMX V1 则开创 GLP 模式:由 ETH、BTC 和稳定币等组成一篮子动态平衡资产,充当平台开仓交易的对手方。GLP 是早期启动永续合约流动性的不错答案,但 LP 需吸收交易者盈亏、资产敞口和库存失衡,难以规模化,也不适合长尾资产。2025 年,GLP V1 因重入攻击遭 4000 万美元黑客攻击。GMX 随后转向 V2 和 GLV 模型。Hyperliquid 的 HLP 与 Variational 的 OLP 也改造并沿用了池子模式。
Hyperliquid 效应:从交易场所到生态飞轮
Hyperliquid 是链上永续合约的关键催化剂。它通过积分活动、空投 TGE 和大规模空投奖励利益绑定用户,并从永续合约交易所向完整生态转型,目标是成为「流动性的 AWS」。
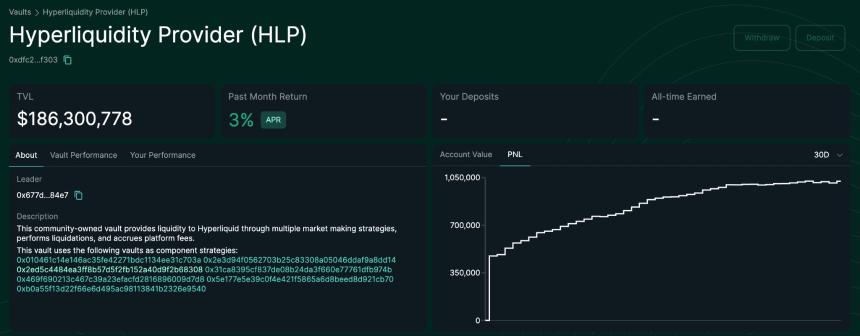
报告认为,Hyperliquid 改变了市场对链上永续合约场所的期待。其核心组件包括:HyperCore 高性能交易层;HyperEVM 原生开发者环境;HIP-3 允许开发者部署新永续市场;HIP-4 引入结果市场;Builder codes 让外部前端导入订单流并获利;HLP 流动性提供金库;TradeXYZ 等 RWA 前端则把股票及其他链下敞口带入同一交易环境。这些要素让用户得以在全平台维持组合保证金,执行更复杂策略。
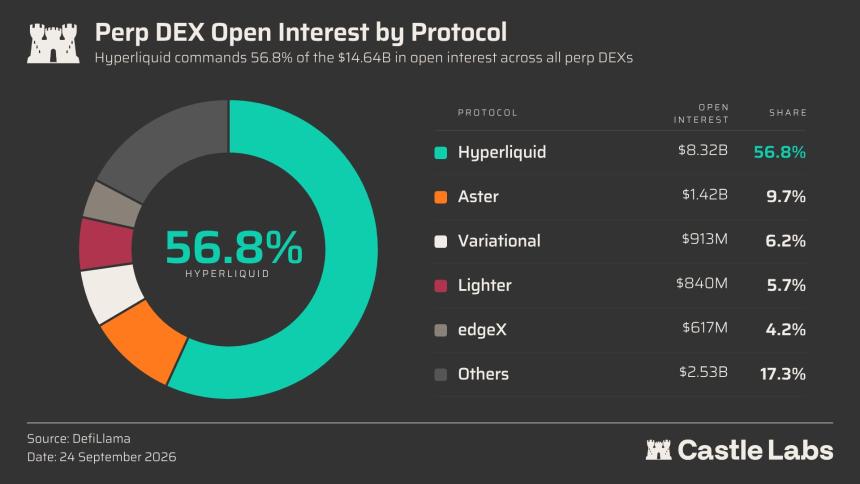
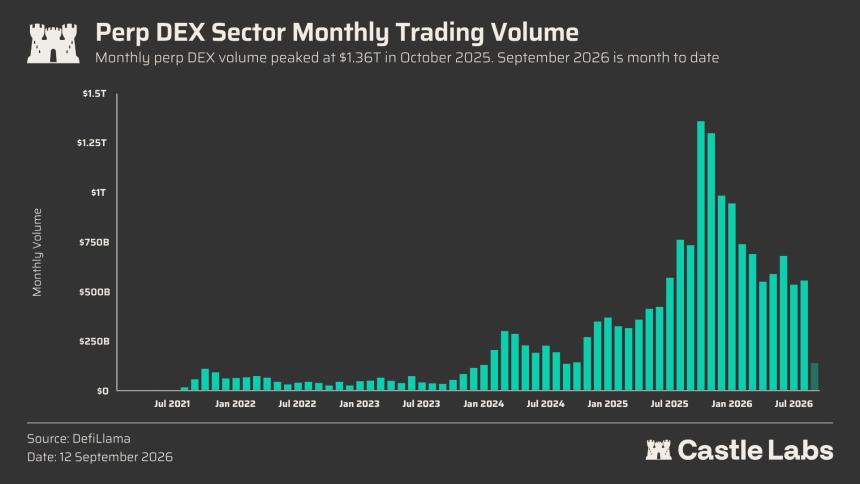
目前 Hyperliquid 仍以绝对优势领跑永续合约 DEX 市场份额,未平仓量占比超过 56%,其后是 Aster(9.7%)、Variational(6.2%)和 Lighter(5.7%)。2025 年底仍是月度永续合约交易量峰值,2026 年全年处于降温状态。
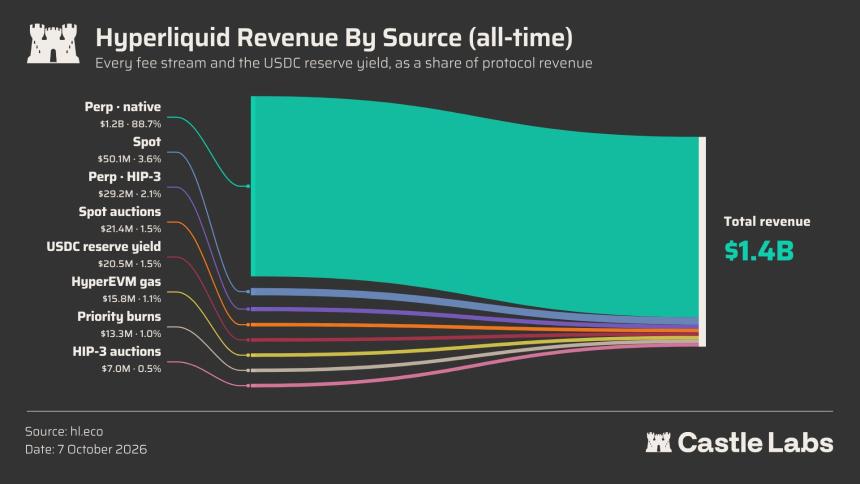
报告披露,Hyperliquid 累计收入超过 12.4 亿美元。收入并非全部来自永续合约,现货市场、拍卖、优先销毁以及 HyperEVM 的 Gas 费均在贡献收入,而 $HYPE 处于增长中心。协议收取的全部费用中,95% 用于回购 HYPE;迄今已通过公开市场回购超过 12.6 亿美元的 HYPE。
RWA 成为新增长杠杆
Hyperliquid 出圈的重要因素之一,是 TradeXYZ 在上线此前无法链上交易资产并实现 24/7 交易上的角色。巅峰时期,这部分贡献了平台 50% 的交易量。典型案例是原油(CL):伊朗危机期间,美国周末袭击伊朗,传统交易场所休市,TradeXYZ 成为唯一能交易 CL 的地方。
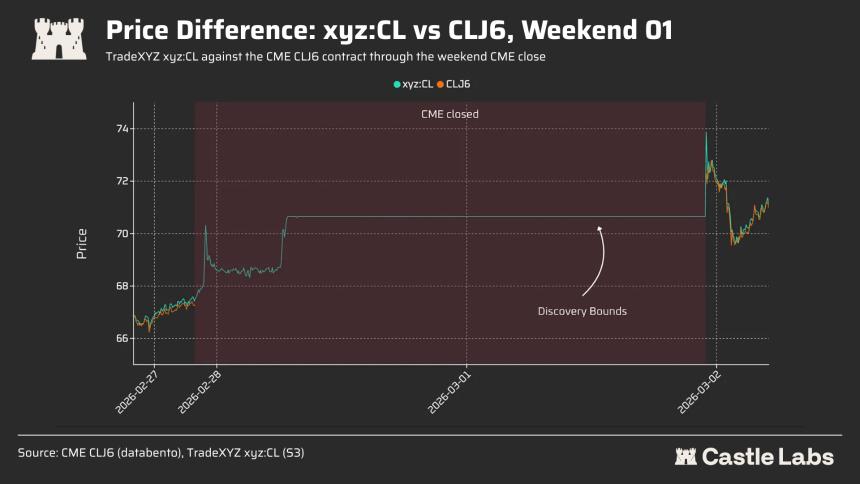
TradeXYZ 通过「价格发现边界」实现 RWA 资产 24/7 交易。在非交易时段,价格波动被限制在参考价的 ±(1/最高杠杆) 基准内。早期 CL 市场曾触及 5% 边界并停摆,如今改用重新锚定来确保持续价格发现。除向散户提供此前难以触及的资产外,RWA 也为传统金融机构提供替代选项。
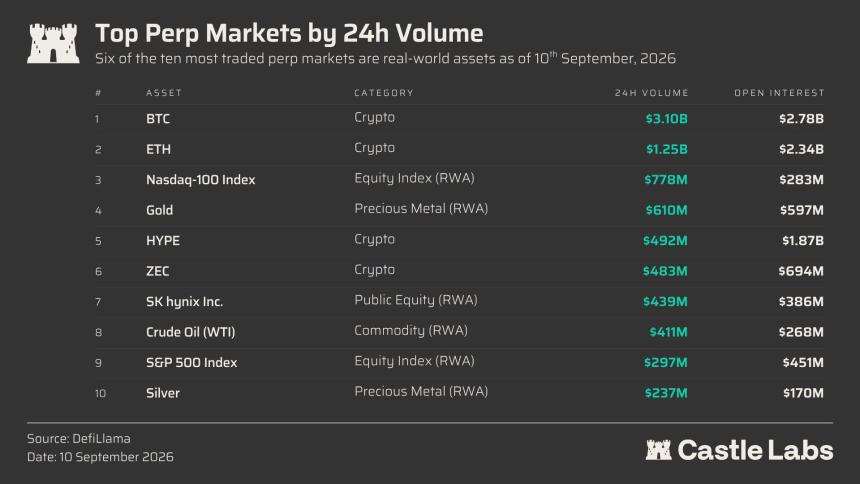
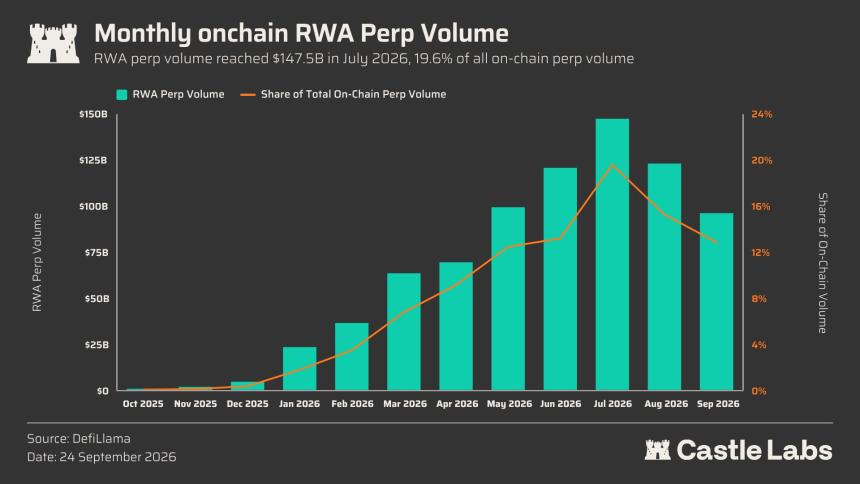
报告提到,2026 年 9 月 10 日永续合约交易量前 10 的资产中,有 7 个是 RWA,纳斯达克 100 指数和黄金领跑,两者合计 24 小时成交超 14 亿美元,未平仓量达 8.5 亿美元。因此,永续合约正从「为标的资产提供杠杆敞口」,转变为「为此前无法触及的资产提供价格敞口」。
分发与代币绑定决定 TGE 后生命力
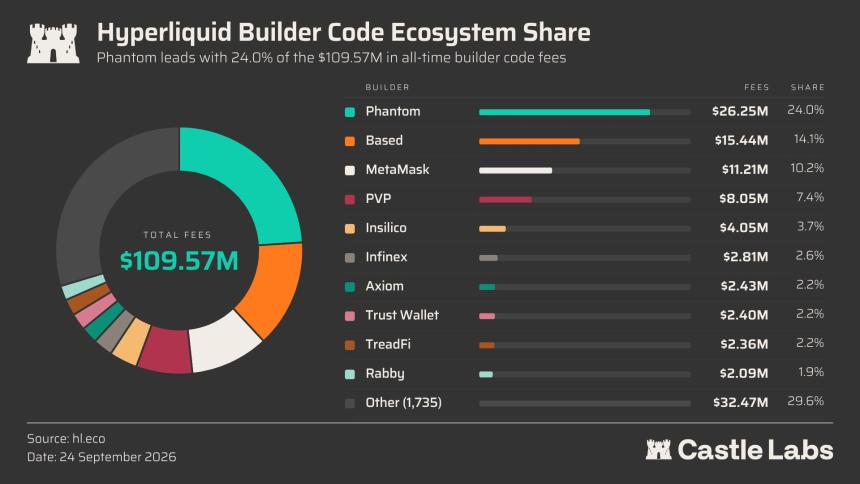
HIP-3 市场让开发者通过拍卖系统购买代码,借助协议框架部署永续市场,费用回流至代币。Builder codes 则让 Hyperliquid 横向扩张,把交易技术作为白标方案输出。过去 24 小时,Builder codes 贡献超 400 亿美元交易量,占总量的 7.4%。Phantom 接入后带来超 2500 万美元收入,MetaMask 带来 1050 万美元。
近期,Hyperliquid 推出 HIP-4 市场,即二元结果市场,帮助平台向事件与预测市场以及期权领域扩展。报告认为,在空投套利消失、逐利资本离场后,维持活跃度远比发行前困难。Hyperliquid 通过代币绑定、执行力和恰当分发,创造了更深的飞轮,让项目故事远超 TGE。
结语
链上永续合约正在快速扩张,未平仓量创下历史新高。生态活动已从 dYdX、GMX 等老牌玩家,部分转移至 Hyperliquid、Variational 和 Lighter。RWA 永续合约交易成为新的增长杠杆,24/7 交易在传统市场休市时逐渐主导主动价格发现。Hyperliquid 效应仍占据链上未平仓量 56% 以上,并证明去中心化场所几乎可在所有指标上与中心化交易所竞争。随着链上场所扩大分发,其扩张正变得不可避免。