
导语:10月5日,Rain宣布已申请在纽约设立Rain National Trust Bank,拟开展机构托管、准备金管理及稳定币发行与赎回。截至10月8日,该申请尚未取得经营许可。围绕其19.5亿美元估值,公开信息显示,支付规模增长并不自动等于留存收入与盈利能力同步提升。
这项申请将把Rain支付项目背后的更多资产纳入自身监管边界。掌握更多基础设施可提升控制力并创造收费来源,但也会带来资本投入、运营责任和最终由客户承担的成本。文章认为,支付份额增长不妨碍经济收益份额收缩。
从企业支出难题到基础设施生意
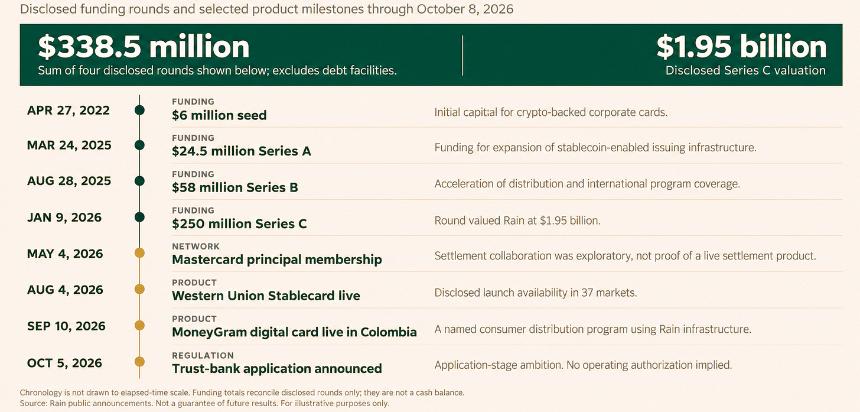
Rain由Farooq Malik和Charles Naut于2021年创立。早期产品将企业卡与支出控制结合,解决机构持有数字资产却难支付传统费用的问题。为其他企业卡项目提供服务后,Rain只需建立一个企业客户关系即可触达其客户,但必须跨品牌提供系统集成、合规、争议处理和服务连续性支持。其API发卡平台和Visa主要会员资格始于2024年;2025年3月融资公告只是公开宣传,不等同资格生效日期。
Rain还通过收购补齐能力:2025年11月收购Uptop,12月收购Fern,2026年8月收购Ansa。收购可提高服务数量,但也带来整合要求并复杂化有机增长比较。法律责任由Rain品牌下具体实体承担,集团披露相关实体包括Signify Holdings、Rain Liquidity、Rain Payments Services、Rain Products和Nimbus,部分以Third National名义运营。集团明确Rain本身不是银行。
一笔卡交易的多项义务
在稳定币担保卡项目中,持卡人将资产置于指定抵押安排,项目授予消费额度。批准交易只占用额度,不意味着商户已收到代币,也不意味着发行方结算义务消失。清算确定应付金额;直接稳定币结算下,发行方用稳定币履行对卡组织义务,收单侧通过常规支付基础设施向商户付款。持卡人出资资产、发行方结算资产和商户实际收到资产可能不同。
Rain企业卡协议将产品定义为信贷,指定Third National为发行方,并确立抵押品和还款权利。提取抵押品须提前通知;债务逾期或抵押品不足时,Rain有权清算。持有钱包私钥不等于可不受限制支配已承诺用于卡消费的资产。
Visa 9月8日案例研究称,自2023年8月起,Rain一直使用Credit Coop循环信贷额度为卡组织结算提供资金。Visa援引数据称,Rain通过该机制累计获得约20亿美元结算融资,累计利息至少158万美元。Third National平台条款还要求客户预先注资,或在下一个工作日完成注资,并维持不计息准备金,金额至少为此前30天单日最高结算额的三倍;Rain当前发卡页面则宣传只需一天准备金。
留存收入比支付规模更重要
Rain创始人2024年5月采访提到交换费收入和订阅收入;较早账单支付条款规定可按比例收取支付费和服务费。Third National平台协议明确分成机制:客户收入与符合交换费条件的交易量挂钩,但扣除处理费、卡组织费用,并针对退款、争议和拒付调整。商业分成比例写在非公开协议中,也可能随卡组织经济机制变化。
不能把商户支付全部受理费用都算作Rain收入。收单机构和卡组织有各自经济利益;发行方交换费为项目提供资金,发行方、基础设施提供商和分销客户再通过合同分配剩余部分。六项指标必须区分:支付规模、项目总费用、Rain确认收入、经济留存收入、毛利润和贡献利润。示例显示,若年处理1亿美元交易,基础设施提供商留存40个基点即40万美元;若可变成本与预期损失消耗15个基点,扣除固定成本前贡献利润为25万美元;若留存比例降至25个基点,贡献利润只剩10万美元。交易量增长本身不足以证明经营杠杆。
融资与19.5亿美元估值
Rain于2022年4月宣布600万美元种子轮,2025年3月完成2450万美元A轮,2025年8月宣布5800万美元B轮。2026年1月9日,ICONIQ领投2.5亿美元C轮,披露估值19.5亿美元。四轮公开融资合计3.385亿美元,与Rain所称累计融资超过3.38亿美元一致。融资所得不等于当前现金余额,公告也未披露完整股权结构或收购对价。
ICONIQ投资说明称,客户重视Rain上市速度、监管可信度和与Visa的直接关系。这是来自投资尽调的证据,但不能独立验证客户留存或盈利能力。19.5亿美元估值需要持久利润或可信盈利路径,支付规模年化运行率不能作为收入倍数的恰当分母。
增长披露与客户采用
Rain 1月9日新闻稿称,年化交易额超过30亿美元,合作伙伴超过200家;过去一年活跃卡数量增长30倍,年化支付规模增长38倍,但未披露活跃卡绝对基数。同期提到的25亿是项目可能覆盖的人口数量,而非已获得用户数。公司6月称已有100多个上线项目,1月称200多家合作伙伴,10月公告提到100多家机构,均为下限数字。
Western Union 8月4日推出Stablecard,首批覆盖37个市场,Rain提供钱包和担保卡基础设施,Anchorage在Solana上发行USDPT。MoneyGram 9月10日产品采用Rain卡基础设施、Crossmint钱包和Stellar网络。Ether.fi曾称Rain和Reap分别服务不同卡安排。分销品牌负责吸引用户和设计产品方案,发行方控制受监管卡接入,其他服务商可能控制托管、代币、资金或钱包服务。
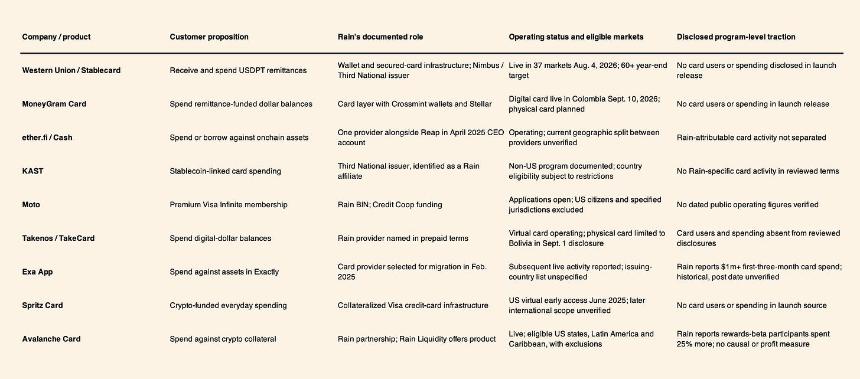
Moto推出Visa Infinite会员服务,Full会员每月250美元或每年2500美元。9月29日国际卡条款列明Rain,并将Third National定义为发行方,产品为担保信贷:Solana上的USDC作为抵押品,按一比一比例支持消费,每月底自动还款。公开订阅价格只说明Moto市场报价,未披露Rain收入分成。
竞争与安全风险
Stripe旗下Bridge称客户可保留全部交换费收入,同时通过定制交易费等方式变现。Reap在香港和墨西哥拥有Visa主要会员资格,Payward已于7月1日完成对Reap收购。Marqeta与zerohash计划在成熟卡基础设施上增加稳定币托管、合规和流动性服务。Circle的CPN Managed Payments则在支付编排和付款领域竞争。更换发行方存在转换成本,但Exa宣布迁移到Rain,说明供应商并非不可替换。
8月28日发生漏洞利用事件。Blockaid于9月2日分析称,攻击者从Rain已过时的Solana抵押品合约中盗走约110万美元,签名验证缺陷使攻击者取得提款权限。受影响资产是已承诺用于卡消费的余额,并非用户个人钱包私钥。相关报道显示Avici和Tria客户受影响,相关方承诺退还余额。该事件揭示共同依赖关系:一项基础设施缺陷可能损害多个客户品牌。
拟议信托银行与未来观察
Rain宣布设立的信托银行将单独配置资本,不受存款保险保障,业务范围有限,不会吸收存款、提供消费者账户或发放商业贷款;客户资产将隔离保管,发行稳定币准备金不会被借出、质押或重复使用。截至10月8日,OCC数字资产业务申请清单中未出现Rain具体申请,该机构搜索工具注明申请信息延迟五天发布。ICBA于10月2日起诉挑战OCC信托牌照路径,相关主张尚未形成针对Rain的裁判结论。
未来24至36个月,乐观情形是汇款产品带来持续消费,现有项目扩张,Rain销售更多盈利服务;基准情形是业务活跃但强势客户拿走部分收益;悲观情形是竞争压价、客户分散供应商、事故或监管限制抬高成本。五项可衡量进展包括:按季度披露实际支付规模、活跃卡数量和用户群消费;展示总费用到留存收入和贡献利润的衔接;披露收入留存率和前五大客户收入占比;公布重大项目消费规模、激励支出和事故整改;披露OCC审批里程碑、承诺资本和信托业务收费。
结论:Rain已证明其产品具有商业价值,并能接入成熟分销体系。其最强潜在优势是维持多个机构复杂项目稳定运转所需的运营知识。公开合同展示了Rain留存费用和转移部分风险的方式,但客户和竞争对手都能争夺这些经济收益。高质量基础设施业务的门槛,是在扣除资金成本、服务成本和损失后,来自留存客户的贡献利润持续增长。在此之前,19.5亿美元估值仍是对执行能力的押注,而非公开盈利数据支持下的结论。