

【导语】一份原在硅谷少数顶级风险投资机构间传阅的机密财务文件流出,令全球AI资产定价再度震荡。文件显示,截至2026年9月底,OpenAI真实年化收入接近500亿美元,较市场此前流传的700亿美元存在约200亿美元预期差。美股半导体与云服务板块随之走低,英伟达盘中跌超2%,甲骨文跌超6%,并拖累纳斯达克指数。
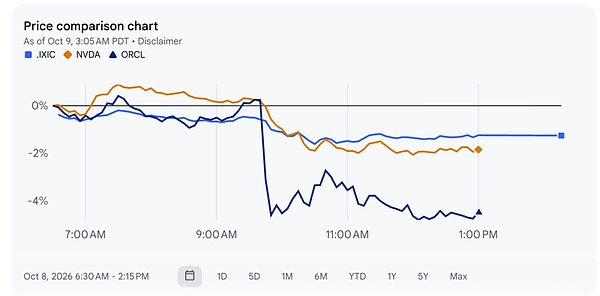
市场反应表明,OpenAI已不再只是一家未上市大模型公司,而是全球AI资产定价的重要参照物。围绕AI底层信仰、万亿资本开支与模型厂常态化估值,一级市场投资者与硅谷“淘金客”正展开激烈多空博弈。
ARR口径之争:财务游戏还是增长瓶颈?
此次预期差核心在于年化收入运行率(ARR)的会计确认口径。ARR并非实际年收入,而是按某一阶段收入推算未来12个月。OpenAI采用“净额法”,500亿美元基于ChatGPT订阅及直接面向企业客户的API消耗费等直接收入;Anthropic则被指采用“总额法”,将外部云厂商渠道间接销售收入打包计入,其截至今年7月底ARR约650亿美元。
部分一级市场投资者为寻求两家公司“非同口径下的强行对标”,为OpenAI“弥补”差异,造出700亿美元结果。事实上,全球大模型“500亿美元俱乐部”仅OpenAI与Anthropic双雄对峙;Mistral AI、Cohere,以及国内月之暗面、DeepSeek等仍处于数亿至10亿美元ARR区间。
分析机构TickerTrends报告指出,其独家实时监测模型显示,OpenAI在9月28日真实运行ARR为504.4亿美元,与文件披露误差在1%以内。部分行业人士认为,此次震荡源于OpenAI管理层资本沟通“粗心”,让空头放大了恐慌。
算力“食物链”承压:英伟达为何先跌?
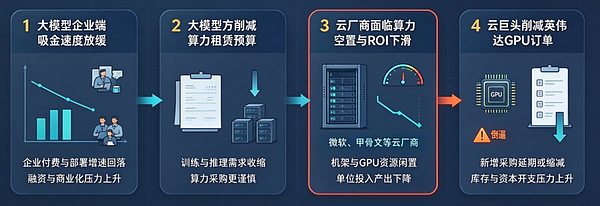
二级市场抛售芯片股,触及AI产业链信息不对称下的系统性恐慌。OpenAI等模型应用方、微软与甲骨文等云基础设施厂商、英伟达与博通等核心半导体厂,构成算力循环“食物链”。若OpenAI收入增长低于预期,市场担忧模型方削减算力租赁预算,云厂商面临算力空置与回报率下滑,最终倒逼GPU订单削减。
不过,券商调研与投行报告给悲观推演降温。摩根士丹利、高盛报告显示,全球核心云巨头2027年合计资本支出将达1.2万亿至1.4万亿美元;Gartner预计2026年全球AI全栈支出2.52万亿美元,2027年升至3.33万亿美元。另有分析师称,美股下跌更像短期获利了结与情绪踩踏,而非AI泡沫破裂前奏。
美国智库荣鼎咨询报告显示,中国大厂与电信运营商2026至2027年也将投入近2000亿美元争夺算力。巨头正锁定HBM、数据中心机房空位,甚至与核电厂签长期供电协议。算力、能源与物理基础设施仍是全球科技界刚需。
IPO时间表错位:OpenAI推迟,Anthropic抢跑
伴随财务底牌流出,OpenAI原定2026年内IPO计划被推迟至2027年。公司CFO称账面资金充裕,并正谋求新一轮300亿美元融资。OpenAI CEO萨姆·奥尔特曼此前表示,AI安全与发展担忧升级时IPO“不合时宜”,公司架构改组与利润回报上限等法律条款仍待解决。
Anthropic则被曝积极推进上市,预计美国中期选举后登陆二级市场,并寻求高达2万亿美元估值。其背后谷歌及全球顶级风投面临基金退出与流动性结转压力。两家公司一进一退,反映股东、管理层与资本杠杆的微妙博弈。
对微软而言,OpenAI延迟上市并非利空。微软持股约27%,并与OpenAI在底层算力深度绑定,双方此前签下高达2500亿美元增量Azure算力购买承诺,OpenAI直接贡献Azure智能云业务近三分之一同比增速。
估值体系重塑:从超级独角兽到公众公司
这场200亿美元预期差并非OpenAI增长危机证据,更像一次提前到来的压力测试。当一家非上市公司的收入数据已能影响微软、甲骨文和英伟达,市场就会按公众公司标准要求它。纯靠远期潜在市场空间驱动的故事,已难说服注重资本回报率的机构投资者。
AI永动机并未因预期差停摆。只要巨头资本支出不发生结构性改变,软件应用与底层算力之间深度利益绑定仍将维持市场运转。OpenAI已完成从实验室到商业公司的跨越,但从超级独角兽到成熟公众公司的跨越,才刚刚开始。