

导语:股票上链再次成为加密市场焦点。当前,交易者和投资者通过两条路径持有超过60亿美元链上股票敞口:一是代币化股票,合计价值32.1亿美元,30天上涨10%;二是合成路径,仅在 trade[XYZ] 上,股票、指数和ETF永续未平仓合约就有30.1亿美元,相当于所有链上股票代币总价值的94%。从离岸包装到原生股份登记,股票代币化被分为四个阶段。繁荣背后,谁在赚钱,谁在替人做嫁衣?
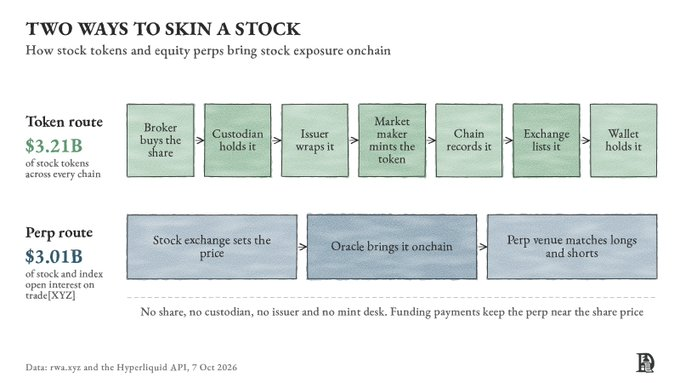
一、两条路径:代币化与合成敞口
2017—2018年,以太坊证明智能合约能跑通,市场一度想把所有资产搬上链。随后基础设施薄弱教育了市场,梦想转向加密资产与传统资产同账户交易,加密ETF由此而来。如今类似路口再现:把每一种金融资产搬上链,使其更好用、更容易获得。
目前链上股票敞口来自两类:代币化由公司买入股票、托管人保管,再发行对应代币;合成路径通过永续合约支付股价变化,但无人真正持有股票。文章认为,股票上链将经历四个阶段:今天多数只是包装;下一步代币变成抵押品;再下一步券商让客户把已持有股票变成代币;最后公司把股份本身记录在链上。
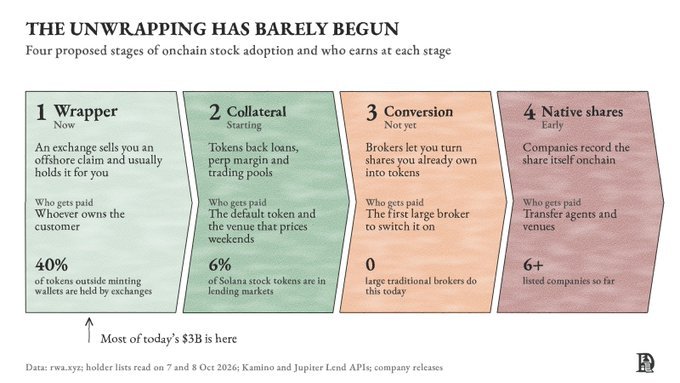
二、你拿到的多数只是一张借据
通过券商买英伟达,英伟达股东名册上记录的是 Cede & Co,即存托信托公司(DTC)的代名人;券商账本再显示你是持有人。多数股票代币,本质上是对这种记录的索取权。
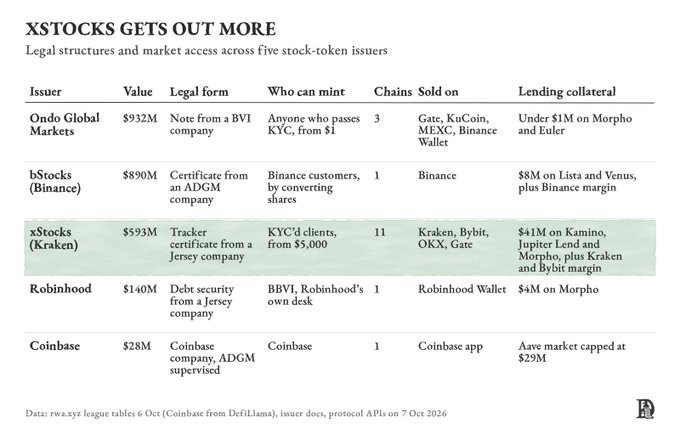
以 Robinhood 为例,BBVI,即 Bitstamp Global(Robinhood 旗下),买入股票,Alpaca 作为券商和托管人持有。随后 Robinhood Assets(Jersey)向用户发行一种债务证券。实际含义是:一枚代币就是一笔价值等于一股的债务。股息再投资、拆股会调整每枚代币代表多少股。它没有投票权,也不给股票所有权。如果发行人倒闭,证券代理人会卖掉股票,再偿付持有人。
谁负责让代币价格贴住股价?被允许铸造的人。铸造者在股票和代币之间套利,把价格拉回平价。在 Robinhood,只有 BBVI 能这么做,且只限中欧时间周一凌晨2点到周六凌晨2点。其他时间没人能铸造,代币价格取决于持有人愿意卖什么价。
不同发行商在谁能铸造、在哪里卖、持有后能做什么上各不相同。它们都通过 Alpaca 买股。Binance、Robinhood 和 Coinbase 拥有自家交易所,把代币卖给自家客户。xStocks 是例外,Kraken 已在12月同意收购它,但用户在 OKX、Bybit、Gate 上也能买到 xStocks 发行的代币化股票。今天若想用股票代币借款,最可能拿到 xStock 版本,因为多数借贷市场支持它。
三、持有人暴增,但多数钱包很小
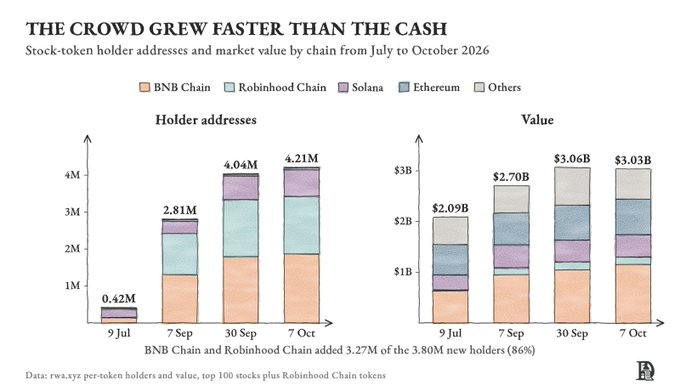
前100大代币化股票在90天里增加9.5亿美元,从20.9亿升到30.3亿。同期持有地址从41.7万涨到421万,翻了十倍。
过去三个月,Binance 和 Robinhood 两家交易所带来86%的新增持有人。BNB Chain 新增172万地址,Robinhood Chain 新增155万。BNB Chain 还带来5.17亿美元价值,超过其他所有链之和。Solana 和 Ethereum 合计新增51.8万持有人。持有人数被那些掌握大部分价值链、又有庞大现成分发能力的应用推起。
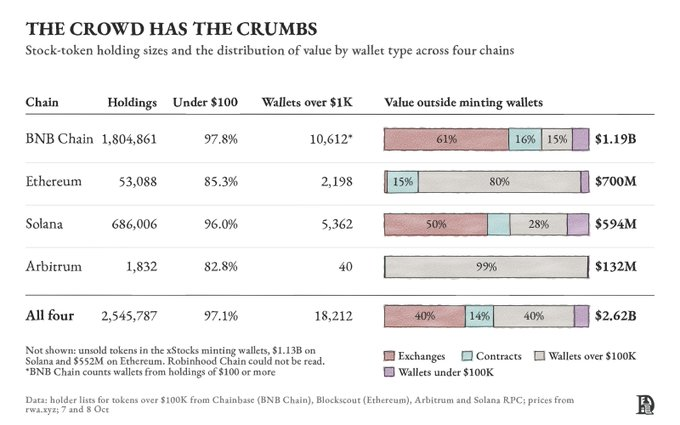
但400万持有人不等于400万投资者。看四条链上股票代币持有结构:250万个地址里,97.5%持有不到100美元;只有约1.8万个钱包持有超过1000美元。
四、钱在谁手里:发行钱包、交易所与机构
xStocks 的铸造钱包在 Solana 持有11.3亿美元未售代币,在 Ethereum 持有5.52亿美元。在这两个钱包之外持有的26亿美元中,交易所占40%。在 BNB Chain 上,Binance 自己的钱包持有全部 bStocks 的81%,所以多数 bStocks 从没离开交易所。价值超过10万美元的钱包又占40%;在 Ethereum 上,这类钱包占80%,其中一半在32个 Safe 多签钱包里,很可能属于交易公司。合约占14%,包括交易池和借贷市场。低于10万美元的钱包只占7%。
所以第一阶段,本质上是“券商账户加一张区块链收据”。如果交易所替你持有代币,它并不比你券商账户里的股票更有用。
五、股票开始打第二份工:抵押与信贷
为什么要把股票放在链上?两个理由:买卖和持有更便宜;还能拿它做别的事。
通过 Jupiter 路由器买1000美元英伟达 xStock 再立刻卖出,点差和池费大约损失20美分。Jupiter 应用每边再加0.1%,总共约2.20美元。10万美元规模,路由器往返成本约0.6%。链下,海外买家最贵的一步是把钱转到美国券商。印度应用 INDmoney 报价货币转换0.5%—1.2%,之后还有别的费用。Revolut 标准计划每月超过1000欧元的部分,收费最高1%。如果已持有稳定币,这些费用就不用付。
更有意思的是,链上股票的可组合性让金融化更容易,信贷变得便宜、易得。Kamino 接受 xStocks 抵押,借出 USDC 收5.75%,最高可借到 S&P 500 代币价值的73%。Jupiter Lend 是4.88%。Ether.fi 可通过 Aave 以约4%借款,抵押组合里可包含股票代币,还能用它的卡花掉贷款。美国客户借低于2.5万美元,在 Schwab 要付12.075%,在 Interactive Brokers 是5.38%。而代币面向的外国散户,通常根本借不到。链上基础设施,正在给几乎摸不到美股的人开新口子。
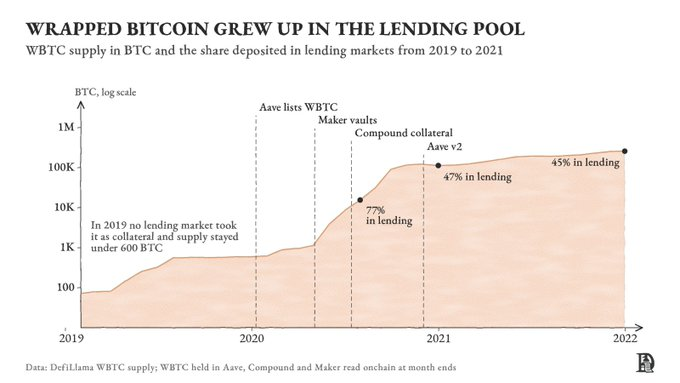
这能做多大?可参照封装比特币 WBTC。2019年,没有主流借贷市场接受 WBTC 作抵押,供应量不到600枚 BTC。2020年1月 Aave 上线 WBTC,5月 Maker 开设 WBTC vault,7月 Compound 接受它作抵押。到2021年底,供应量达到25.8万枚 BTC,是2020年1月的415倍。
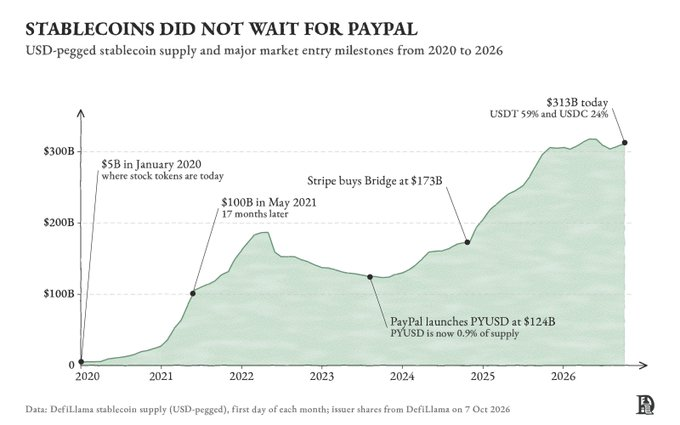
另一个参照是稳定币。2020年1月,稳定币总价值约50亿美元,和今天的股票代币差不多。到2021年5月,它们突破1000亿美元,因为成了每个 DeFi 应用里借、贷、交易的底层资产。借贷市场和交易所先接受它们,供应随后爆发。股票代币正走在这条路的起点。Kamino 和 Jupiter Lend 持有3700万美元 xStock 抵押品,对应970万美元借款,只占 Solana 铸造钱包之外股票代币的6%。
六、周末定价:华尔街休市,链上股票不休
和普通股票不同,链上股票代币周末也交易,而周日最深、最活跃的市场是永续合约。如果永续能跟踪股票周一开盘的位置,贷款人就敢让你多借;如果它偏得厉害,贷款人只能压低限额。于是,周末价格可能决定你能拿股票代币借到多少钱。
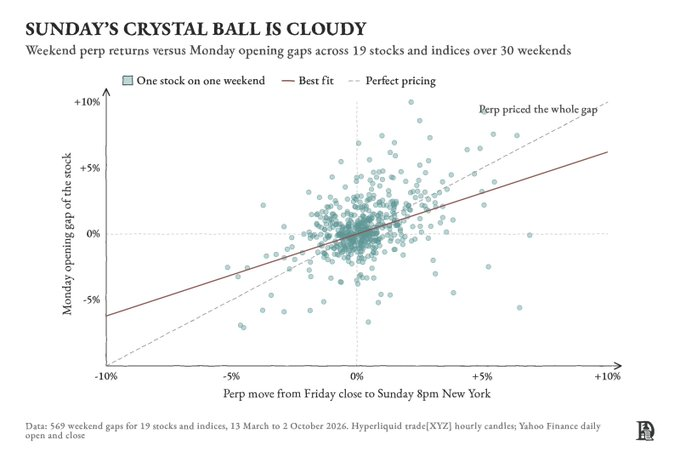
它到底有多准?文章取了19只股票和指数,覆盖3月以来30个周末,比较 trade[XYZ] 永续从周五收盘到纽约时间周日晚8点的变动,与股票周一开盘缺口。当缺口超过1%时,永续方向正确的概率是69%。但到周日晚,它只定价了约四分之一的幅度,中位数是26%。到周一上午9点,经过隔夜和盘前交易,定价比例升到91%。6月15日周一,Strategy 开盘涨7.5%,永续到周日晚已经涨了6.4%。9月21日周一,Circle 开盘涨6.9%,永续只动了0.1%。
所以,永续是有用的方向信号,却是糟糕的周末价格。正确、连续的价格喂价,是这里的约束。永续越能定好周末价格,股票代币就越能当抵押品;抵押品越需要对冲,永续交易量也会越大。
七、第三阶段:把股票带上链
2025年6月底,外国投资者持有19.86万亿美元美国股票,占美国股票总值的18.3%。股票代币目前只等于外国人持有量的0.016%。5000亿美元是2.5%,1万亿美元是5%。
靠加密资金到不了那里。如果所有稳定币的十分之一转入股票代币,大约只能增加310亿美元,还会因为缺口创造更多一些。其余增量,必须来自券商账户里已经持有的股票。这只有在成熟公司发现代币化股票有利可图时才会发生。一家公司赚到钱,闸门就会打开。
2021年,Franklin Templeton 把一只美国政府货币基金上链,成为首只用公链记录股份所有权的美国注册基金。此后三年,它基本是孤军奋战。2024年3月,BlackRock 推出 BUIDL,当时代币化国债只有17个产品、11亿美元。随后 WisdomTree、Fidelity、Invesco、JPMorgan 跟进,如今代币化国债已有109个产品、150亿美元。Franklin 证明管道能用,BlackRock 入场让所有人动了起来。
股票这边,最值得看 Robinhood。它是唯一已经在发行股票代币的大型传统券商,现在覆盖120多个国家。9月,它的代币交易量66亿美元,占所有链上股票代币成交量的42%。Robinhood Chain 9月费用超过3000万美元。费用确实在降,但至少知道可能性有多大。
最有转化潜力的是 Interactive Brokers。它有519万账户、9300亿美元客户权益,2024年底多数账户在美国之外。如果客户把其中5%转成代币,市场大约会扩大15倍。其 CEO 在2025年7月说,股票代币“看起来是个绝佳机会,能比买普通股做得差得多”。原因是股票代币价格差,而流动性薄,价格差自然难免。其客户已能24/5交易,借款利率5.38%,一年前确实没动力提供代币。但情况在变。公司隔夜交易量从一年前的380万升到第二季度的1090万。客户明显想要更多交易时间,代币是更容易的方式之一。
稳定币已经说明,等待的成本太高。Circle 2018年9月推出 USDC,当时稳定币只有几十亿美元,如今它占供应量24%。PayPal 2023年8月推出 PYUSD,当时供应量1240亿美元,如今只占0.9%。Stripe 2024年10月花11亿美元买下 Bridge,而不是自建基础设施。当传统玩家看到代币化股票找到产品市场契合的证据,他们会坐不住。
加密交易所已经意识到潜力。Binance、Robinhood、Kraken、Coinbase、OKX、Bybit、Bitget 都在卖股票代币。文章认为,Robinhood 对代币化股票,就像2018年的 Circle 对稳定币。
八、第四阶段:真正的股份终于上链
到了第四阶段,面具摘掉。公司的过户代理把股份本身记录在链上,没有离岸发行人,没有独立托管人,也没有对别人账户的索取权。代币就是股份。
这带来什么?你拿到股份附带的权利,包括投票和股息。代币和股份之间没有套利缺口,因为它们是同一个东西。只要过户代理批准两个钱包,股份可以任何时间移动,几秒结算。公司还能看到真正谁持有,而不是一行“Cede & Co”。
有人做了吗?有,一小批。Galaxy 和 Forward Industries 通过 Superstate 在 Solana 上记录股份。Superstate 是过户代理,会随代币移动更新登记册;Exodus 也通过它接入 Solana。Securitize 同样是过户代理,已经为 Currenc Group 和自己做过:它的股票自7月2日在 NYSE 上市以来,就是 Avalanche 和 Solana 上的代币;10月8日,不到100个钱包持有3.29亿美元 SECZ。Figure 则在自己链上发行股份。
原生股份在链上已经有用。Forward Industries 的股份是 Kamino 上最大的单一股票抵押品,规模2300万美元,超过 Kamino xStocks 市场全部十种 xStocks 的总和。
在岸市场也在动。DTC 的代币化服务原定10月全面推出;Nasdaq 计划2027年第二季度推出股权代币;SEC 9月豁免允许美国场所在许可池中交易代币化股票,上限是股票日成交量的0.25%—2.5%。但这些都还不能让你把股份放进开放借贷市场。一旦有人做到,离岸包装就失去主要存在理由,Alpaca 租给所有发行商的托管层也一样。
九、价值链:钱都流向前端应用
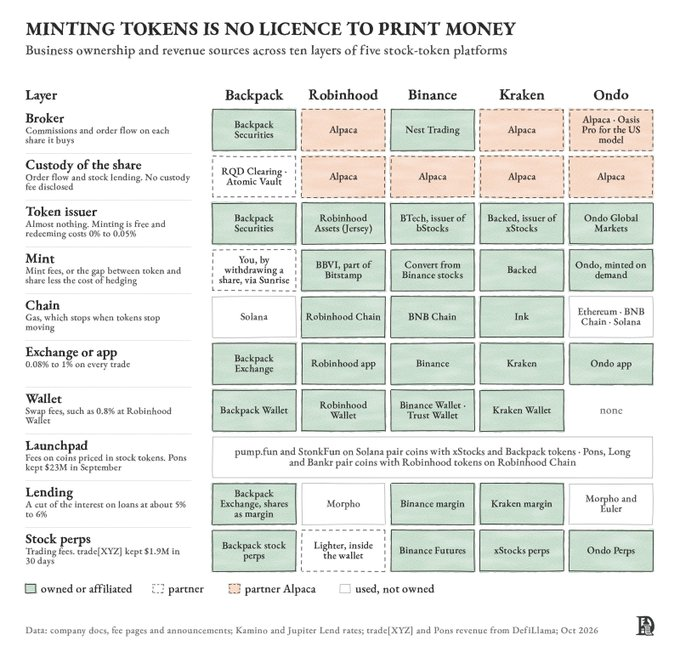
链上股票到达用户之前,中间可以有多达十家企业。图中所列公司里,除 Backpack 外,每家都把股票放在 Alpaca。Alpaca 是美国券商,通过 API 向应用出售券商管道:执行交易、清算,并自己持有股票。Backpack 用 RQD Clearing,这是另一家美国清算公司,通过中介券商 Atomic Vaults Securities 提供类似服务。
金融公司赚钱,要么靠守护客户资产,要么靠帮资产移动。Launchpad 成了股票分发机制,靠交易费赚钱。在 Robinhood Chain 上,Pons 和 Long 让任何人发行以股票代币计价的 memecoin,所以每次买 memecoin,也等于买了股票代币。StonkFun 在 Solana 上用 xStocks 做同样的事,pump.fun 9月初也加入股票代币对。
Launchpad 每笔交易都收费。Pons 9月收入2300万美元,StonkFun 收入2700万美元。它们还能推动股票代币本身。9月初,一个 memecoin 池持有 Robinhood Chain 上所有代币化 HIMS 的53%,约3.9万美元买盘就把代币推到132.64美元,而纽约收盘价只有28.84美元,直到 BBVI 铸造更多代币。Pons 的日费此后从峰值跌了约90%。
再看发行人。它们几乎不赚钱。Robinhood 铸造免费,代币前90天之后赎回收0.05%。xStocks 主要费用设为零,Binance 转换免费,Ondo 不收铸造或销毁费,而是赚报价和成交价之间的价差。稳定币发行人能赚背后国债的利息,9月发行商一共赚了7.407亿美元。股票代币发行人持有股票,但股息归你。它像稳定币发行人,却没有利息收入,所以每个大发行人都依附交易所或应用。
Backpack 说明发行有多不赚钱。它6月推出 Backpack Securities,在 SpaceX 上市当天发行首个代币。其代币6月在 Solana DEX 上交易11.2亿美元,7月10.4亿美元。有一阵,它几乎包揽 Solana DEX 上代币化 SpaceX 和 Micron 的大部分交易。但这些交易发生在它不拥有的 DEX 上。在自己的交易所,它现货股票交易约每月100万美元,9月股票和指数永续1.65亿美元。按标准费率,这些永续最多赚约12万美元。Backpack 不披露收入。它的代币价值约3000万美元,约占所有股票代币1%,9月链上股票代币成交份额不超过5%。赢得几个名字的交易,并没有赢得资产或费用。
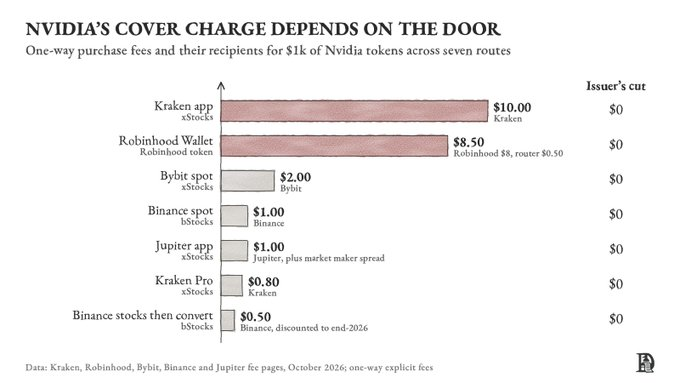
钱在应用里。Kraken 应用对 xStocks 收1%点差,Kraken Pro 对同一代币收0.08%。Robinhood Wallet 对交换收0.8%,再加0.05%给路由器。发行人在任何路线上都拿不到钱。同一个交易所,根据你打开哪个应用,赚10美元或80美分。高级用户带来大得多的交易量,因此费率低得多。应用放弃费用差,是为了拥有高价值客户。
Ondo 展示了另一面:它从合作伙伴那里“租”客户。今年夏天,Bitget 付钱给客户,让他们把 Ondo 代币换成自己的代币。Bitget 称,它在2025年12月处理了 Ondo 代币化股票成交量的89%。
十、标准之争:十九种英伟达股票代币
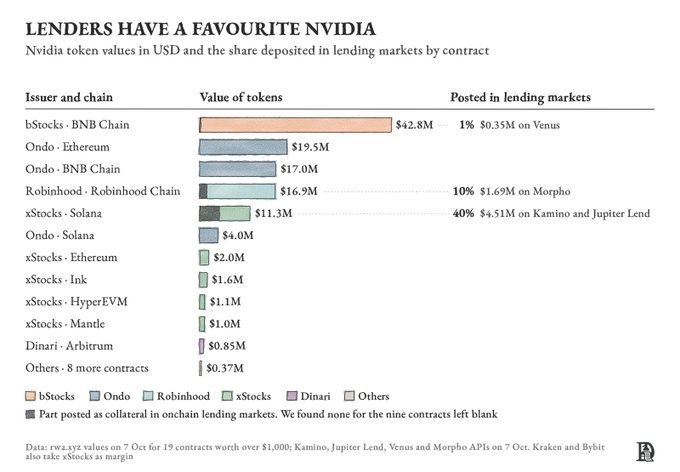
第二个收钱的地方,是每只股票的默认代币。英伟达以19个合约、8个发行人、11条链的形式存在。借贷市场和永续场所只接受少数几个,流动性会向被接受的标准集中。
贷款人持有 Solana 上 xStocks 英伟达代币的40%,Robinhood 版本的10%,Binance 版本的不到1%。在 Solana 上,xStocks 是 Kamino、Jupiter Lend 和 Bybit 接受的抵押品,也掌握 DEX 流动性。稳定币也这样整合,USDT 和 USDC 现在占供应量82%。最终,文章预计每只股票会有两三个代币。目前,xStocks 最有资格成为股票代币里的 USDC。
十一、人人想当券商,直到没人需要券商
最没有优势的位置是链和托管人。链已经商品化。截至10月5日的30天里,Robinhood Chain 的 gas 费跌了98%,但股票代币余额没变。链会变成券商等价物,每笔交易赚几个基点吗?文章不这么认为。
托管人看起来根本不赚钱。Alpaca 的客户没有一家披露支付托管费。它靠订单流和股票借贷赚钱,再把一部分分给下游。Binance 拿到 Alpaca 为客户订单流收入的一半,以及股票借贷利润的65%。它的弱点是容易被替换,客户也开始拥有自己的券商。Binance 有 Nest Trading,但仍把订单路由给 Alpaca;Ondo 则买下券商 Oasis Pro。过户代理可以完全替代托管人。
结语:想下注,先问谁赚钱、你拥有什么
如果想参与这个趋势,最直接的起点,是看谁在你使用股票代币时赚钱。Robinhood 和 Binance 已经拥有客户。xStocks 正让代币被贷款人和竞争交易所接受。Hyperliquid 试图在 Bloomberg 终端休息时告诉你股票值多少。
但每个优势都有条件。你可能随时用英伟达借款,可一旦贷款被清算,得有人买走它。你的代币只和背后索取权一样好。我们也知道,发行人可能失败。传统券商最终也可能提供同样好处,而且不需要离岸包装。
即使选对业务,你仍要问:自己到底拥有什么?你买的资产是否给你成功分成?拥有一个与增长业务相关的代币,并不自动给你收益分成。把数十亿美元股票放上链,也不保证多少 gas 收入。接下来必须看投资者行为怎么变。他们会抵押借款吗?会更常在链上交易吗?你当然已经可以买一个跟踪英伟达价格的代币。但真正的大钱,要等有人给它足够多的用处。