

导读:Ethena用“加密资产+对冲”创造出一种无需银行背书的合成美元,并可持续派息,这在稳定币赛道中极为罕见。渣打银行已开始覆盖Ethena,并预测USDe供应量到2028年增长8倍。本文拆解其机制、收益来源、近期代币经济改革及投资者需要关注的风险。
合成美元USDe:不靠银行,靠对冲
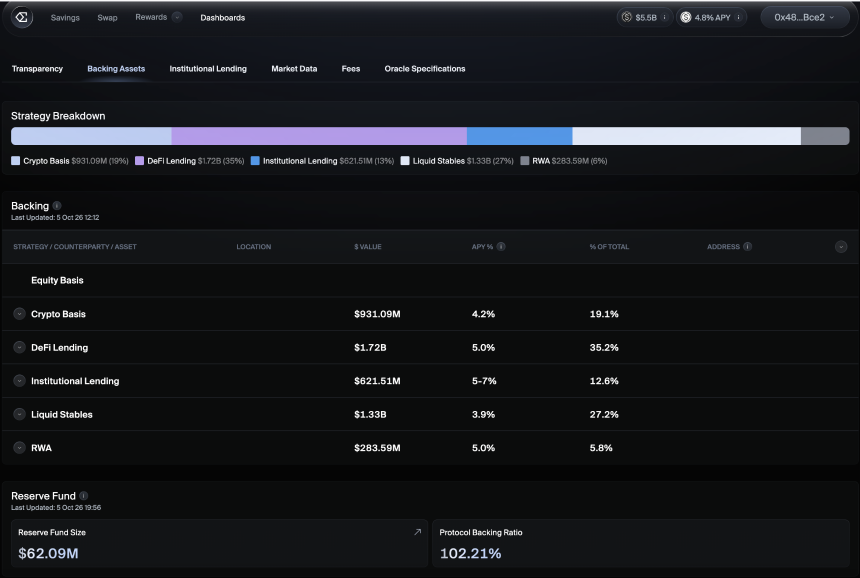
加密市场熟知USDC和USDT,它们每发行1枚代币,就在传统金融体系持有等值1美元的现金或美国国债。Ethena的USDe运作方式不同:它不把美元存在银行,而是持有加密资产,并建立一笔抵消加密资产价格波动的对冲头寸,因此被称为“合成美元”。
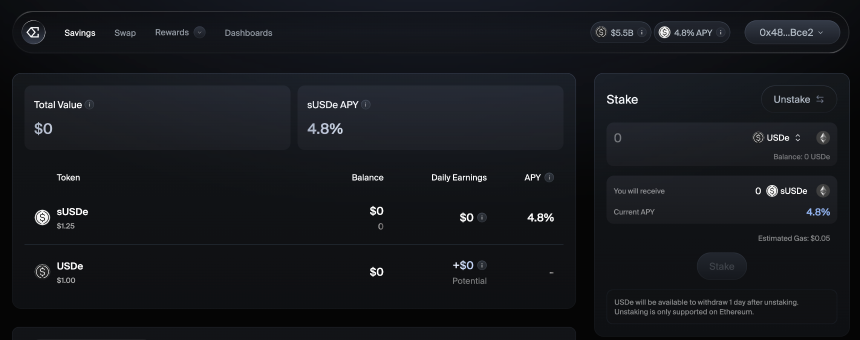
Ethena于2024年2月在以太坊上线,创始人Guy Young,早期支持者包括Dragonfly、Galaxy Digital、BitMEX联合创始人Arthur Hayes以及富兰克林邓普顿。与USDC或USDT不同,质押USDe可获得sUSDe,目前年化收益约4.8%。
渣打银行近期开始发布Ethena研究报告,预测USDe供应量可能从目前约50亿美元增长约8倍,到2028年底达到400亿美元。大行覆盖DeFi项目,被视为传统金融与加密世界加速靠近的信号。
机制与收益:质押奖励+资金费率
假设用户存入价值100美元的ETH来铸造100美元USDe,Ethena会立即在加密交易所开出一笔同等规模、押注ETH下跌的永续合约仓位。如果ETH腰斩至50美元,空头仓位赚50美元,支撑资产仍值100美元;如果ETH翻倍,现货盈利与空头亏损抵消,美元价值仍保持稳定。
收益主要来自两处:一是作为支撑的ETH产生的质押奖励;二是永续合约市场的资金费率。当多数交易者押注上涨时,他们会定期向另一边支付小额费用,Ethena作为对手方可在牛市收取费用。目前约60%的USDe处于质押状态并赚取收益。
不过收益率随市场波动。2024年资金费率平均年化约11%,目前约5%,sUSDe收益率也从第一年的两位数回落。用户可在app.ethena.fi的Savings标签中Stake或Unstake,在USDe与sUSDe之间切换。
ENA代币经济改革:费用开关与回购
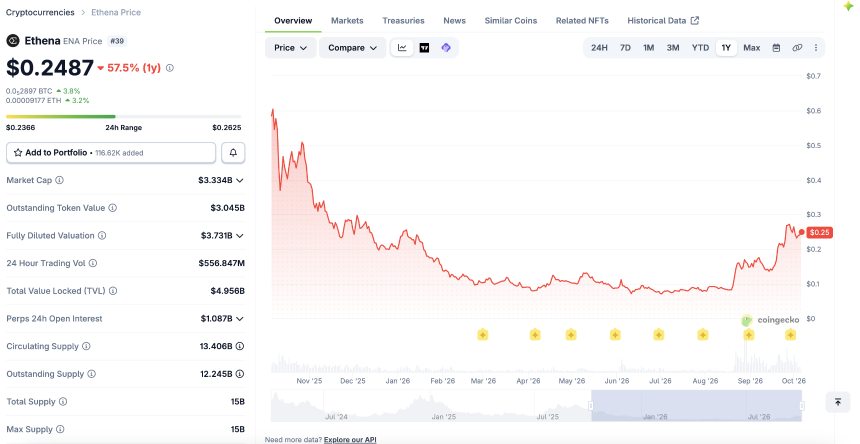
ENA是Ethena治理代币,总量150亿枚,目前交易价格约0.25美元。早期投资者抛售与每月解锁曾给ENA带来持续抛压,持有者也难以看到协议收益如何回流。
今年8月,Ethena基金会宣布全面改革:买断自2025年10月高点以来持续抛售ENA的主要种子轮投资者所持全部锁定代币;协议所有权及产生的价值转移给由ENA治理的基金会,而非Ethena Labs股东;设立“费用开关”,一旦USDe供应量突破75亿美元即启动。此后部分收入将用于回购ENA,起始比例5%,当供应量突破250亿美元后逐步提高至25%。每月投资者解锁终止,剩余投资者代币于10月5日一次性释放,之后约12%供应量仍锁定,包括团队、生态和基金会代币。
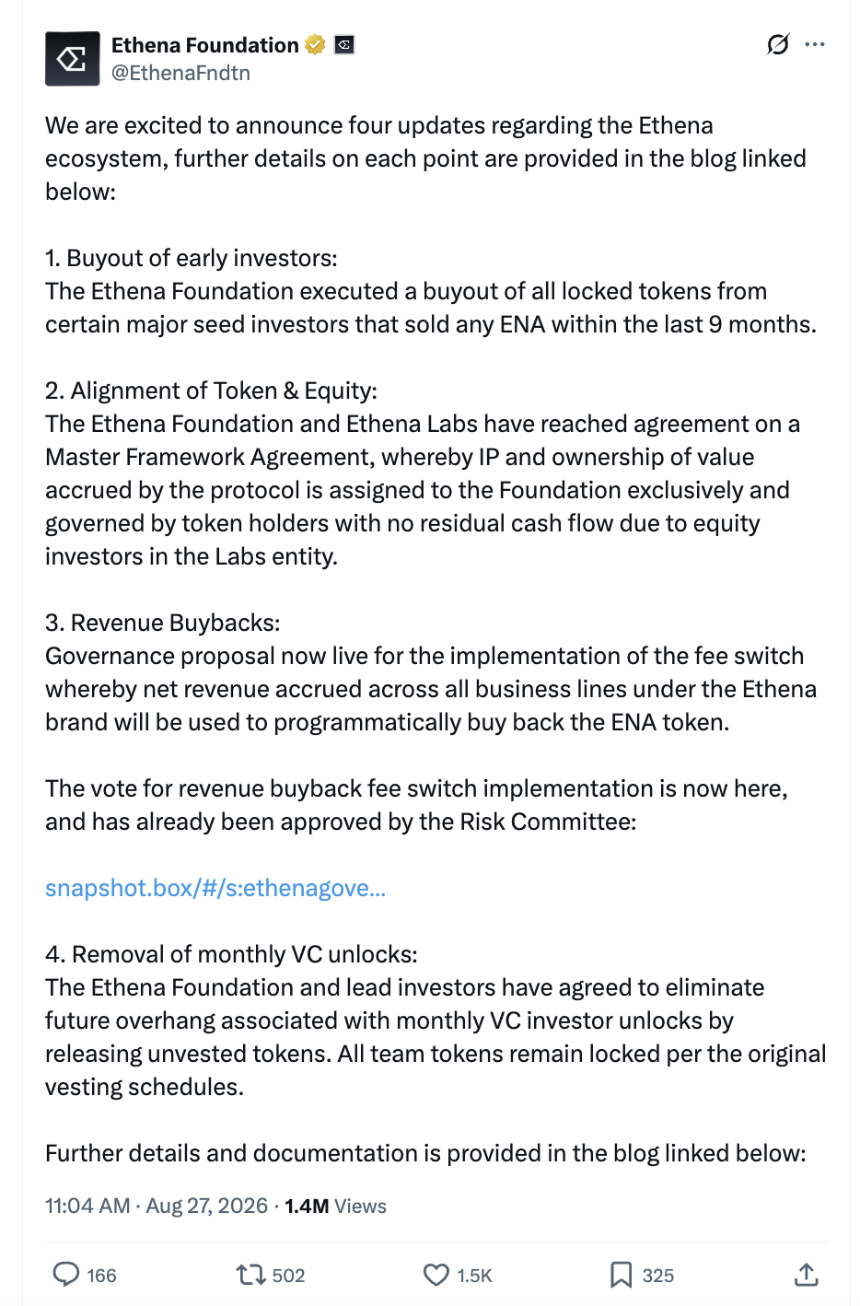
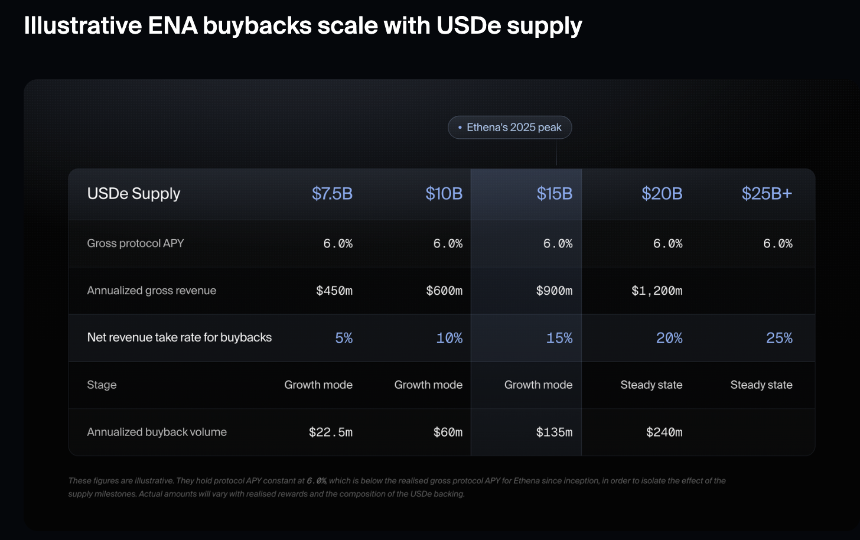
Ethena测算,假设收益率为6%,供应量75亿美元时年回购额约2250万美元;供应量150亿美元时年回购额升至1.35亿美元。150亿美元大致是USDe去年峰值。Ethena称该计划旨在支持供应量重回峰值,并目标五年内让USDe供应量超过1000亿美元。
除核心USDe外,Ethena还允许其他机构使用其基础设施发行稳定币。本周EtherFi宣布推出由Ethena支持的稳定币。此前Jupiter、MegaETH和Sui也采取类似做法。一旦费用开关打开,这些额外稳定币产生的收入也会纳入回购范围。
渣打银行对ENA的目标价高度依赖USDe重新增长:预计ENA今年年底达0.42美元,2027年达1.10美元,2028年底达2美元。但回购尚未开始,USDe供应量目前约50亿美元,需增长约一半才能打开费用开关。Ethena已从9月30日起停止向USDe持有者支付ENA激励,未来供应增长必须来自收益率本身。
风险与压力测试:资金费率、交易所与10月崩盘
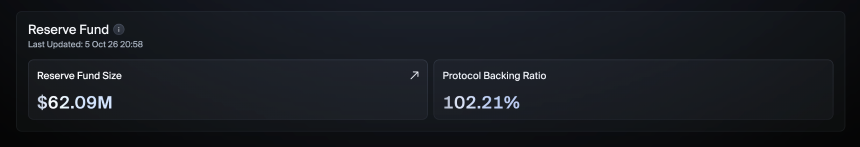
Ethena最大风险内嵌于USDe收益率。该收益率依赖交易者多数押注上涨,长期熊市中资金费率可能转负,Ethena需支付而非收取费用,因此设有储备基金。它还依赖中心化交易所存放对冲仓位,若大型交易所倒闭或冻结提现,部分仓位可能被困。
当收益率下降,资金往往离开,供应量收缩,ENA叙事也随之走弱。对USDe声誉打击最大的是去年10月10日崩盘:USDe在Binance跌至0.65美元,而其他交易所接近1美元。问题出在Binance内部,其使用浅薄订单簿定价,而非更深市场,且用户可用USDe作抵押,人为低价触发清算。BNSOL与Binance自有WBETH也以类似方式偏离价格。Binance提前推出定价修复并支付2.83亿美元赔偿受影响用户。Ethena继续按预期运行,全程保持超额抵押,并为每枚赎回USDe兑付1美元。
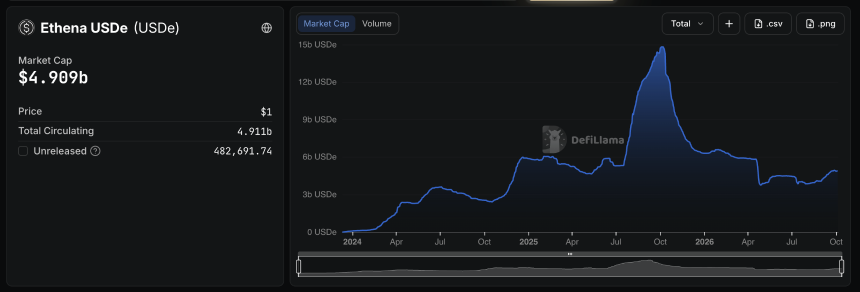
但新闻标题冲击未能避免。合成美元跌至0.65美元足以动摇信心,随后约30亿美元被赎回。崩盘后市场走低加剧压力,资金费率下降削减收益率,DeFi中杠杆化sUSDe头寸解除。USDe供应量从148亿美元峰值降至目前约50亿美元。尽管如此,Ethena在最严峻考验中完成兑付,处理了一个并非由它造成的问题。
带收益稳定币的监管窗口
美国稳定币法律《GENIUS法案》禁止受监管稳定币发行方向持有者支付利息,迫使Circle和Coinbase重组USDC奖励机制。稳定币收益率也是银行在CLARITY谈判中的焦点之一,银行不希望加密公司争夺存款。但USDe不是GENIUS稳定币,因为它是合成美元,因此可合法继续支付收益。规则不变时,这是真正优势;若立法者堵上缺口,则是切实风险。
Ethena已挺过批评者预期会击垮它的压力测试,而支付市场收益率的美元是受监管稳定币在法律上无法提供的东西。默认产生收益的美元在传统银行界仍有激烈争论,但它正成为链上货币未来的重要组成部分,Ethena是当前最清晰案例之一。随着代币经济改善、大行押注其重新增长,市场不应轻易押注它失败。