

PANews 10月11日报道 韩国一直是全球加密货币市场最特殊的国家之一。庞大的散户群体推动Upbit和Bithumb交易量长期位居全球交易所前列,韩元交易对活跃度足以影响部分加密资产的全球表现。然而,The Block Research和Chainalysis近期发布的报告共同揭示,韩国交易需求旺盛,但支撑产业发展的制度和基础设施相对滞后。
交易活跃:韩国加密经济活动规模居东亚首位
Chainalysis于10月5日发布的《2026年东亚加密采用报告》显示,2025年7月至2026年6月期间,韩国加密经济活动规模达到4491亿美元,同比增长12.3%,位居东亚首位。同期,日本约为2283亿美元,中国香港为1922亿美元,中国大陆为1763亿美元,韩国规模接近日本两倍。
韩国金融情报分析院与金融监督院10月1日发布的2026年上半年虚拟资产经营者调查显示,截至上半年,韩国交易所共有1117.5万个可交易用户账户。其中约863万个账户持有的加密资产价值不足100万韩元,占全部可交易账户约77%。
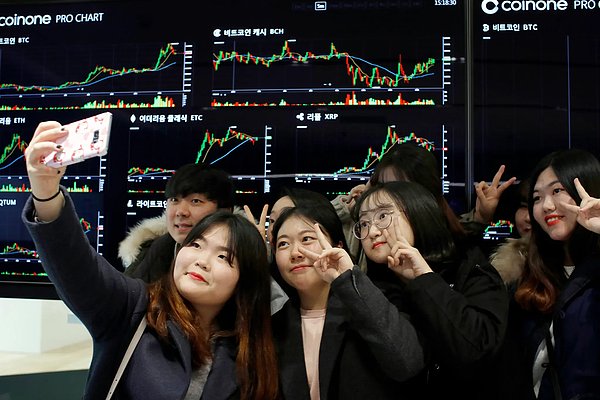
韩元交易市场月度交易换手率达到100%至201%,同期KOSPI和KOSDAQ分别为25%和43%。Chainalysis还发现,AI相关加密资产成为韩国韩元市场最活跃的主题投资类别。2025年7月至2026年6月,Worldcoin累计录得约74.1亿美元交易量,SAHARA和VIRTUAL分别约32亿美元和27亿美元。截至2026年6月,AI相关代币在韩元交易量中的占比达到同期日元市场对应比例的19.5倍。
但纵向看,韩国加密市场过去一年明显收缩。2026年上半年,韩国交易所日均成交额为3.1万亿韩元,较2025年下半年5.4万亿韩元下降44%;交易所营业利润由3748亿韩元降至816亿韩元,降幅78%。用户账户数量小幅增长0.4%,但交易所持有的韩元客户存款余额从8.1万亿韩元降至5.2万亿韩元,降幅35%。
银行入口:实名账户制度塑造头部格局
韩国加密市场与其他主要国家的关键区别,在于商业银行扮演格外重要的角色。交易所经营韩元加密交易业务,必须与银行合作为用户提供实名验证存取款账户。银行合作资格因此成为进入韩元市场的重要门槛。
最典型案例是Upbit与互联网银行K Bank的合作。2020年双方建立合作后,Upbit获得更便利的线上开户和韩元存取款渠道。随着2021年加密牛市到来,Upbit迅速扩大用户规模,确立市场优势。
截至2026年6月底,韩国共有28家已申报虚拟资产服务提供商,但能提供韩元交易服务的交易所仍只有Upbit、Bithumb、Coinone、Digital X(原Korbit)和Gopax五家。Upbit和Bithumb长期分别占据约60%和30%份额,合计超过九成。2026年以来,各平台通过降低手续费和新增代币交易对争夺资金。8月底,Digital X宣布一年内免收所有代币交易手续费,Coinone随后推出零手续费政策。9月,Coinone市场份额从8月平均约2.72%升至5.9%,Digital X从0.55%升至1.06%。
不过,价格竞争能吸引用户,却难以改变由银行账户准入、流动性深度和品牌信任形成的竞争壁垒。市场流动性下降时,投资者更倾向选择订单簿深度更好的大型平台,头部优势进一步强化。
产业外流:交易留在韩国,代币发行流向海外
韩国加密产业另一长期问题,是庞大的国内交易需求与本土代币发行环境错位。2017年9月,韩国金融监管机构宣布禁止境内ICO。面对限制,部分韩国区块链项目通过新加坡、瑞士等海外司法辖区的基金会或其他法律实体发行代币。
Terra是这种政策下的代表性案例,其核心创始团队与韩国有密切联系,但代币发行及相关业务实体设置在海外。2022年Terra-Luna崩盘进一步强化韩国政府对投资者保护和代币发行风险的关注。这种海外设立法律主体的模式延续至今。Kaia于2024年在阿布扎比全球市场设立基金会,Nexon旗下区块链业务MapleStory Universe的运营公司Nexpace也位于阿布扎比。
韩国并不缺少能够走向全球的加密项目,但庞大的本土市场和成熟技术产业未能转化为吸引项目在境内发行、运营和拓展国际业务的同等优势。对于加密创业公司而言,如果核心业务需要发行代币、吸引全球流动性或开展跨境支付,当地是否有清晰法律身份、融资渠道和国际业务许可,往往比国内有多少交易用户更重要。The Block全球加密竞争力指数显示,韩国市场环境排名第6,但跨境开放程度排名垫底,反映出零售交易需求与国际化经营环境之间的差距。
巨头入场:机构参与与制度改革仍待明朗
2025年以来,韩国加密政策最明显变化,是政府开始从限制零售投机转向讨论机构参与和产业竞争力。这一转变吸引银行、证券公司和互联网巨头进入市场。
其中最受关注的是Naver Financial与Upbit运营商Dunamu的资本整合。根据10月7日披露的最新安排,双方全面换股日期从2026年12月31日推迟至2027年3月31日,股东大会顺延至明年2月,相关交易还需完成反垄断审查和金融监管审批。未来资产集团进入加密交易行业已取得实际进展。今年7月,Mirae Asset Consulting完成对Korbit收购,持股比例随后提高至97.15%。Korbit更名为Digital X,成为未来资产集团拓展数字资产业务的重要平台。
银行资本也在加速布局。今年6月,韩亚银行完成对Dunamu约6.55%股权收购,交易金额约1万亿韩元。韩亚金融集团与SK Telecom还是BitGo Korea战略股东。8月18日,BitGo Korea获得韩国金融情报分析院接受其虚拟资产服务提供商注册确认,获准向机构和企业客户提供数字资产托管与转移服务。这意味着韩国数字资产市场开始从零售交易所向机构托管、金融科技与传统资本市场连接等领域延伸。
不过,制度开放进度仍存不确定性。韩国金融委员会早在2025年2月提出分阶段开放企业参与加密市场,计划允许约3500家上市公司及专业投资机构进行投资性交易试点,原定当年下半年启动,但截至目前仍因监管细则及立法协调尚未实施。围绕韩元稳定币的争论同样未结束,韩国央行及银行业倾向强调银行主导地位,包括提出银行持股至少51%的方案,但科技企业和加密原生企业参与程度仍是政策分歧。10月8日,韩国金融委员会委员长李亿远在国会听证会上表示,《数字资产基本法》相关机构协商已进入最后阶段,将争取尽快推进立法,但未就韩元稳定币类型及虚拟资产服务商许可安排宣布最终决定。
另一项进展较明确的制度改革是证券代币化。韩国金融委员会10月1日宣布,就代币化证券发行和流通配套规则开展公开征求意见,期限为10月2日至11月11日,相关法律修订计划于2027年2月4日实施,初期将为股票、债券、基金及部分非传统证券代币化提供制度基础。这不同于尚在讨论中的普通加密代币发行制度,但意味着韩国正尝试为区块链技术进入传统资本市场提供明确法律路径。
结语
过去十年,韩国市场已证明能够形成全球领先的加密资产交易需求;接下来的挑战,是如何将这些需求转化为本土企业、金融服务和国际产业竞争力。决定加密产业发展的,不只有交易平台每天完成多少交易额,也在于有多少企业愿意留在韩国,建立真正面向全球市场的加密业务。